


· Views 212
汇通财经APP讯——此前压制资产、主导美联储政策的核心变量是通胀失控与加息预期,但随着美联储持续鹰派落地、全球通胀预期逐步锚定,通胀驱动的行情周期已经结束。
当下真正主宰长端利率、重塑大类资产定价、持续压制黄金价格的核心逻辑,是美国中长期偿债压力叠加AI超级资本需求,共同催生的结构性高利率格局,这也是本轮黄金持续承压、估值反复震荡的底层根源。
本轮美联储加息周期的核心目的,是压制失控的通胀预期。
经过多轮密集鹰派操作后,当前市场通胀预期已显著收敛,短期通胀反弹、持续超预期的概率大幅降低,通胀驱动加息、利空黄金的坏消息基本已经宣告结束。
取而代之的全新市场主线,是美国债务置换的结构性风险与长期资金定价重塑。
但是我们的观点是这部分对利率的定价虚高了,但是短期又没法去除虚火。
美国整体债务规模达40万亿美元,债务结构呈现25万亿内债+15万亿外债的特征,这一结构决定了美国主权债务几乎不存在实质性违约风险:超六成债务由本国机构、居民持有,属于国内财富再分配,可通过国内展期、流动性调节、财政缓冲持续消化;
仅15万亿外债的结构,大幅降低了海外资本集中抛售、债务危机爆发的尾部风险。
2026—2028年是美国疫情期间低息中长期国债的集中置换高峰,海量低息存量债务即将置换为高息新债,持续抬升美国联邦政府的偿债成本。
政府利息支出刚性攀升、财政压力持续放大,倒逼市场要求更高的风险溢价,最终推动美债长端收益率持续走高。这也是当前10年期美债收益率突破5.2%、30年期收益率超5.5%,创下多年高位的原因,但是这部分资金高估了美国债务暴雷的风险,这种过分胆小已经给了很多长线资金投资美债很好的点位,类似逻辑比如日本资金已经开始抄底40年期日本国债了美国机构也开始找机会抄底美债,因为现在美债、垃圾债的回报被拉的太高了,这种过分担忧自然导致长久期的资产,类似黄金的价格缩水。
单纯的债务置换压力,不足以支撑当前如此极端的高利率格局。
本轮长端利率持续上行的关键增量,来自AI产业的超级资本竞争与刚性投资需求,这也是当前宏观市场最特殊的结构性特征。
传统宏观逻辑中,加息抬升资金成本会压制企业投资、抑制产业扩张,但AI寡头赛道完全打破这一规律。市场共识与产业实践印证,头部AI企业的技术迭代、算力布局、生态占领具备近乎无限的长期收益预期,极高的潜在回报率,让AI巨头完全不受高利率约束。即便资金成本大幅攀升,英伟达、微软、Meta等头部企业依旧持续加码资本开支、推出千亿级股票回购计划,产业投资热度持续高涨。
对于全球配置型机构而言,当前无风险长债收益率处于多年极值,是十年一遇的稳健配置机会。大量海外资金、长线资管机构持续抛售风险资产、增持美债、日债,进一步收紧市场流动性、夯实高利率格局。
在这一格局下,黄金的劣势被无限放大。
作为无息一般等价物,黄金的核心定价锚是实际利率与机会成本。AI推升的产业资本回报率、美债债务风险推升的利率溢价,双重共振带动实际利率大幅走高,黄金的持有成本飙升、配置性价比持续走低,最终出现“债务风险抬升利好黄金保值属性,但高利率虹吸彻底压制金价”的结构性背离。
简言之,AI产业的超额收益预期、美国债务的刚性溢价,共同制造了虚高的市场利率,形成了美国债务造势,AI产业开票,而黄金、传统实体行业、消费赛道,最终为这场流动性溢价买单的格局,就是老鹰叫,老虎回应,最后猪买单的格局。
当前多重基本面变量,进一步巩固了市场稳态与高利率格局。
地缘层面,美伊谈判持续推进、霍尔木兹海峡通航回暖,伊朗已同意暂停铀浓缩换取美方制裁放松,区域冲突边际降温、油价地缘溢价逐步消退,通胀输入风险进一步降低,彻底锁死了通胀再度失控的旧逻辑。同时伊拉克恢复伊朗航线,区域经贸回暖,进一步缓和了中东局势不确定性。
政治层面,Polymarket数据显示,民主党11月拿下众议院的概率高达91%,美国中期选举悬念基本落地。
市场提前计价后续府会分裂、政策僵局的预期,但内债为主的债务结构,杜绝了极端债务风险爆发,仅带来长期财政博弈预期,无法对冲当下高利率对黄金的压制。
短期来看,市场虚高的利率格局仍将延续,金价难有趋势性上涨行情。全球机构长线增配长债的趋势刚刚启动,利率下行的动力不足,黄金的高机会成本压力将持续存在。
但随着超长债买盘持续介入,市场利率的上行空间已逐步收窄,后续长端收益率有望逐步回调、修复虚高溢价。而黄金能否迎来趋势性顺风行情,核心不取决于美联储政策,而取决于两大核心拐点:
第一,AI产业热潮边际退潮。当AI超额收益预期降温、资本开支增速放缓,市场资金需求回落,利率中枢将自然下行,黄金的机会成本压力大幅缓解;
第二,美国劳动力市场降温。就业数据走弱将终结高利率的基本面支撑,叠加2026-2028年债务置换压力的逐步落地,市场定价将从“资本稀缺”转向“债务风险与经济疲软”,黄金的保值、避险属性将重新占据定价主导。
当前黄金最大的利空并非通胀与加息,而是AI超级资本需求+美债偿债溢价共同催生的结构性虚高利率。
美国低违约风险的内债结构,让债务危机难以落地、黄金避险价值无法释放;AI寡头不受利率约束的投资热潮,持续透支市场流动性、抬升黄金持有成本。
短期金价仍将承压震荡,等待利率溢价修复;中长期拐点明确:AI热潮退潮、劳动力市场降温,将是黄金摆脱高利率压制、开启趋势性行情的两大核心信号。
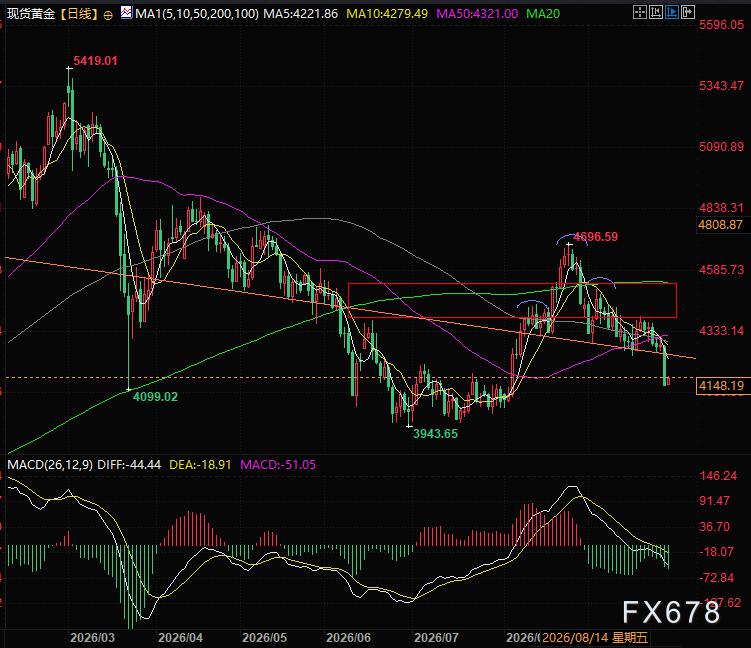
(现货黄金日线图,来源:易汇通)
北京时间18:20,现货黄金现报4148美元/盎司。
当下真正主宰长端利率、重塑大类资产定价、持续压制黄金价格的核心逻辑,是美国中长期偿债压力叠加AI超级资本需求,共同催生的结构性高利率格局,这也是本轮黄金持续承压、估值反复震荡的底层根源。
市场主线迭代:通胀退潮,债务与资本需求接棒定价
本轮美联储加息周期的核心目的,是压制失控的通胀预期。
经过多轮密集鹰派操作后,当前市场通胀预期已显著收敛,短期通胀反弹、持续超预期的概率大幅降低,通胀驱动加息、利空黄金的坏消息基本已经宣告结束。
取而代之的全新市场主线,是美国债务置换的结构性风险与长期资金定价重塑。
但是我们的观点是这部分对利率的定价虚高了,但是短期又没法去除虚火。
美国整体债务规模达40万亿美元,债务结构呈现25万亿内债+15万亿外债的特征,这一结构决定了美国主权债务几乎不存在实质性违约风险:超六成债务由本国机构、居民持有,属于国内财富再分配,可通过国内展期、流动性调节、财政缓冲持续消化;
仅15万亿外债的结构,大幅降低了海外资本集中抛售、债务危机爆发的尾部风险。
2026—2028年是美国疫情期间低息中长期国债的集中置换高峰,海量低息存量债务即将置换为高息新债,持续抬升美国联邦政府的偿债成本。
政府利息支出刚性攀升、财政压力持续放大,倒逼市场要求更高的风险溢价,最终推动美债长端收益率持续走高。这也是当前10年期美债收益率突破5.2%、30年期收益率超5.5%,创下多年高位的原因,但是这部分资金高估了美国债务暴雷的风险,这种过分胆小已经给了很多长线资金投资美债很好的点位,类似逻辑比如日本资金已经开始抄底40年期日本国债了美国机构也开始找机会抄底美债,因为现在美债、垃圾债的回报被拉的太高了,这种过分担忧自然导致长久期的资产,类似黄金的价格缩水。
AI资本虹吸:本轮高利率的核心增量推手,独立于货币政策
单纯的债务置换压力,不足以支撑当前如此极端的高利率格局。
本轮长端利率持续上行的关键增量,来自AI产业的超级资本竞争与刚性投资需求,这也是当前宏观市场最特殊的结构性特征。
传统宏观逻辑中,加息抬升资金成本会压制企业投资、抑制产业扩张,但AI寡头赛道完全打破这一规律。市场共识与产业实践印证,头部AI企业的技术迭代、算力布局、生态占领具备近乎无限的长期收益预期,极高的潜在回报率,让AI巨头完全不受高利率约束。即便资金成本大幅攀升,英伟达、微软、Meta等头部企业依旧持续加码资本开支、推出千亿级股票回购计划,产业投资热度持续高涨。
对于全球配置型机构而言,当前无风险长债收益率处于多年极值,是十年一遇的稳健配置机会。大量海外资金、长线资管机构持续抛售风险资产、增持美债、日债,进一步收紧市场流动性、夯实高利率格局。
在这一格局下,黄金的劣势被无限放大。
作为无息一般等价物,黄金的核心定价锚是实际利率与机会成本。AI推升的产业资本回报率、美债债务风险推升的利率溢价,双重共振带动实际利率大幅走高,黄金的持有成本飙升、配置性价比持续走低,最终出现“债务风险抬升利好黄金保值属性,但高利率虹吸彻底压制金价”的结构性背离。
简言之,AI产业的超额收益预期、美国债务的刚性溢价,共同制造了虚高的市场利率,形成了美国债务造势,AI产业开票,而黄金、传统实体行业、消费赛道,最终为这场流动性溢价买单的格局,就是老鹰叫,老虎回应,最后猪买单的格局。
地缘与选举缓冲:短期稳定格局,不改利率趋势
当前多重基本面变量,进一步巩固了市场稳态与高利率格局。
地缘层面,美伊谈判持续推进、霍尔木兹海峡通航回暖,伊朗已同意暂停铀浓缩换取美方制裁放松,区域冲突边际降温、油价地缘溢价逐步消退,通胀输入风险进一步降低,彻底锁死了通胀再度失控的旧逻辑。同时伊拉克恢复伊朗航线,区域经贸回暖,进一步缓和了中东局势不确定性。
政治层面,Polymarket数据显示,民主党11月拿下众议院的概率高达91%,美国中期选举悬念基本落地。
市场提前计价后续府会分裂、政策僵局的预期,但内债为主的债务结构,杜绝了极端债务风险爆发,仅带来长期财政博弈预期,无法对冲当下高利率对黄金的压制。
黄金后市展望:拐点不在加息,而在AI退潮与就业降温
短期来看,市场虚高的利率格局仍将延续,金价难有趋势性上涨行情。全球机构长线增配长债的趋势刚刚启动,利率下行的动力不足,黄金的高机会成本压力将持续存在。
但随着超长债买盘持续介入,市场利率的上行空间已逐步收窄,后续长端收益率有望逐步回调、修复虚高溢价。而黄金能否迎来趋势性顺风行情,核心不取决于美联储政策,而取决于两大核心拐点:
第一,AI产业热潮边际退潮。当AI超额收益预期降温、资本开支增速放缓,市场资金需求回落,利率中枢将自然下行,黄金的机会成本压力大幅缓解;
第二,美国劳动力市场降温。就业数据走弱将终结高利率的基本面支撑,叠加2026-2028年债务置换压力的逐步落地,市场定价将从“资本稀缺”转向“债务风险与经济疲软”,黄金的保值、避险属性将重新占据定价主导。
核心总结:
当前黄金最大的利空并非通胀与加息,而是AI超级资本需求+美债偿债溢价共同催生的结构性虚高利率。
美国低违约风险的内债结构,让债务危机难以落地、黄金避险价值无法释放;AI寡头不受利率约束的投资热潮,持续透支市场流动性、抬升黄金持有成本。
短期金价仍将承压震荡,等待利率溢价修复;中长期拐点明确:AI热潮退潮、劳动力市场降温,将是黄金摆脱高利率压制、开启趋势性行情的两大核心信号。
(现货黄金日线图,来源:易汇通)
北京时间18:20,现货黄金现报4148美元/盎司。
Dicetak ulang dari 汇通网, hak cipta semua dimiliki oleh penulis asli.
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
Suka artikel ini? Tunjukkan apresiasimu dengan memberi hadiah untuk penulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
