9 月 16 日,美联储加息 25 个基点,目标区间从 3.50% ~ 3.75% 上调至 3.75% ~ 4.00%。这是 2023 年 7 月以来美联储第一次加息。
市场交易了三年的降息逻辑,如今彻底逆转。
转向的不止美联储。欧洲央行在 6 月和 9 月各加息 25 个基点,上调利率至 2.50%;日本央行同样在 6 月、9 月连续加息,政策利率从 0.75% 上调至 1.25%。8 月下旬以来,全球已经有 10 家主要央行或货币局采取加息。
时间已经步入第四季度,而加息,是第四季度的背景和起点。
D Prime 为第四季度的定调是“寒潮渐起,智潮涌”。全球最大的三家央行同时加息,意味着市场开始进入紧缩周期,因此“寒潮渐起”;但另一方面,AI 依然引领着新一轮产业革命与康波周期,Muse 的发布让 AI 产品创新出现了更多的可能性,相关产业链依旧受益,因此“智潮涌”。危机与乐观并存,这就是未来三个月的定调。
一、全球央行重新进入加息周期
这轮加息的触发点不是经济过热,而是能源。今年 3 月,中东局势升级,油价快速上涨,通胀本已回落,结果被打断了。2026 年初,美国 CPI 同比一度回落到 2.4% 左右,核心 CPI 降到 2.47%,眼看着通胀率就要达到 2% 的目标,谁知中东一声炮响,CPI 同比重新上行,5 月升至 4.17%。通胀重新抬头,宽松的逻辑不再成立,美联储也只能重新转向加息。
那么,这轮加息的终点在哪?今年还要加息几次?市场众说纷纭,莫衷一是。D Prime 认为,瞎猜毫无意义,应该看中性利率,即经济处在充分就业、通胀又稳定的状态下,保持不宽松、不紧缩状态的实际利率水平。当实际利率(政策利率减通胀率)大于中性利率,意味着货币政策能够压抑通胀;反之可能助长通胀。当前,美国的实际利率低于中性利率,意味着货币政策在助长通胀,因此加息不可避免。
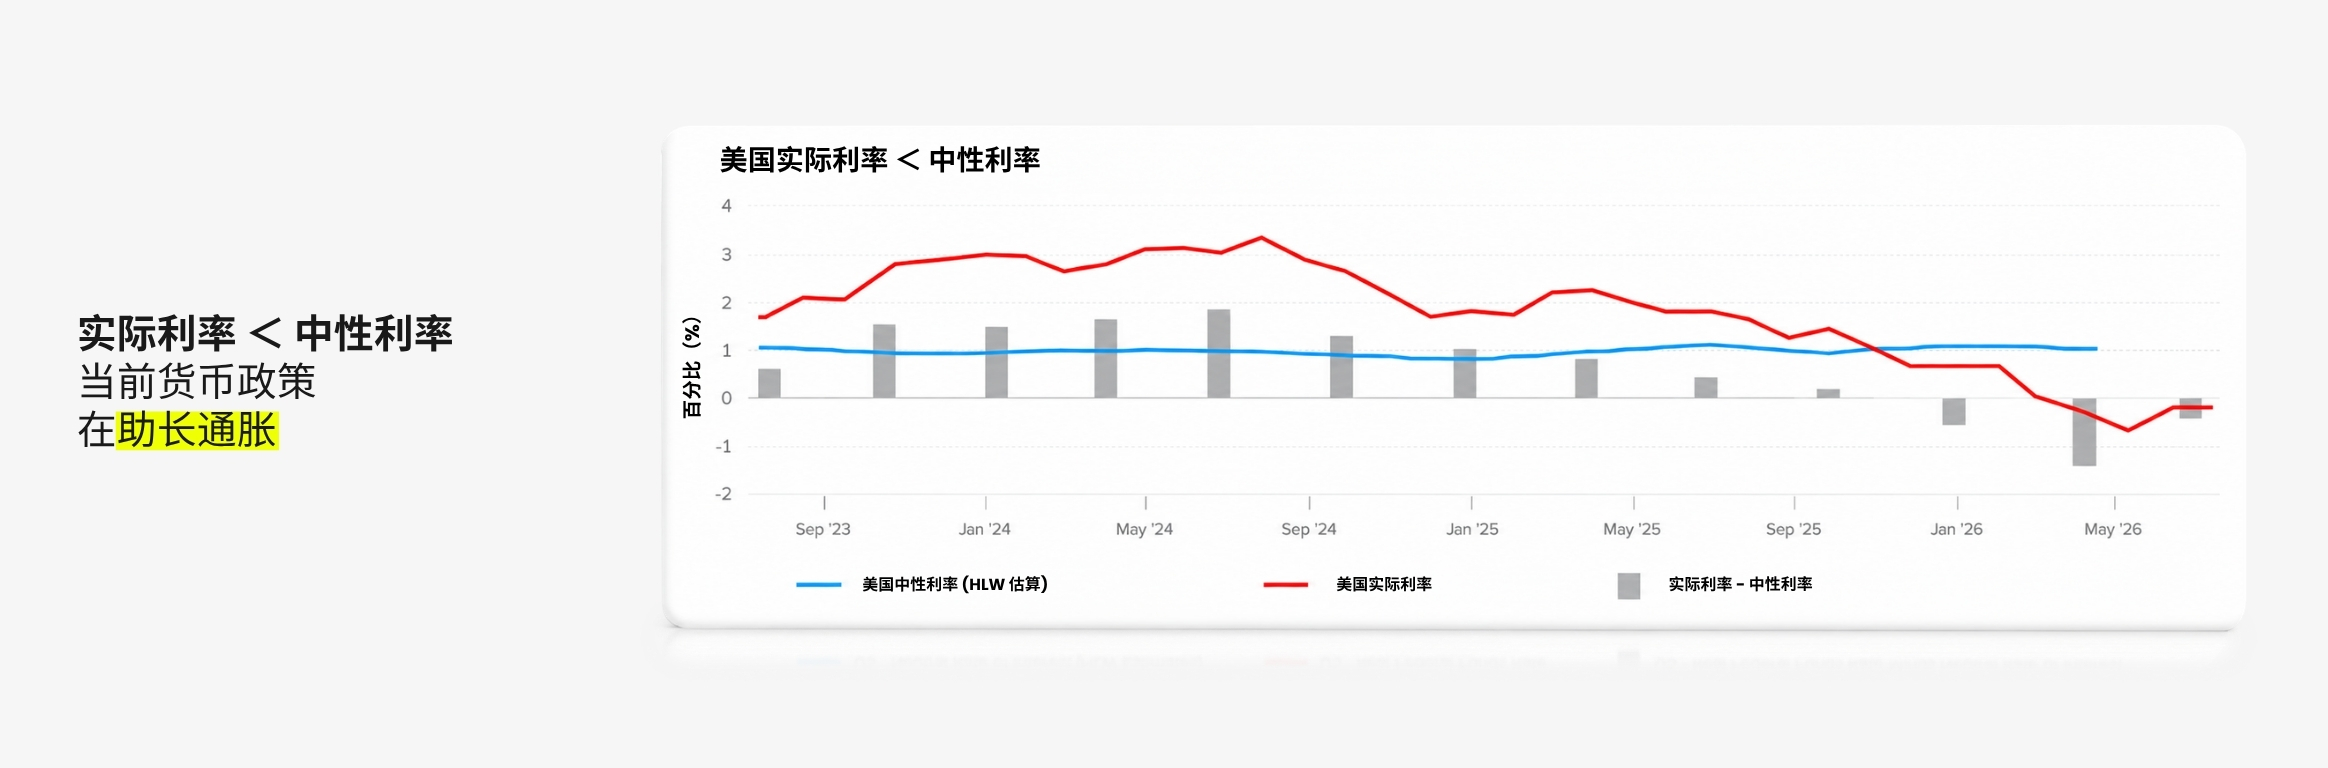
根据银河证券的估算,假设核心通胀率为 2.5%,对应的中性利率大概在 4.0% ~ 4.25%;即便算上 AI 拉动生产率带来的通胀,2027 年的中性利率也不过 4.25% ~ 4.5%。照这个来算,9 月这次加息之后,再加息 2 ~ 3 次,实际政策利率可能就会高过中性利率水平,通胀就会得到有效控制。所以未来美联储再加息 2 ~ 3 次的可能性较大,而且不太可能连续加息,可能会“点刹”,因为美联储也要顾及加息对经济的影响。
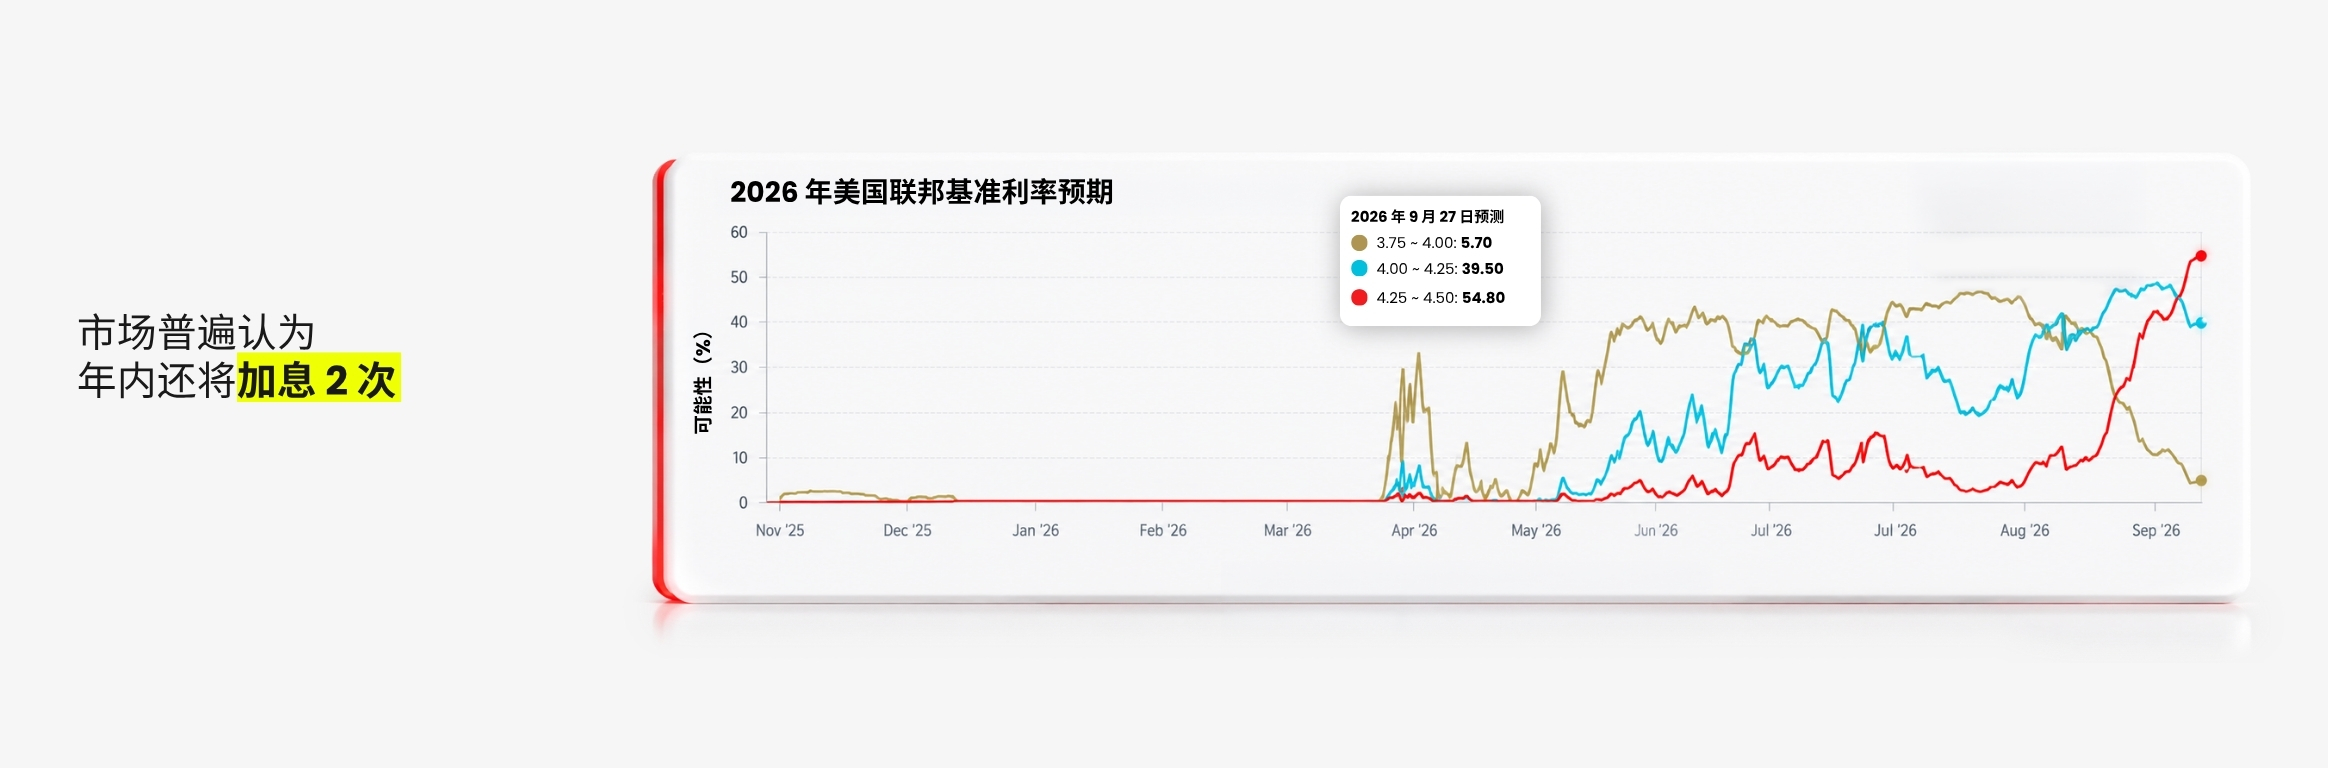
有意思的是,我们认为市场对通胀的定价有点过度了。截止 9 月 27 日,市场预期再加息两次的概率已达 54.8%,再加息一次的概率 39.5%。到明年,利率加到 5% 的概率居然还有 20.7%!当然市场过度反应不是坏事,当利空被充分定价后,市场也更容易反弹。
二、美国经济复盘与四季度展望
三季度,美国经济并不热,今年一二季度 GDP 环比折年率分别只有 2.1% 和 1.5%,比 2022 ~ 2025 的数值更低。贸易、库存和政府支出拖累了 GDP。净出口两个季度分别拖累经济增速 0.37 和 1.14 个百分点,库存贡献从一季度的正 0.23% 转成二季度的负 0.72%,政府支出也从正 0.74% 转成负 0.16%。
消费有所回暖,但第四季度依然可能疲软。个人消费支出对 GDP 的贡献从一季度的 0.37% 上升到二季度的 2.31%,8 月零售销售同比上涨 6%,环比 1.2%。当然,这里面有促销活动和消费时点错位的原因,但整体上看是有韧性的。
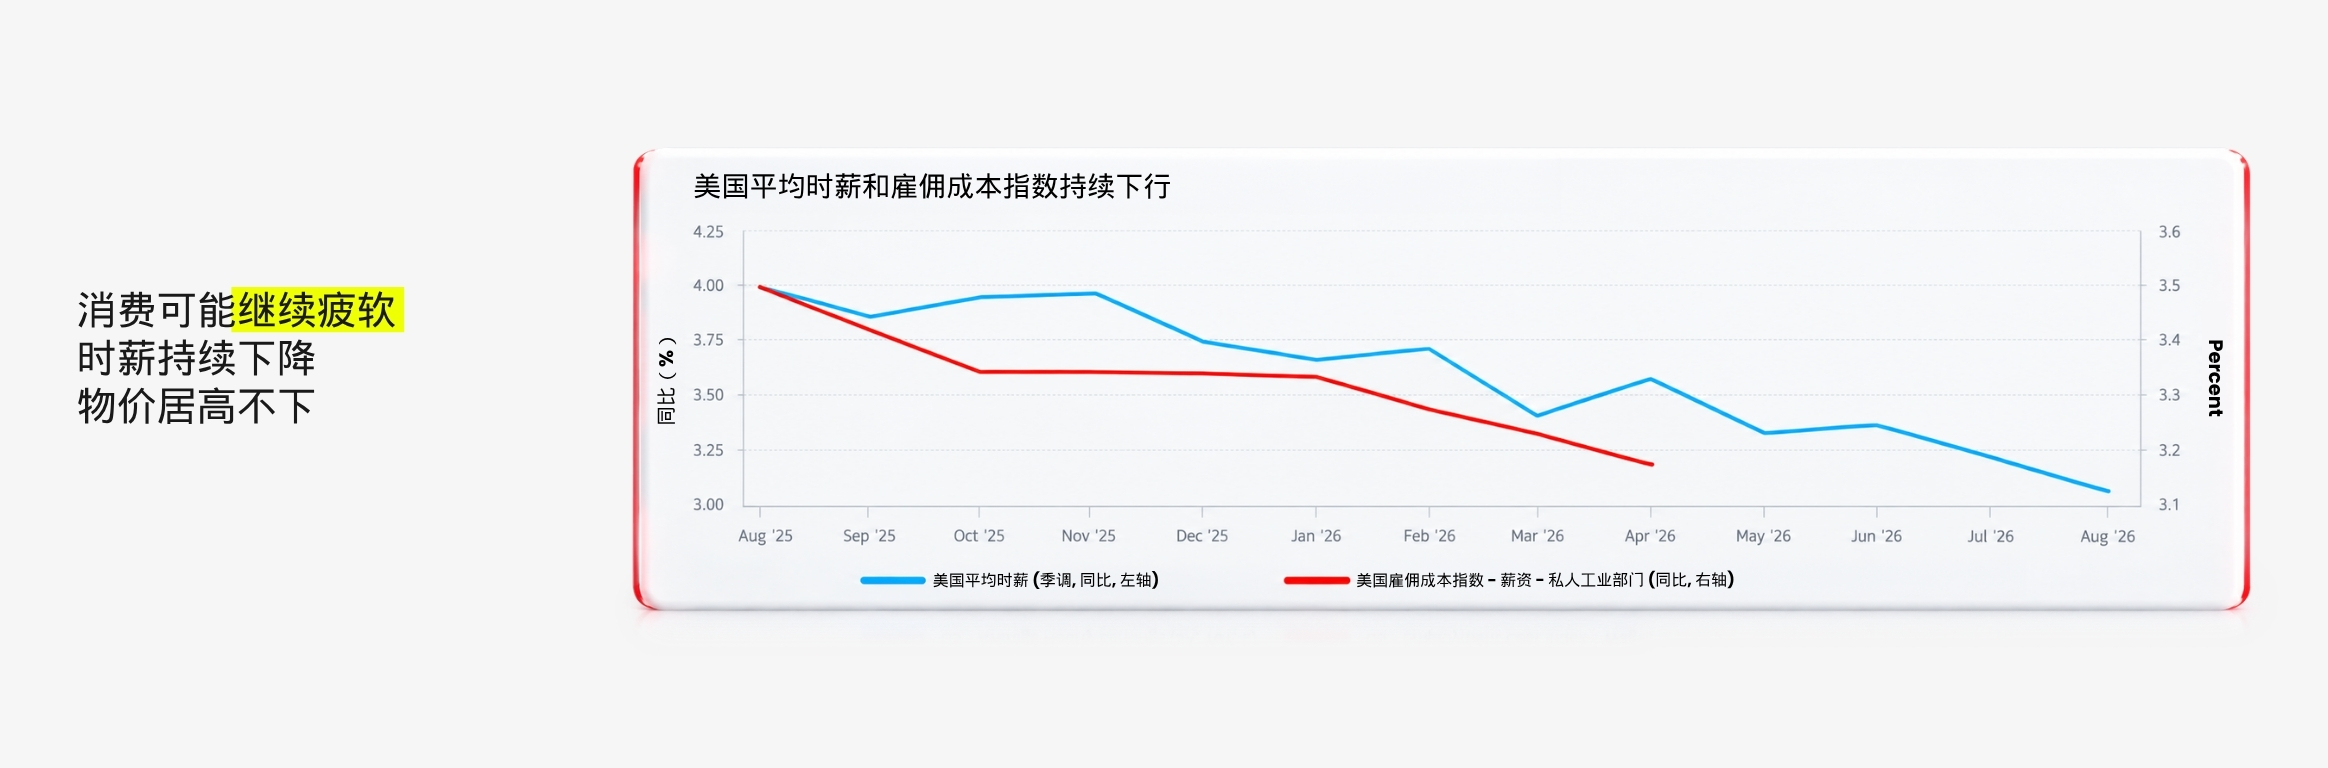
但是,四季度的消费反弹的概率不大。消费的核心变量是可支配收入,但美国平均时薪在下降,这可能有 AI 对就业的冲击。另一方面,顽固的通胀提高物价,也会影响消费意愿。
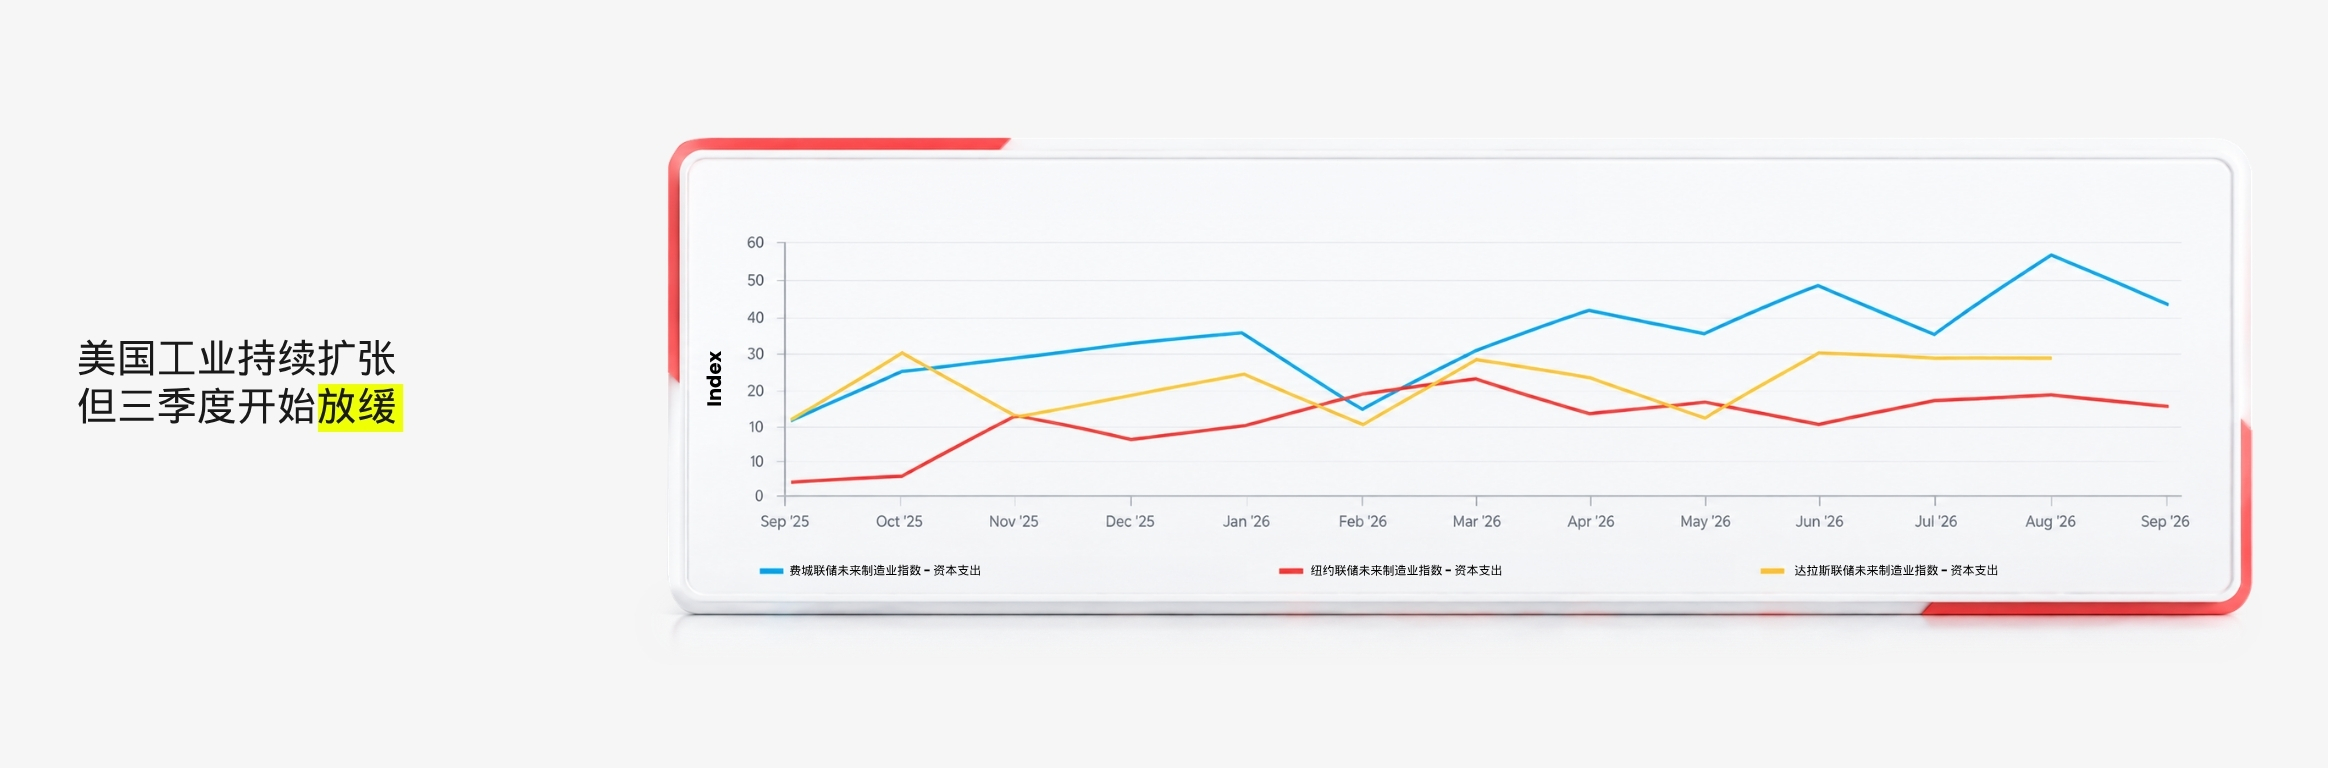
AI 带来的私人部门投资扩张,是经济的主要拉动项。前 8 个月美国制造业 PMI 均值 53.5,在主要发达经济体里最强,且二季度明显扩张,但进入三季度之后 PMI 基本持平在 53.9 左右,斜率开始放缓。工业扩张指数也显示出,从 5 月份开始,美国的工业有放缓迹象。
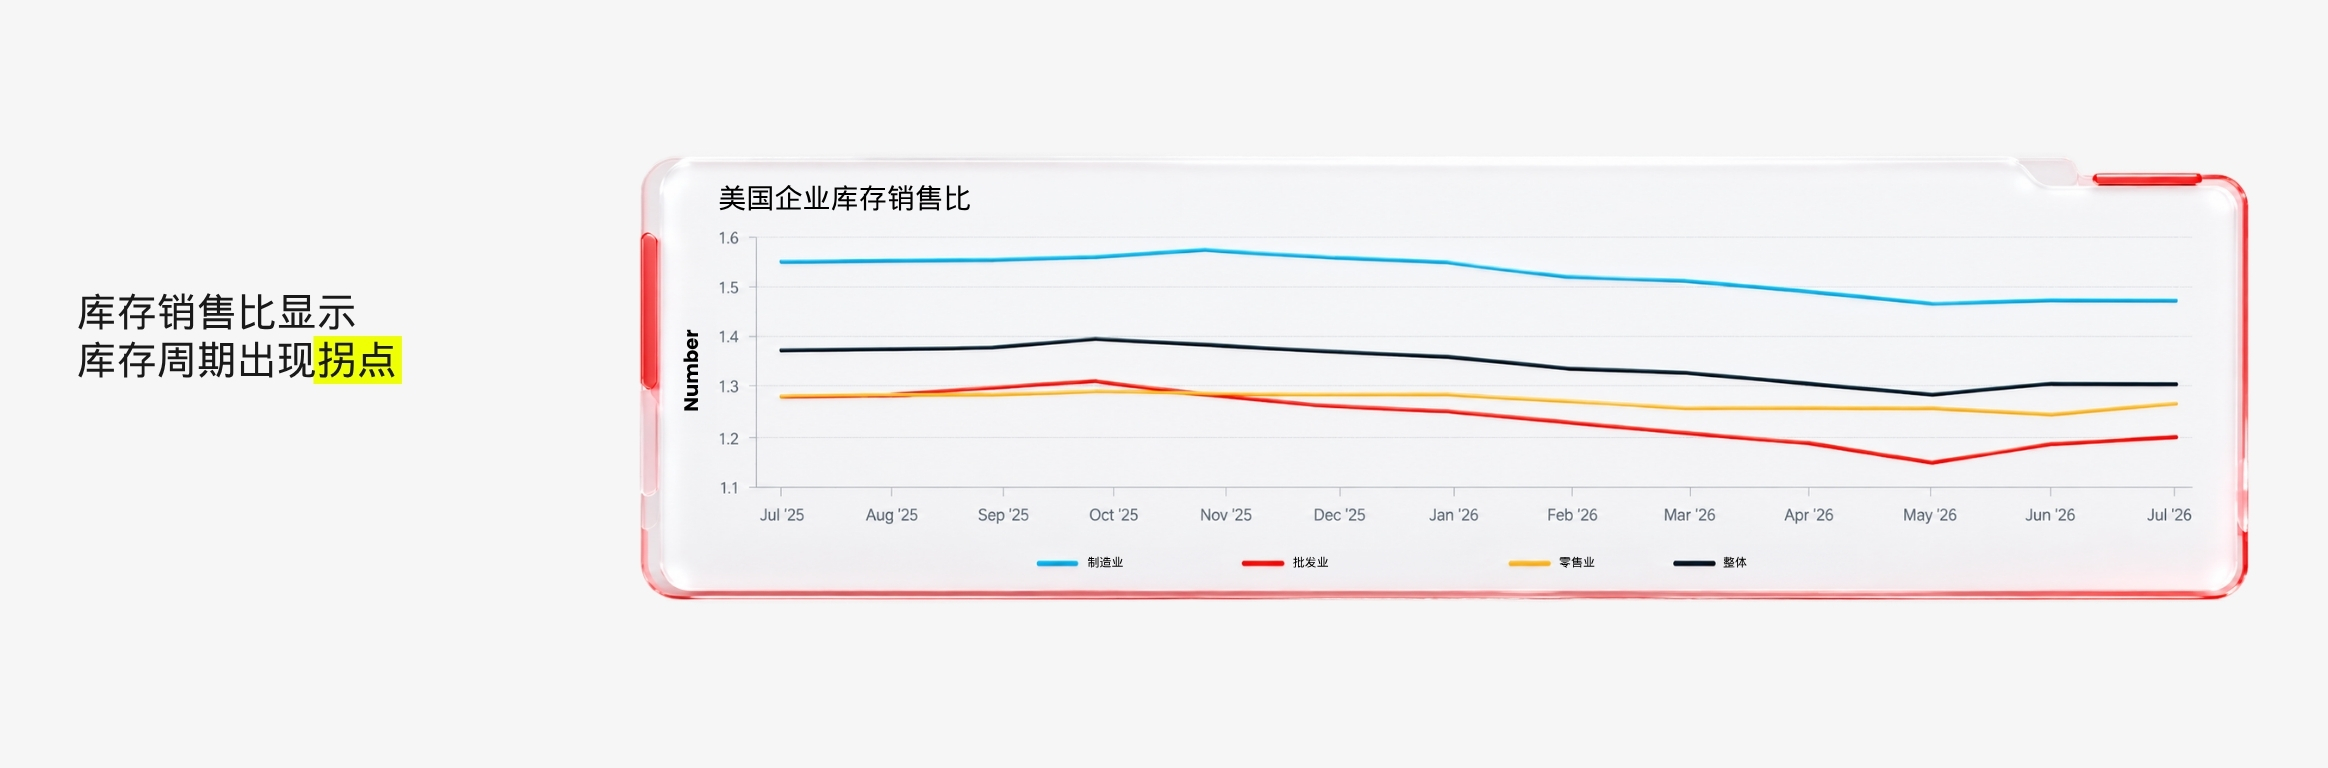
库存销售比也佐证了我们的判断。该指标整体下降,说明库存增量低于销售增量,社会总体在去库存,可 5 月起该指标重新抬升,要么是库存开始积压,要么是销售开始下滑。虽然总量还在扩张,边际动能却在降速。
经济放缓是把双刃剑,这使得美联储不敢激进加息,但另一方面,如果通胀顽固且经济没有起色,那么恐怕陷入更麻烦的滞胀。工业扩张放缓可能和前期基数太高有关,由于前期存储紧缺带来的产能扩张,不代表经济在衰退。
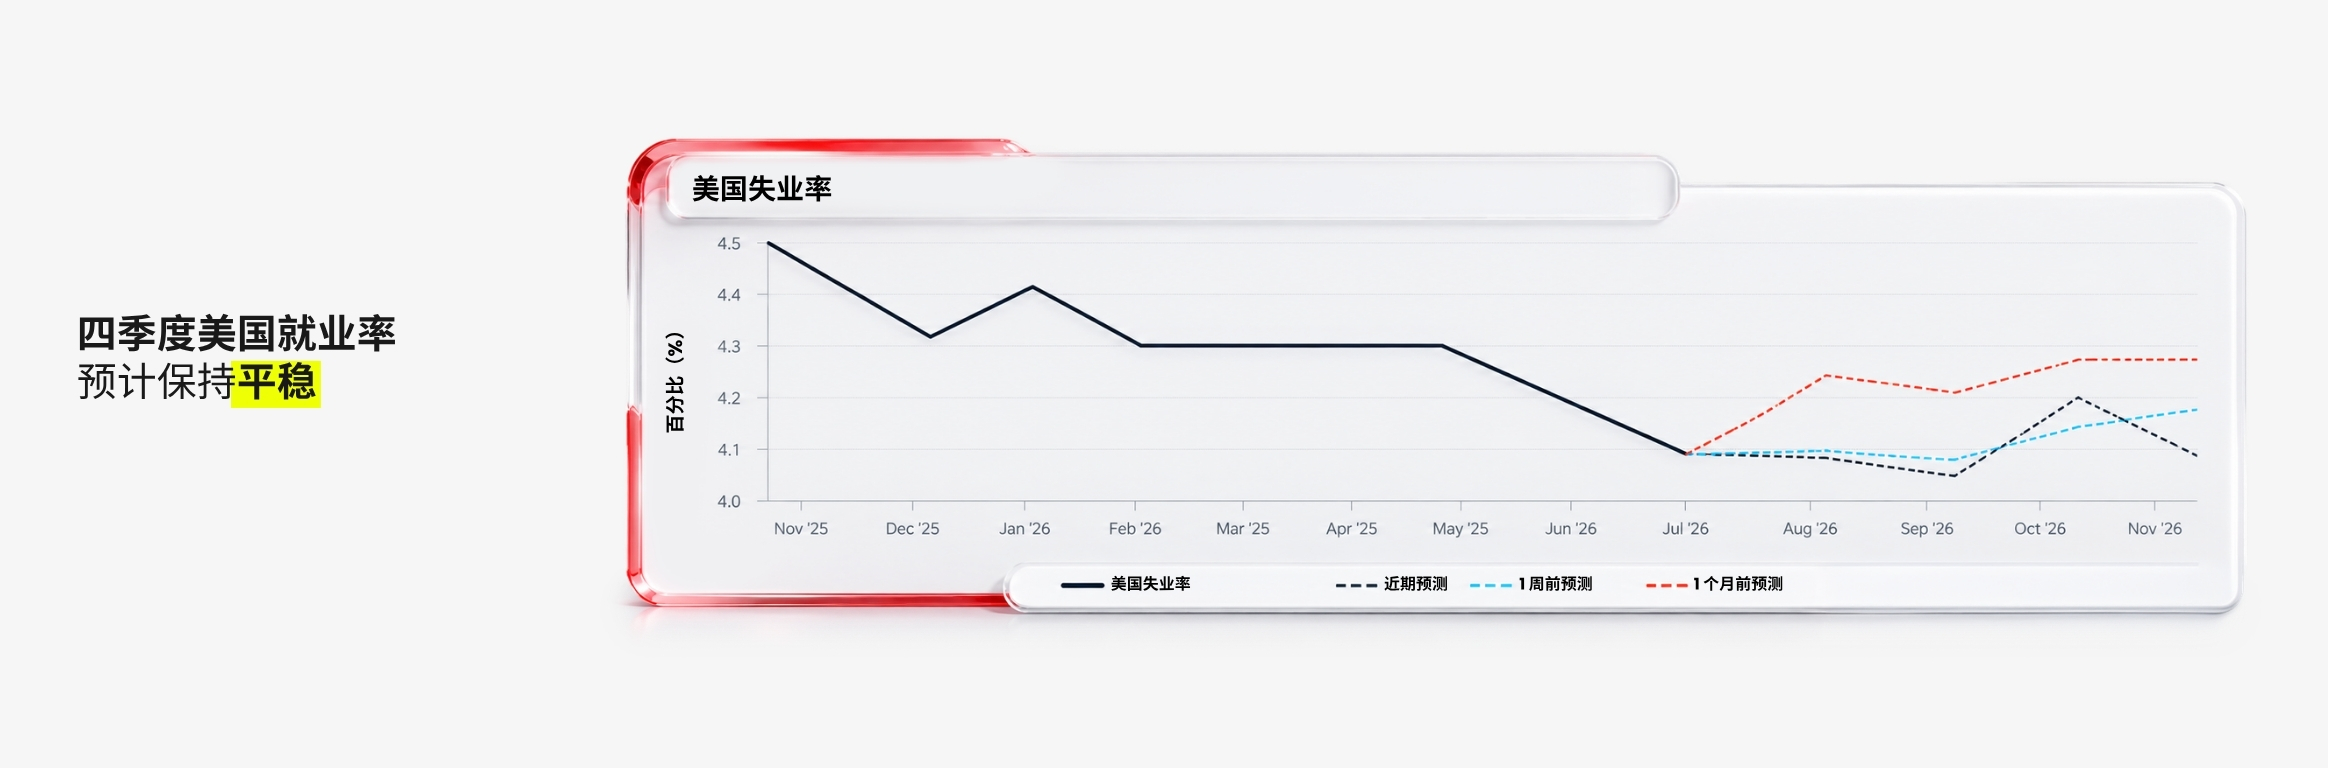
四季度,美国就业率预期保持平稳,非农和就业依然不会是影响加息预期的主要变量。通胀才是核心。
三、四季度的通胀依然不乐观
这一轮通胀之所以顽固,是因为它的源头在外,因此加息治标不治本。加息虽然能抑制经济活动,从而降低通胀,但这毕竟是杀敌一千自损八百,油价不回落,问题就不能解决。当前油价中枢维持在 90 到 100 美元,9 月中旬布伦特现货一度突破 120 美元。后来胡塞武装也来搅局,曼德海峡也出现危机,通行船只数量锐减。这些变量都不受美联储控制。
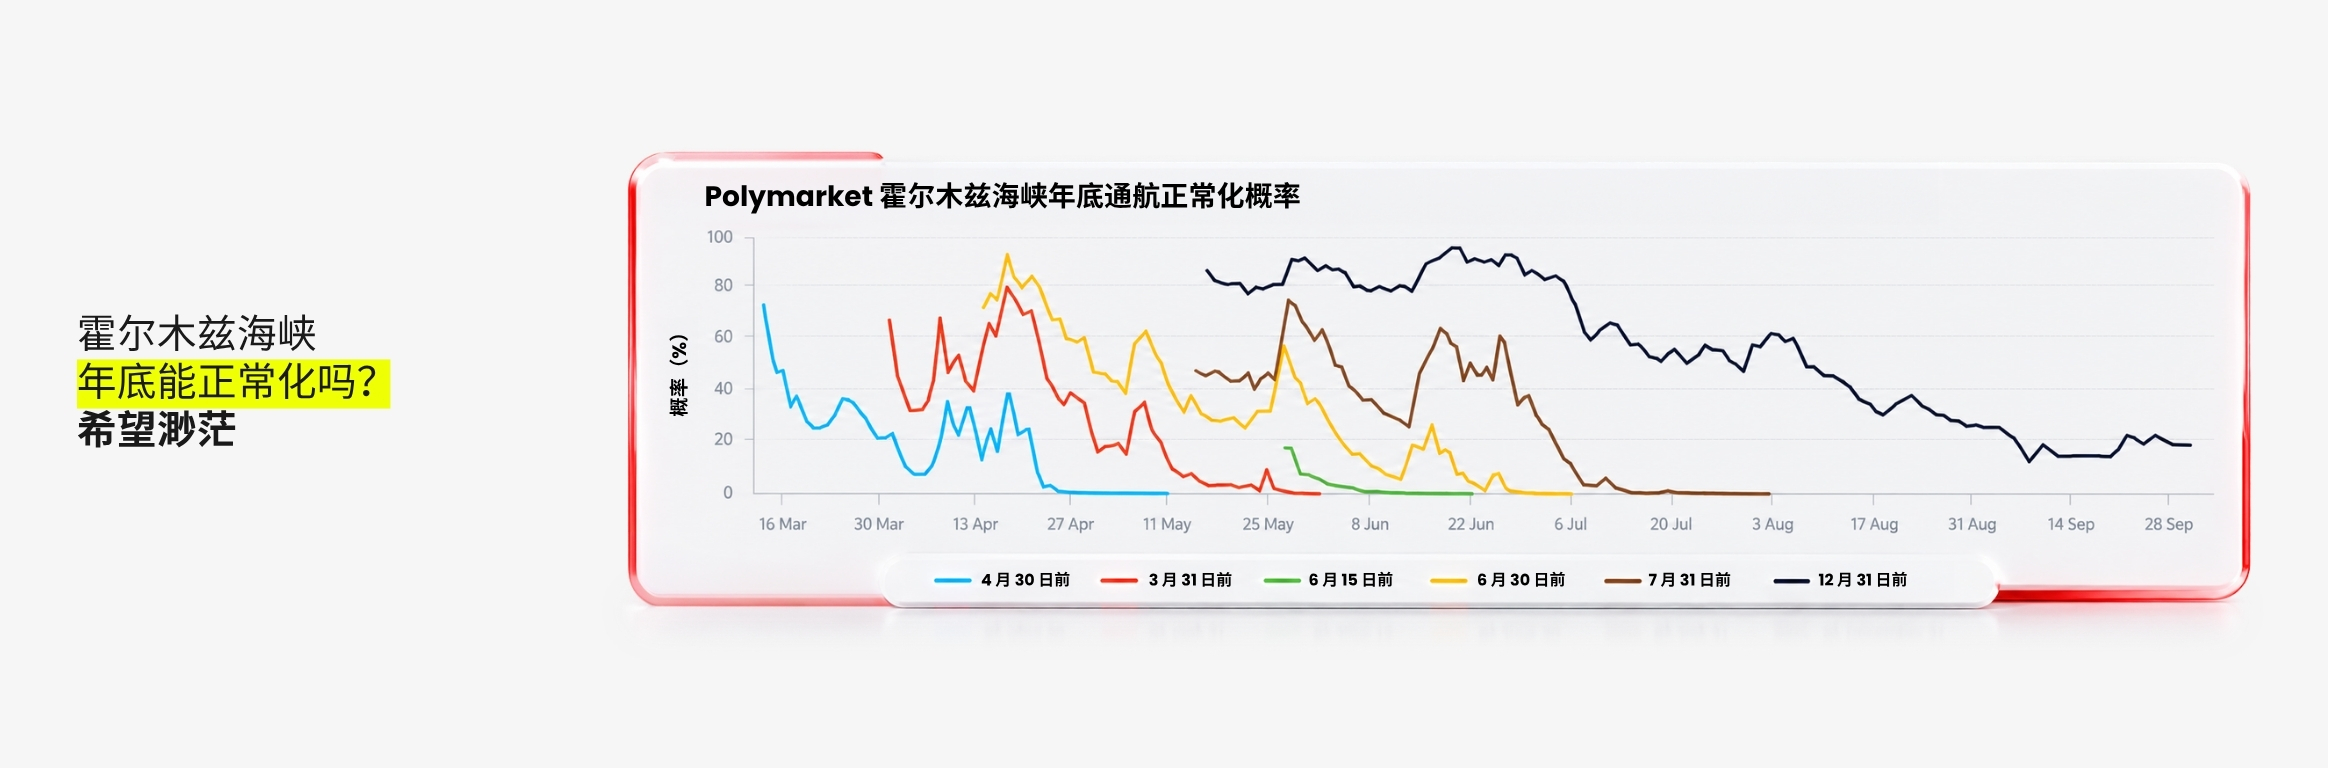
霍尔木兹海峡年底能恢复正常吗?希望渺茫。市场的预期一路下降,年底恢复正常通航的概率约 20%。
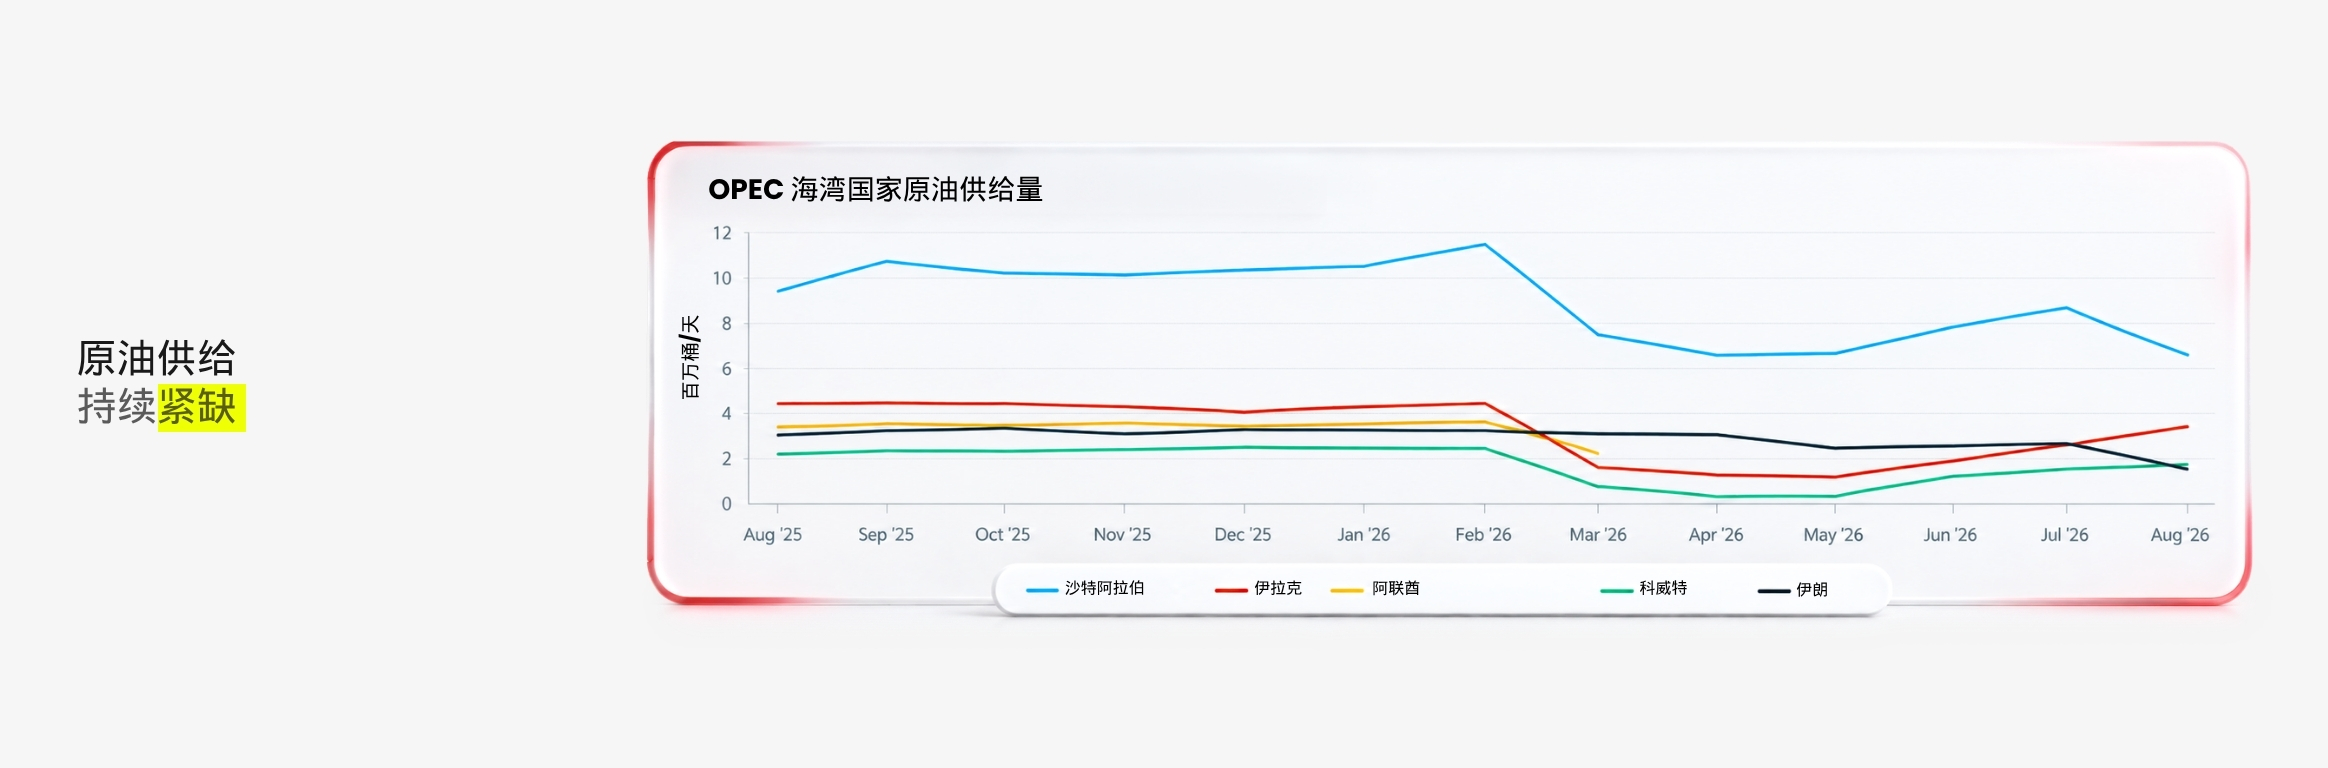
另一方面,原油供给持续紧缺。由于局势持续动荡,海湾产油国的供应链受到破坏,因此第四季度,油价回落的可能性不大。
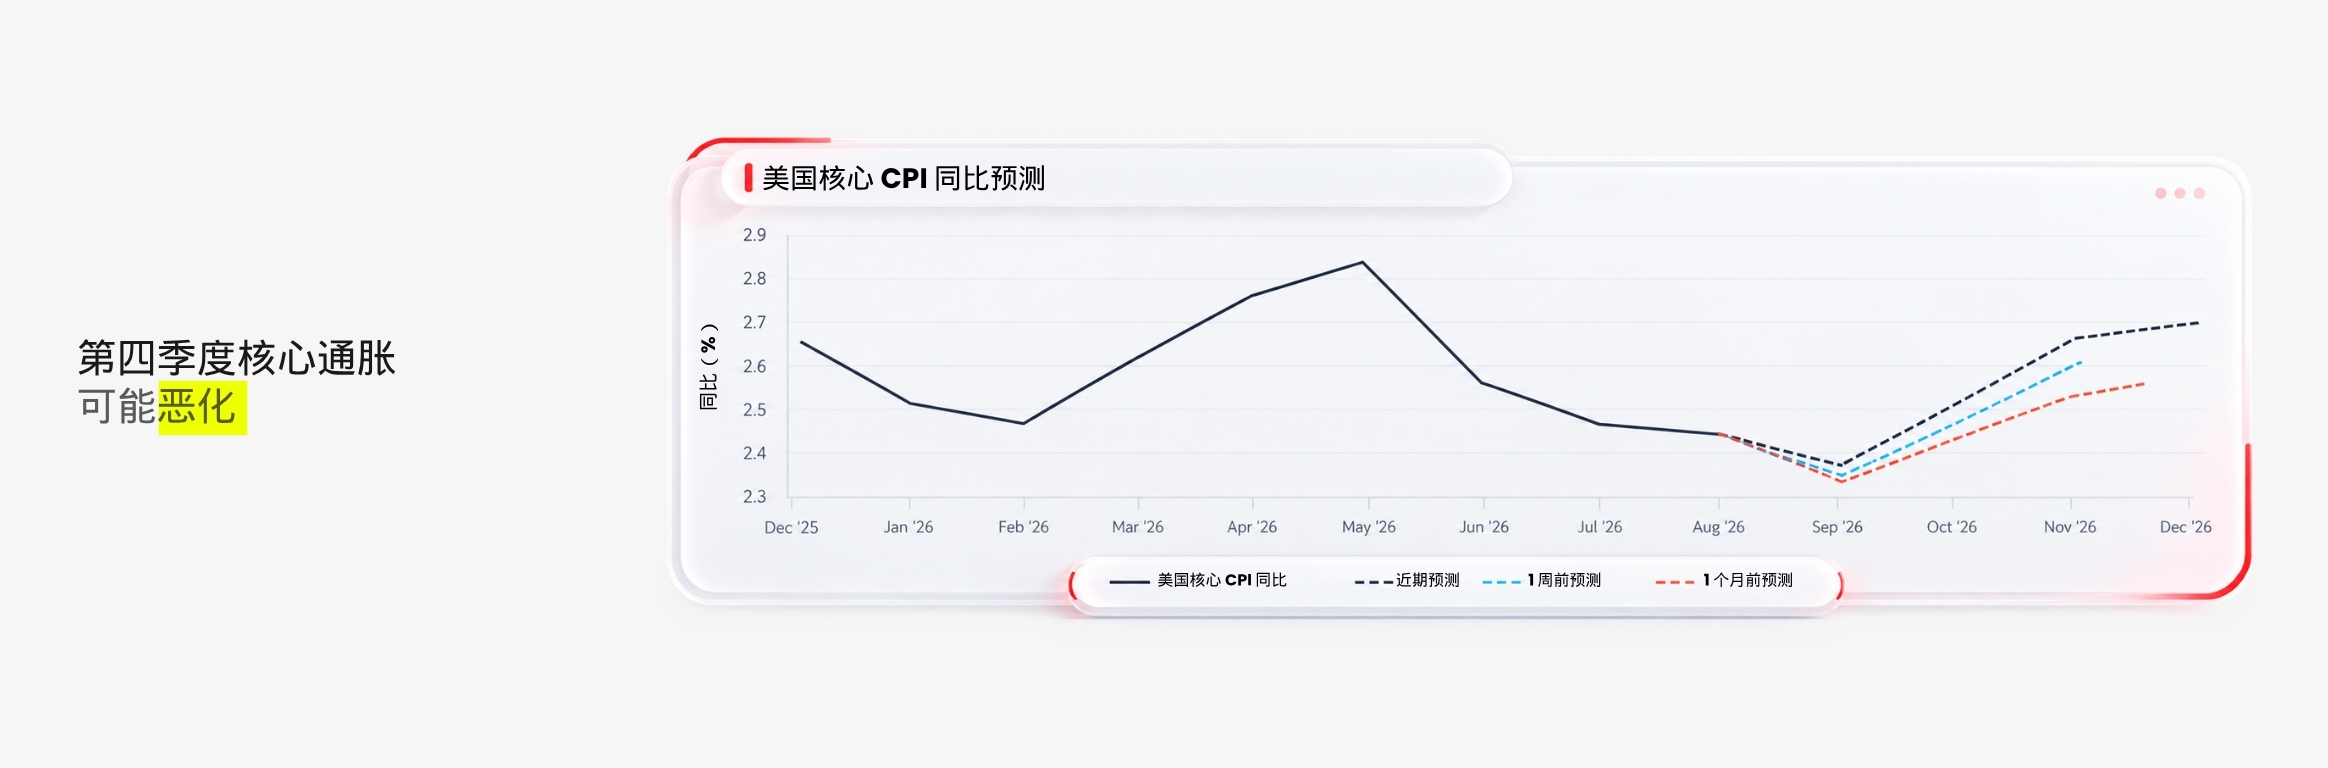
现在的局面是,能源决定通胀的波动和上沿,住房和核心服务决定通胀的中枢。四季度 CPI 大概率在 3.2% 到 3.4% 之间,最大的上行风险还是中东局势恶化、油价再次突破带来的二次传导。
在这种情况下,第四季度的通胀还有可能继续恶化,至年底可能升至 2.7% 左右的水平,接近今年 5 月份的高点。
债券市场已经充分反映了对通胀的悲观预期,美国 10 年期国债收益率已经超过 5.1%,5 年期国债拍卖的得标利率 5.033%,是 2006 年以来的最高水平,一级交易商的获配比例升到 15.8%,也是两年最高。这说明市场不仅在上修短端利率,连对中长期通胀和财政风险的定价也在同步抬升。债市已经在为更坏的局面提前定价。
四、欧元区和日本:通胀顽固,但对前景乐观
通胀同样在影响欧元区和日本。欧洲是能源冲击最直接的受害者,8 月欧元区通胀同比 3.2%,比 7 月的 2.9% 抬升了 0.3 个百分点,能源是元凶,而此前顽固的服务通胀反倒缓解了一些。欧元区的制造业处在低位修复阶段,今年前 8 个月,欧元区制造业 PMI 均值 52.5,从荣枯线附近缓慢回升,其中德国靠财政扩张、国防支出和设备投资支撑,是主要增量。但欧元区的性质是低基数下的修复,并非全面扩张。
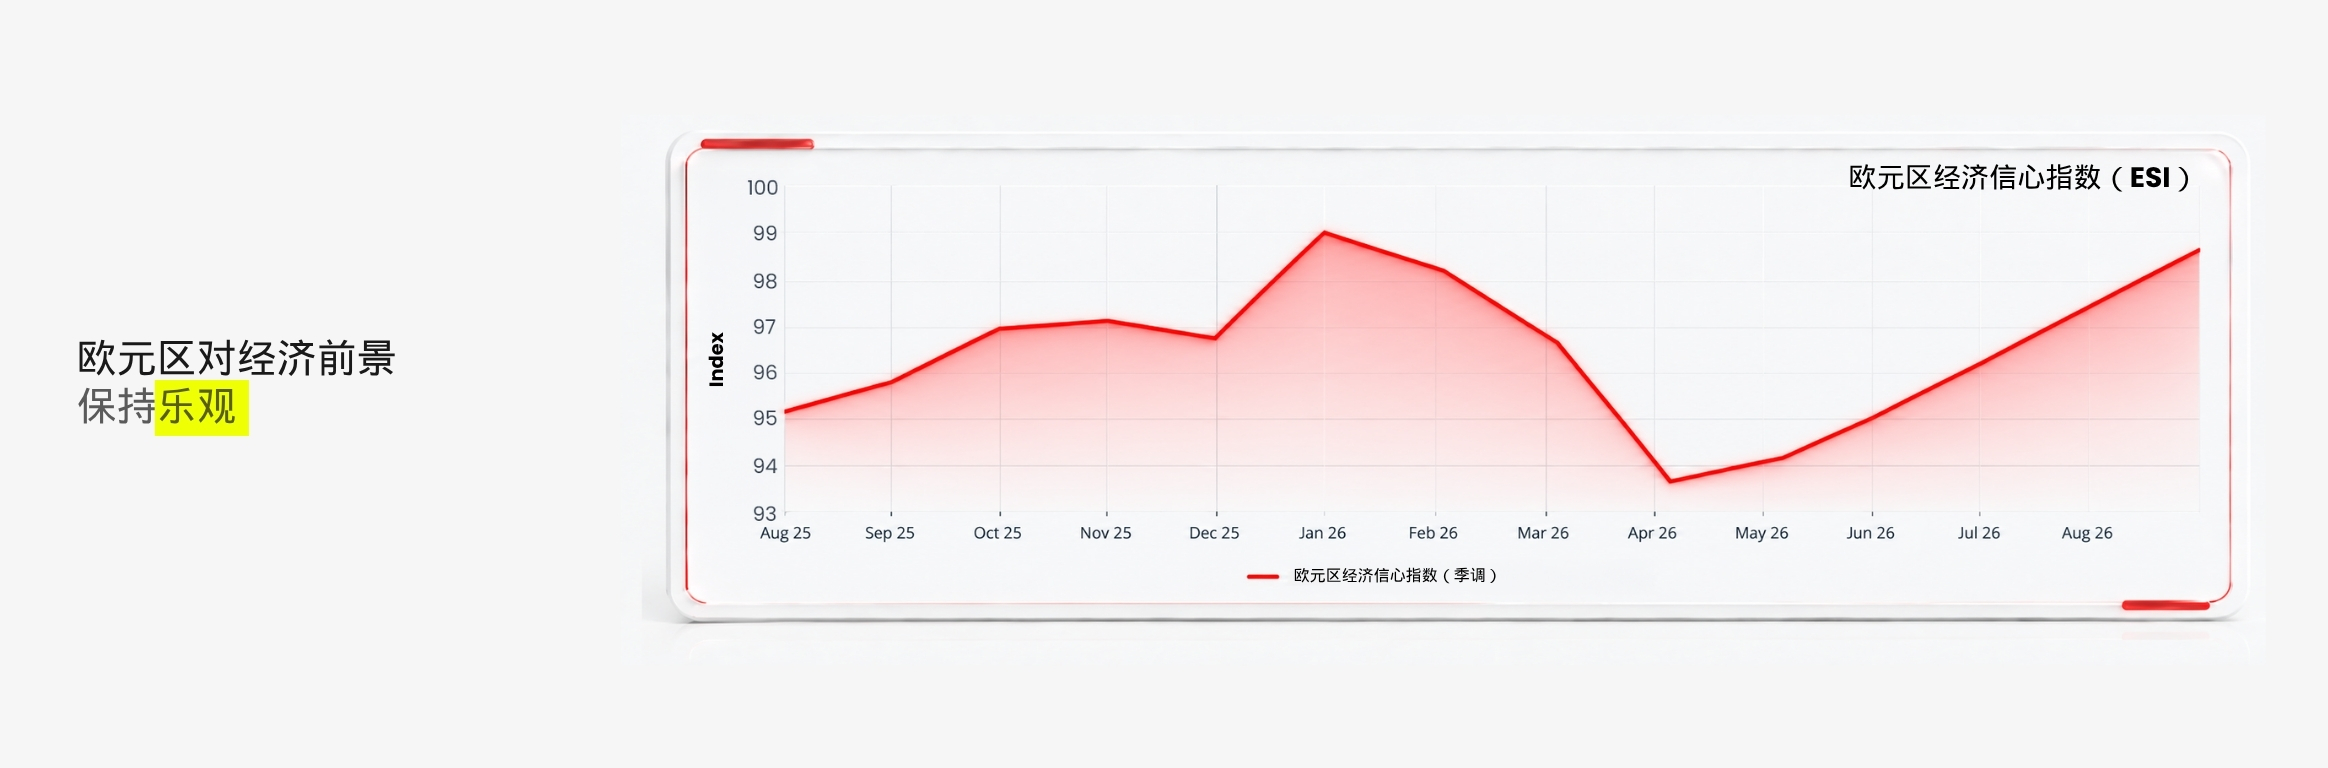
不过,欧元区对经济前景保持乐观,可能是近期的经济修复影响了情绪。经济信心指数从 4 月开始回升,已接近美伊冲突前的高点。由于经济基本面的改善,第四季度欧元可能会有一定程度的坚挺。
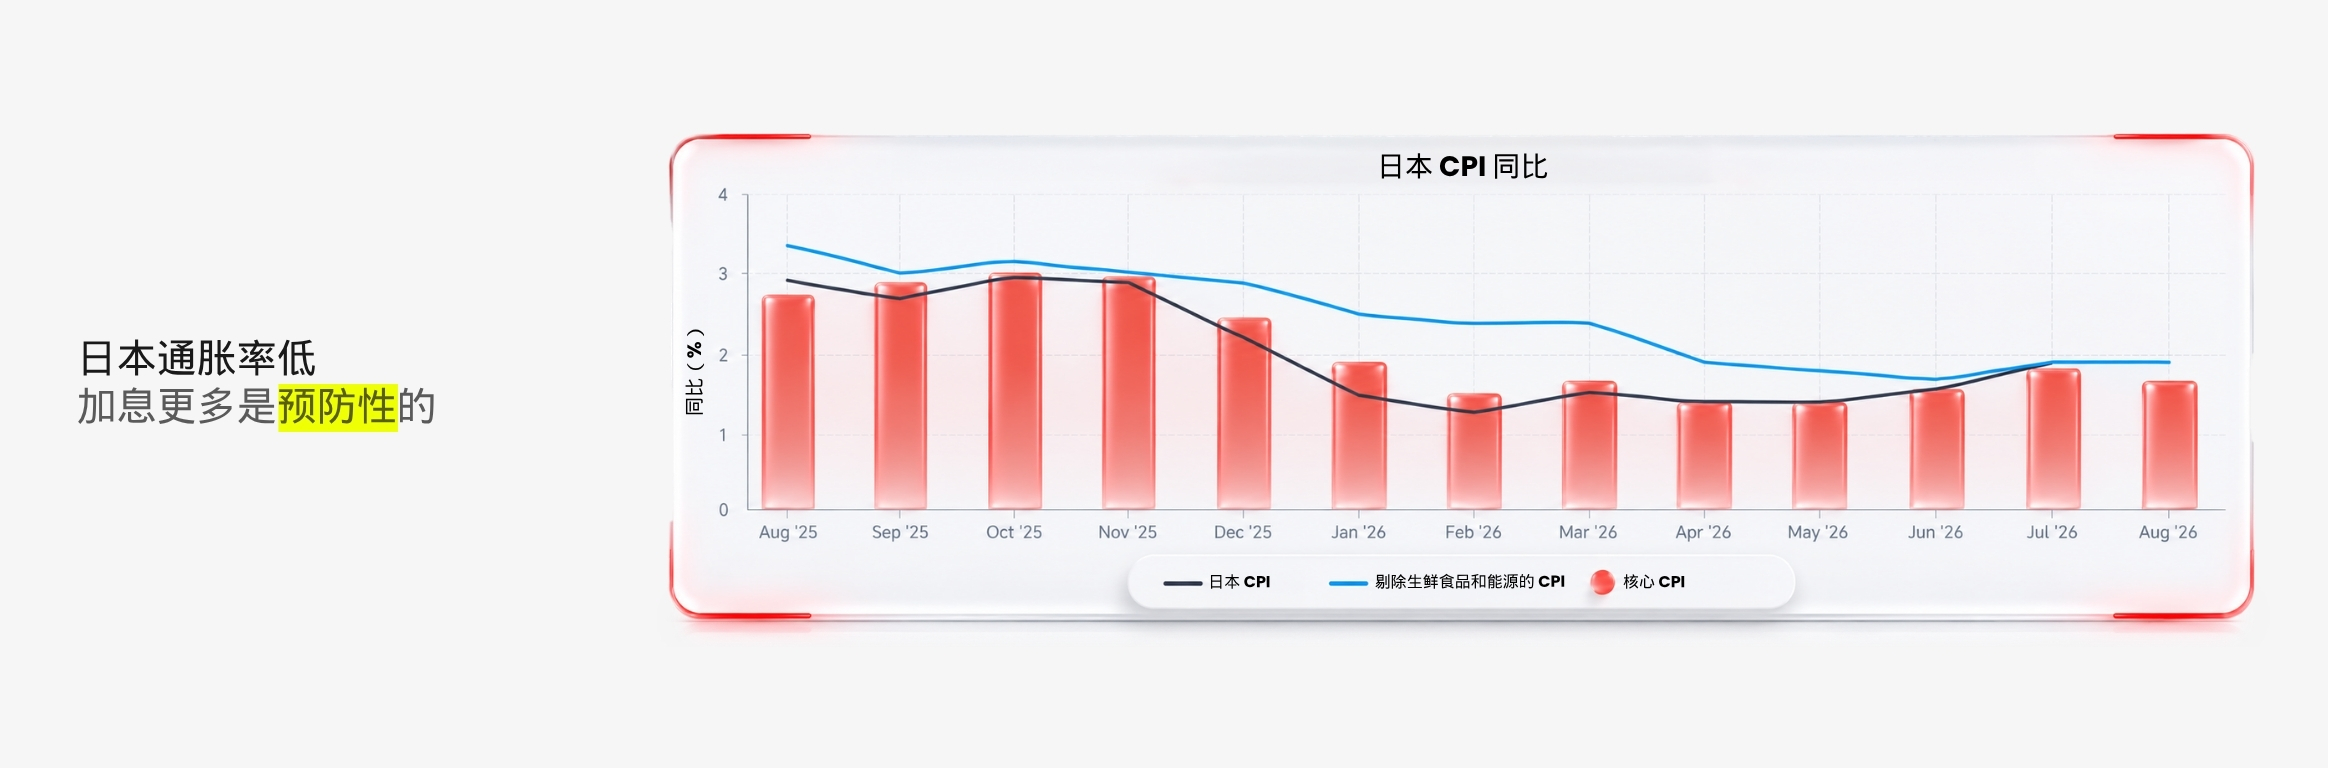
日本的情况很特别,它的表观通胀并不高,8 月核心 CPI 只有 1.7%,整体 CPI 1.9%,但日央行还是在 9 月 18 日加息 25 个基点,把政策利率上调至 1.25%,是 1995 年以来的最高水平。加息的逻辑可能是“预防性抗通胀”。高油价、日元贬值、AI 需求带动的半导体涨价等因素在持续推升企业成本,中长期通胀预期在上行。与其等通胀起来再被动应对,不如现在提前加息。
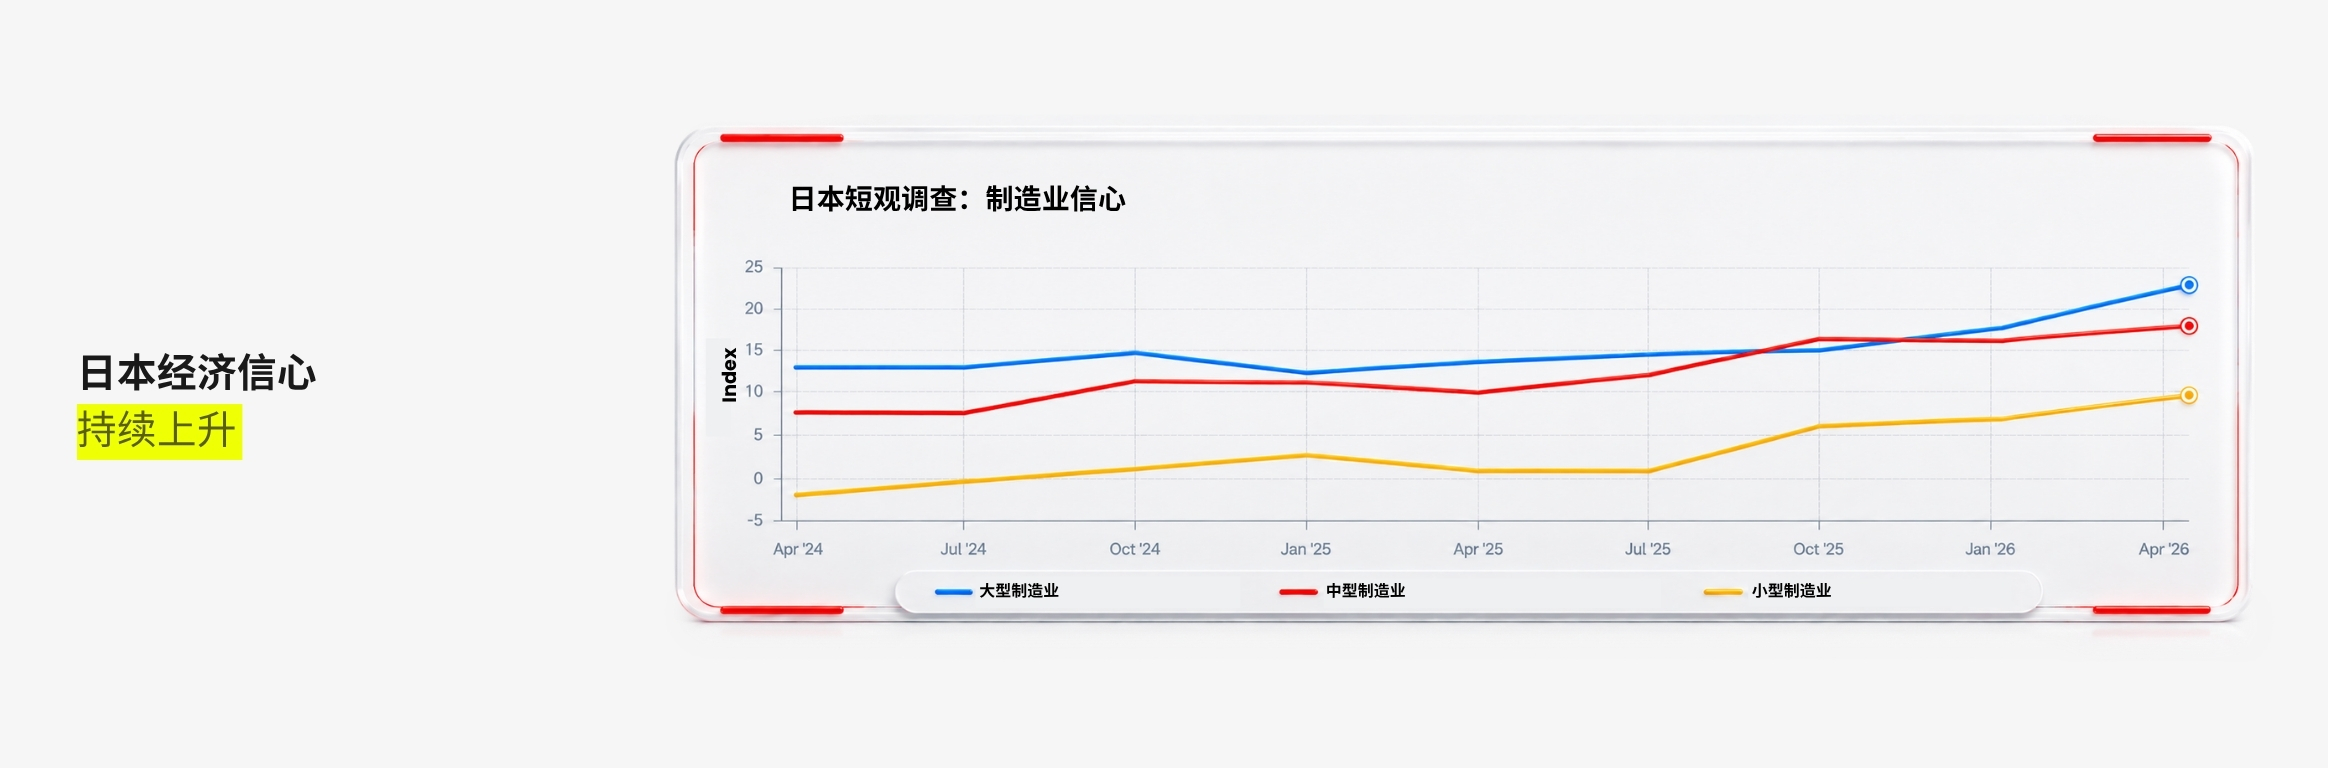
日本短观调查显示,二季度大型制造业信心指数升到 22,是 2024 年以来的最高水平,中型、小型企业也都在上行。信心增强源于日本出口和制造业景气修复,深层原因还是 AI。半导体和先进制造的订单在放量,企业敢扩产、敢涨价,信心自然就起来了。但与此同时,日债也在被持续抛售,日本 10 年期国债收益率已经冲上 1996 年以来的新高,加息叠加长端利率上行,金融机构的持仓压力和财政融资成本都在抬升,这是四季度需要关注的一个风险点。
五、人工智能潮流涌动
加息和通胀的寒潮下,AI 的热潮还在涌动。前段时间,Meta 的 AI 智能体 Muse 登顶了美国 iPhone 免费应用下载榜,连续占据榜首。这件事的意义不在于一个产品火了,而在于它标志着个人 Agent 正在从概念走进普通人的生活,人们开始把真实的生活任务交给 AI 去办了,需求得到了验证,AI 的使用场景被进一步打开,想象空间更加广阔。另一方面,OpenAI 发布 GPT-6,总裁 Greg Brockman 宣布公司已经实现了 AGI(强人工智能)。在众多利好的影响下,算力又开始涨价,Nebius 宣布 10 月 1 日起 GPU 云服务平均涨 20%,客户已经在预订 2028 年一季度和二季度的算力了,需求能见度从约 18 个月拉长到超过 24 个月。
这些信号都意味着,此前人们担心的 AI 降速,实为多虑,AI 的发展还没到头,AI 的产能周期还没有到拐点。
在 AI 的带动下,全球制造业前 8 个月 PMI 均值 52.0,超过 2025 年的 50.3,AI 资本开支是核心驱动力。美国的半导体和电子元件生产指数接近 180,而剔除计算机和半导体之后的传统制造业,指数还低于 100,典型的 K 型分化。
当然坏消息是,通胀恐怕还是压不住。
由于 AI 热潮不减,科技巨头愿意承受 8% 甚至更高的发债成本去抢钱,所以 AI 既是增长和信心的来源,也是利率上行的原因之一。虽然本轮通胀冲击,主要原因是油价,但 AI 带来的过热也是不可忽视的因素,当然,后者带来的通胀是健康的,是“幸福的烦恼”。
总而言之,四季度的“寒潮”和“热潮”,都是确定的,美欧日央行大概率还会各加一次息,但 AI 带来的盈利增长正在消化加息带来的影响。两股潮流,谁占上风,四季度会给出更清楚的答案。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.