


注:此文章由FxPro高级分析师Alex Kuptsikevich撰写
· 美元随着美国国债收益率和加息预期升温而走强。
· 日元受疲软基本面拖累而走弱,货币干预似乎已无望。
美元已升至六周高点,并再一次接近17个月高点。这得益于美国商业活动增强至2021年以来的最高水平以及越来越多的FOMC成员支持加息,推动10年期国债收益率升至19年来的最高水平。油价上涨近6.5%也进一步提振了美元,此前伊朗在联合国表示,在针对该国的所有制裁解除之前,不会重新开放霍尔木兹海峡。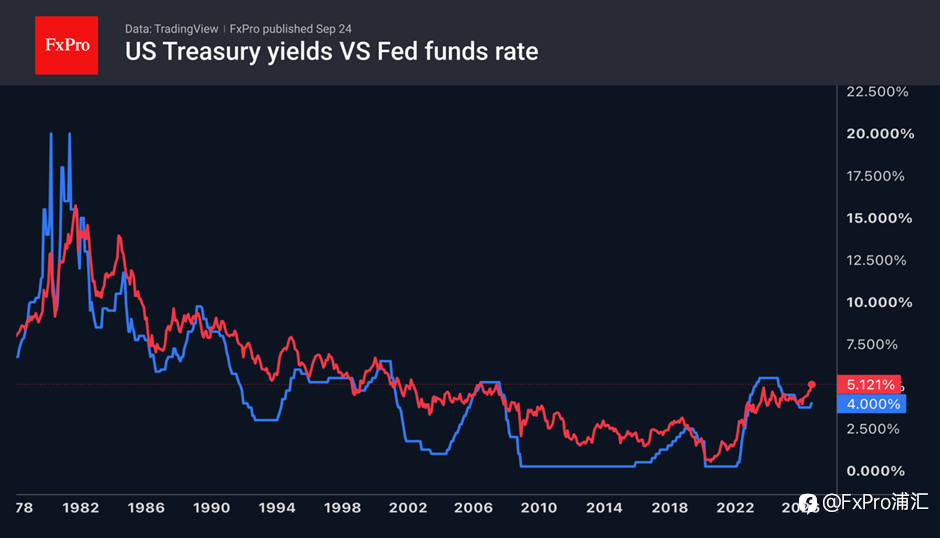 采购经理们描绘出了一幅支持美联储启动加息周期的经济图景:就业状况正在改善,产出价格正在上涨。同时,PMI走强表明,美国GDP增速将快于专家此前的预测。
经济能够承受更高的利率,而期货市场目前已经完全计入未来一年内利率升至4.75%–5.00%的预期,高于目前的3.75%–4.00%。过去一周内,到今年年底前加息两次的概率已从40%跃升至58%。10月份进一步加息的可能性已从54%升至70%。
美国国债收益率上升推动美元兑日元走高。美元兑日元已升至158.6。该货币对的汇率与外汇投资者的焦虑程度相关。本月初,160附近曾发生大规模干预;7月底,市场在接近164时出现反转。市场担心日本和美国可能再次协调进行货币干预。尤其是考虑到财政部长贝森特(Bessent)一直致力于减少贸易逆差,想必他正对美元目前的走强感到不满。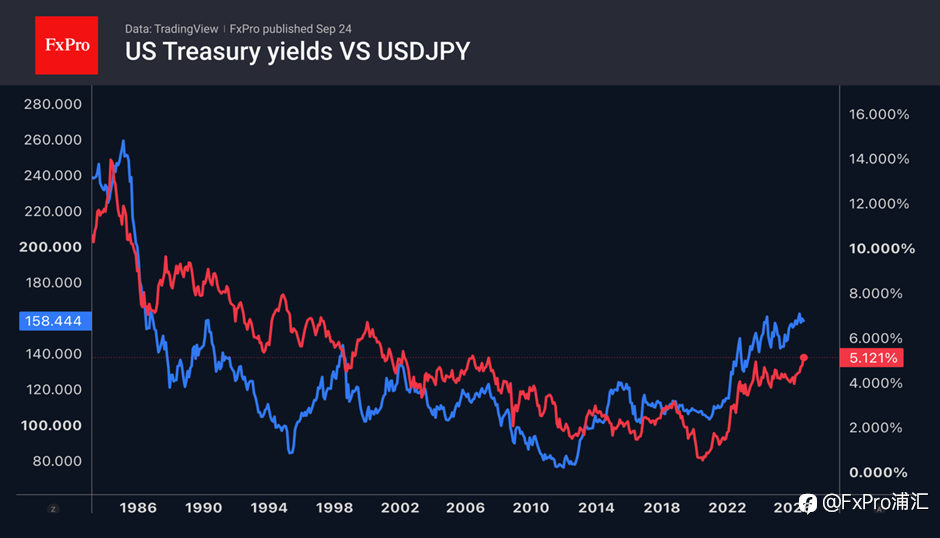 然而,投机者们正从以下事实中汲取信心:美国财政部回购政府债券并未阻止收益率的上升,且此前在外汇市场的干预也未能彻底打击掉美元兑日元(USD/JPY)的多头。相对温和的市场波动正为他们提供以稍具吸引力的价格入场的机会。基本面条件依然未变,各央行之间的利差仍然巨大。市场干预需要达到“震撼与威慑”(shock and awe)的规模:必须明确指出问题所在,展现雄厚的资金实力与全面的行动决心,并且通常还需要在实践中证明这一点,正如欧洲央行(ECB)和瑞士国家银行(SNB)在10到15年前所做的那样。自2025年7月以来,对冲基金首次转为日元的净买家,这也为他们重新建立空头头寸奠定基础。
为了打破美元兑日元(USD/JPY)的上升趋势,日本央行(BoJ)需要以更快的速度收紧政策,但首先,可能需要达到2022年至2024年间所见的干预规模。目前,“异议者”的存在表明了日本央行的谨慎立场,而越来越多的联邦公开市场委员会(FOMC)官员正呼吁上调联邦基金利率,且不断上升的美国国债收益率正将资本从其他发达市场吸引走。
总结:美联储加息预期与美债收益率攀升助推美元走强,而日元疲软令USD/JPY在160关口的干预风险持续存在。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.

- AKHIR -