


AI 板块再次大起大落,行情变动快得超出想象。中东地缘冲突突然升级推高了油价,市场对通胀的担忧重新升温,AI 芯片股随即大幅下跌,连带着纳斯达克成为全球股市跌幅最大的市场,紧接着 CPI 数据降温幅度超出预期,AI 板块又马上回升,重新迎来上涨行情。但在表层行情的剧烈震荡之下,一个埋藏更深的“雷”正在慢慢裂开:AI 公司想要融到钱,债券市场已经快撑不住供给了。这不是短期情绪带来的扰动,是供给端引发的结构性危机,值得每个市场参与者留意。
为什么说债券市场快“供不起”AI 了?
2026年,微软、Alphabet、Meta 和亚马逊这四大云巨头,AI 资本开支合计预计将达到约7250亿美元,摩根士丹利分析师 Brian Nowak 的最新预测显示,到2027年,这个数字会增长到1.2万亿美元,到2028年更是将达到1.4万亿美元。如此庞大的开支,已经严重透支了巨头原本充沛的自由现金流。美国银行的数据表明,现在科技巨头的资本开支,已经消耗掉派发股息、股票回购后剩余运营现金流的94%。
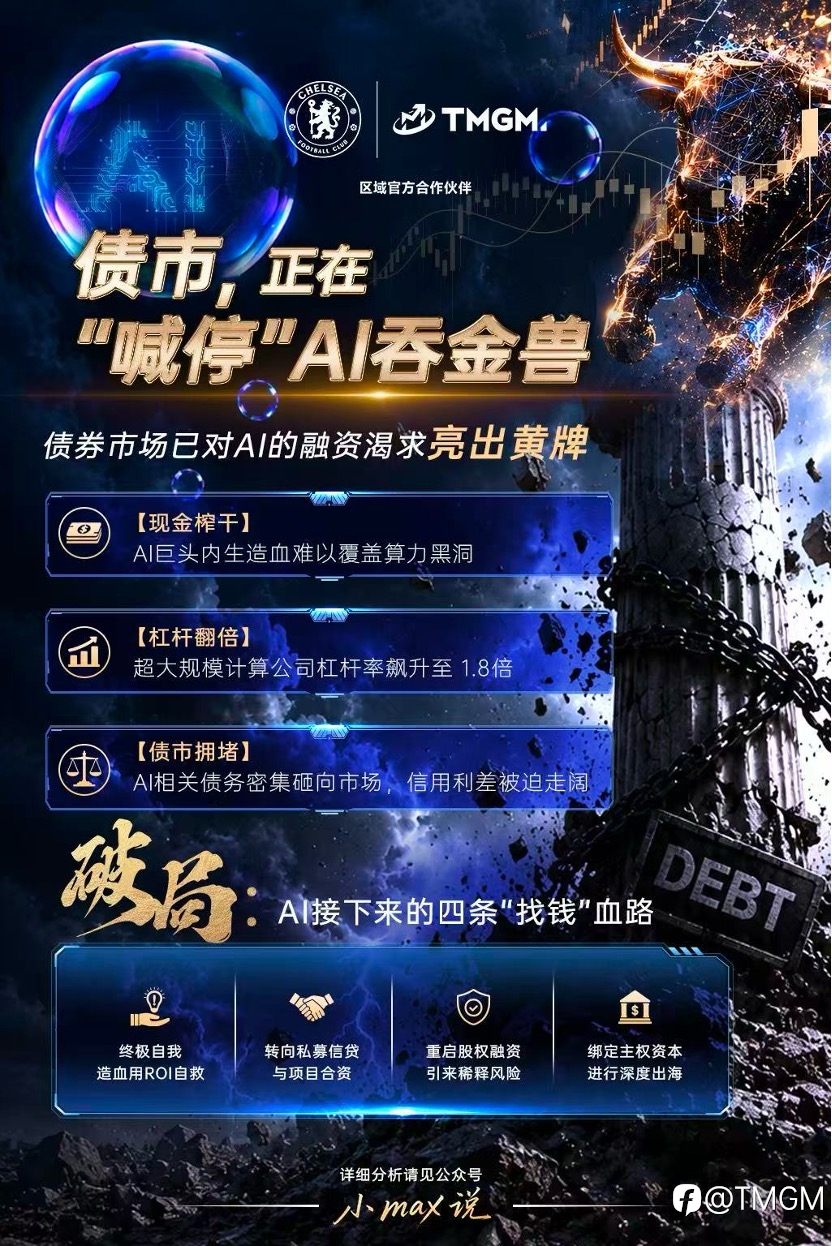
因为现金储备耗尽,过去一年里科技公司纷纷涌入债市融资,2024年,Alphabet、亚马逊、Meta、甲骨文、英伟达和 SpaceX 这六家科技巨头,在全球债券市场合计发行了约170亿美元的债券。到2025年,这个数字已经涨到1080亿美元,而2026年才过去半年,发债规模就已经达到约2440亿美元。算下来短短两年,发债规模膨胀超过了14倍,摩根士丹利预测,2026年全年全球和 AI 相关的债券发行规模有望接近5700亿美元,和去年相比增长超过一倍。摩根士丹利的数据还显示,这些超大型计算公司的资产负债表正在急剧恶化:整体杠杆率已经从2025年第三季度的0.9倍飙升至当前的1.8倍,杠杆水平甚至超过了重资产属性的整个能源板块。
眼下债券市场已经发出了清晰的承压信号,过去几周里,英伟达、SpaceX 和亚马逊三家合计发行了750亿美元的债券,已经让投资级企业债市场有点吃不消。新发行的债券在二级市场很快走跌,让习惯靠打新获利的投资者失望不小。亚马逊更是不得不支付比自身历史标准更高的利率,才能完成这次融资,对这家一向融资成本很低的科技巨头来说,这已经是个很不寻常的信号。
利差的数据要更直观,根据 MarketAxess 的统计,上周 Alphabet 的10年期债券利差扩大了12个基点,Meta 的同期限债券利差则扩大了16个基点。同期彭博的数据表明,整体投资级债券的平均利差仅上升了2个基点。高盛的投资级债券交易员 Jeffrey Papai 在报告里直接提到:过去一个月里,750亿美元和 AI 相关的债券发行已经让市场“疲于消化”,高盛 AI 债券篮子的利差单周就扩大了22个基点。更市场的承接能力正在快速缩水,此前需要超过750亿美元的供给才会让市场承压,现在只要250亿美元就足以让市场“陷入被动”。
市场承接不住,主要有三个结构性原因可以解释
第一个原因在于,AI 债券的供给占比已经从“边缘”变成了“主流”
AI 相关债券在整体投资级市场中的占比,已从2024年的约1%跃升到2025年的约7%,到2026年上半年更是达到了约18%。在15年期以上的长久期发行里,这一比例甚至高达42%。亚马逊、Meta、谷歌、微软和甲骨文五家公司,现在已经占到整个美元投资级债券指数的4%;如果按久期加权计算,把六大超大规模计算商和三家主要芯片公司都算进去,AI 相关发行人占指数的比例已经达到9%。现在科技债的规模已经大到不能忽视,也大到很难消化。
第二个原因:投资者清楚后续还有更多债券要发
投资者并不担心这些公司本身的信用资质,他们早就预判到,未来几年这些公司还会在芯片和数据中心领域持续砸下巨资,这意味着还将有数千亿新债券持续流入市场。Voya 投资管理公司投资级企业债券部门负责人 Travis King 就说:“大家都清楚后续还有更多债券要发行,所以现在都不会贸然全仓杀入,态度普遍比较谨慎。”
第三个原因:科技巨头根本不在意债市的反应
通常发债的企业都会尽量讨好投资者,好把融资成本压到最低,但那些超大规模科技公司现在正陷入激烈的算力竞赛,不管当下市场状况好不好,它们随时都能拿出数千亿美元的发债计划。
传统债市已经承压,AI 接下来该怎么走?
面对传统投资级债券市场容量触顶、利差不断走阔的现状,科技巨头们不得不寻找新的资金来源。从华尔街近期的资本动向来看,它们确实已经开始行动,但整体来看,AI 企业的前景并不乐观。
路径一:转向私募信贷与创新合资结构
公募美元债市越来越拥挤,逼得科技巨头们把目光转向了资金成本更高、但容量更大也更灵活的私募信贷市场,预计约有四分之一的高等级融资需求会外溢到私募市场。
现在市场上已经出现了为单个超大型数据中心项目量身定制的特殊目的融资架构,比如私募巨头蓝猫(Blue Owl)就和 Meta 成立了一家合资企业(Joint Venture),但流动性不是免费来的:私募结构本身复杂,还要算流动性折价,这个合资项目发行时的定价比 Meta 一般义务债务高出了约100个基点,可见 AI 为了找钱,已经不得不接受更高的财务成本。
路径二:被迫重启股权融资,甚至面临权益稀释风险
美国银行首席投资官 Michael Hartnett 已经明确把“AI 资本开支被迫削减”列为当前宏观市场最大的尾部风险之一。他指出了一条风险极高的传导链条:一旦债券债权人因为仓位集中度触顶或是担忧估值,切断了云巨头的流动性,这些公司就只能被迫转向股权融资。
这意味着,如果债市融不到钱,科技巨头不光可能暂停原本用来支撑股价的股票回购计划,还得增发新股,这会大幅稀释现有股东的权益,直接冲击当下 AI 的高估值。
路径三:跨国寻找主权资金深度绑定
当华尔街的资本吸收能力吃紧时,科技巨头开始把 AI 基础设施和国家级数字战略绑定,以此拿到主权资金支持,也分得政策红利。比如微软已经承诺向印度投资30亿美元,用于本地 AI 算力和数据中心建设,这类出海投资既转移了一部分供应链压力,也方便争取当地政府的隐性信贷倾斜,拿到长期资本背书。
路径四:加速 AI 商业化的自我造血
债务的雪球没法靠借新还旧一直滚下去,要打破资本黑洞,就得向债券市场证明投资回报率(ROI)。好在商业化方面已经初步给出了支撑:微软最新财报表明,其 AI 业务的年化收入运行率已经达到370亿美元,同比实现了123%的超高速增长。头部大模型独角兽里,OpenAI 在2025年底的年度经常性收入约为200亿美元,Anthropic 在2026年初的收入运行率也突破了90亿美元。只有这些处于金字塔顶端的“造血”能力能够覆盖高昂利息支出,金融市场才会继续给下一阶段的算力扩建投入资金。
总之,如果金融市场的资金供应链断了,算力的供应链也就无从谈起。
关于TMGM
TMGM集团2013年成立于澳大利亚悉尼,是英超豪门切尔西足球俱乐部区域官方合作伙伴。作为一家为全球客户提供金融产品交易的经纪商,TMGM同时受ASIC(澳大利亚证券委员会)、VFSC(瓦努阿图金融服务委员会)、FSC Mauritius(毛里求斯金融服务委员会)、 FSA (塞舌尔金融服务管理局)监管,多方面为投资人提供安全保障。
免责条款
该文件由Trademax Global Limited (VFSC 40356)提供。请注意,保证金外汇和差价合约交易涉及高风险,未必适合所有投资者。您可能会在交易时遇到损失超过初始入金金额的情况。您并不拥有合约标的资产的所有权。此文件中提及的任何信息和一般性金融产品建议都是通用的,并未考虑您的财务状况、需求和个人目标。过去的表现不应被视为未来表现的可靠指标。投资杠杆产品涉及高风险。我们建议您寻求专业建议,以确保您在交易之前全面了解所涉及的风险。在决定交易本文件上所提供的金融产品之前,请仔细阅读我们网站上的披露文件。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
