


不知不觉,魔幻的 2026 上半年已经过去:
美伊冲突是最大的黑天鹅,让人猝不及防,美伊谈了打、打了谈,油价跟着跌了涨、涨了跌,原来的降息周期被打断,加息成为悬在交易者们头上的达摩克利斯之剑。
股市表现最好的是存储,美光成为万众瞩目的明星,而 Mag 7 却叫人失望透顶。
黄金表现疲软,“乱世黄金”真是浪得虚名。
此时此刻,2026 年已经过半,下半年,全球宏观经济将如何演绎?市场的走向又该如何?有哪些大类资产存在机会?
一、不知不觉,我们进入了新的康波周期
2022 年之前,人类是迷茫的,自然科学已经很久没有什么新理论了,科技似乎也没什么新的突破了,疫情刚结束,经济却不见好转。彼时,人们普遍认为我们处于上一轮康波周期的萧条期,但是一轮康波长达 60 年,每一次都需要一轮新科技革命的推动,但新科技的出现又带有偶然性,近代史还太短,人类并没有足够的经验知道下一轮康波周期的启动规律,因为每一次周期都那么偶然。那么,到底下一轮康波周期什么时候出现?由什么科技带动?甚至它会不会来?一切都无人知晓。
直到 2022 年 11 月,ChatGPT 横空出世。
我们有理由认为,AI 是新一轮康波周期的起点,现在正处于技术的导入期,但是 AI 对生产力的提升作用已经显而易见,也已成为全民共识,但是我们离高级人工智能还很远,人工智能被吐槽为人工智障,算力、存储等基础设施依然不足,一切都还在拓荒期。但是 AI 不是虚无缥缈的概念,它真的能赚钱!根据 WTO 的统计数据,AI 相关产品已经贡献了 2025 年全球贸易总量的 1/6,更是拉动了当年 42% 的贸易增速!
根据熊彼特的三周期嵌套理论,经济周期由长达 60 年的康波周期,与 10 年左右的朱格拉周期(产能周期)、3 年左右的基钦周期(库存周期)组成。目前,全球经济处于由 AI 科技革命引发的康波周期与 AI 基础设施建设引发的朱格拉周期共振上行的时期。以美国为例,自今年以来,美国全社会产能利用率持续上涨,5 月录得 76.17%,而工业生产指数也持续上升,5 月录得 1.67%。
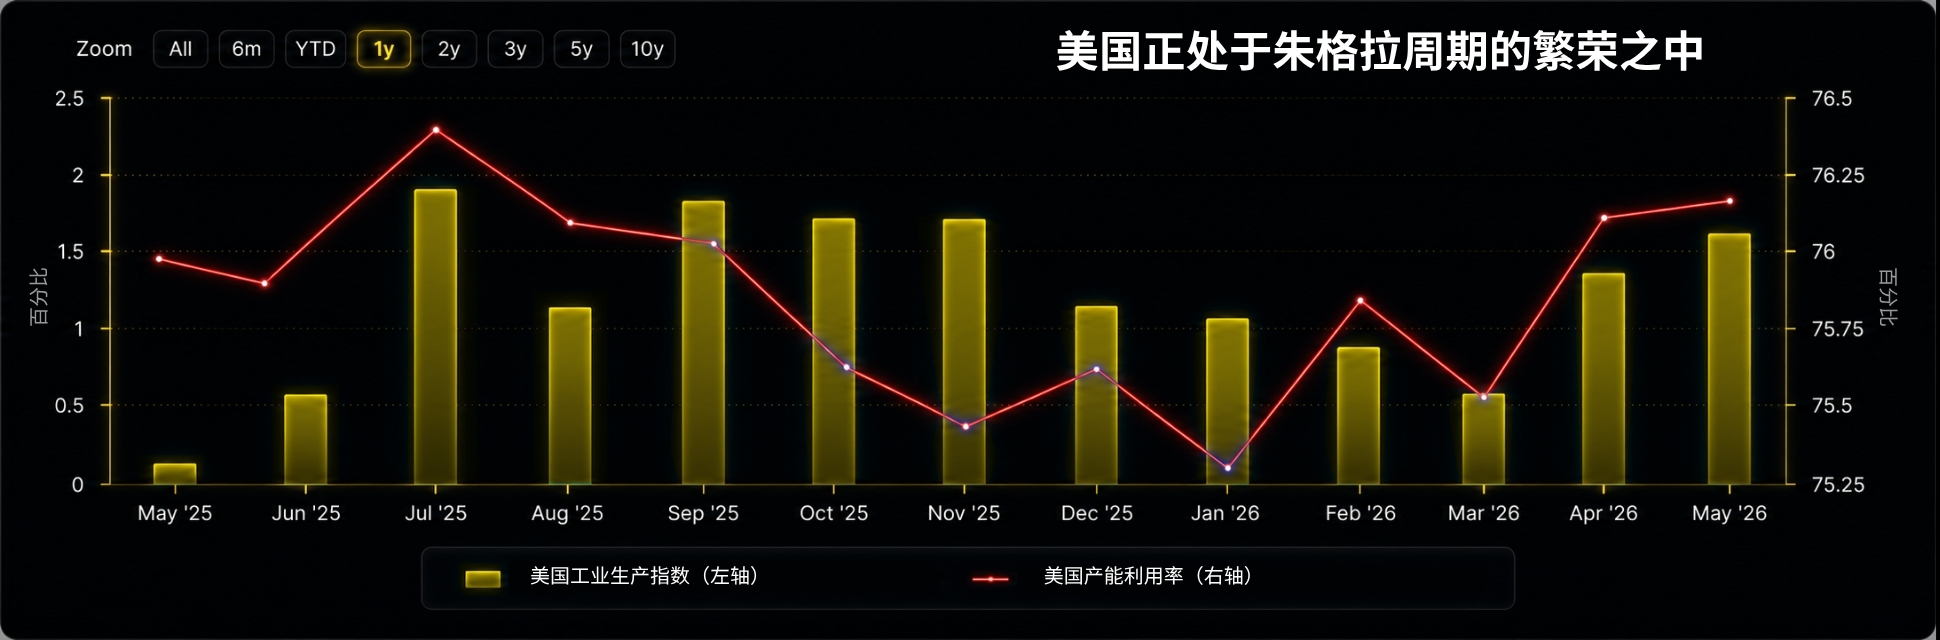
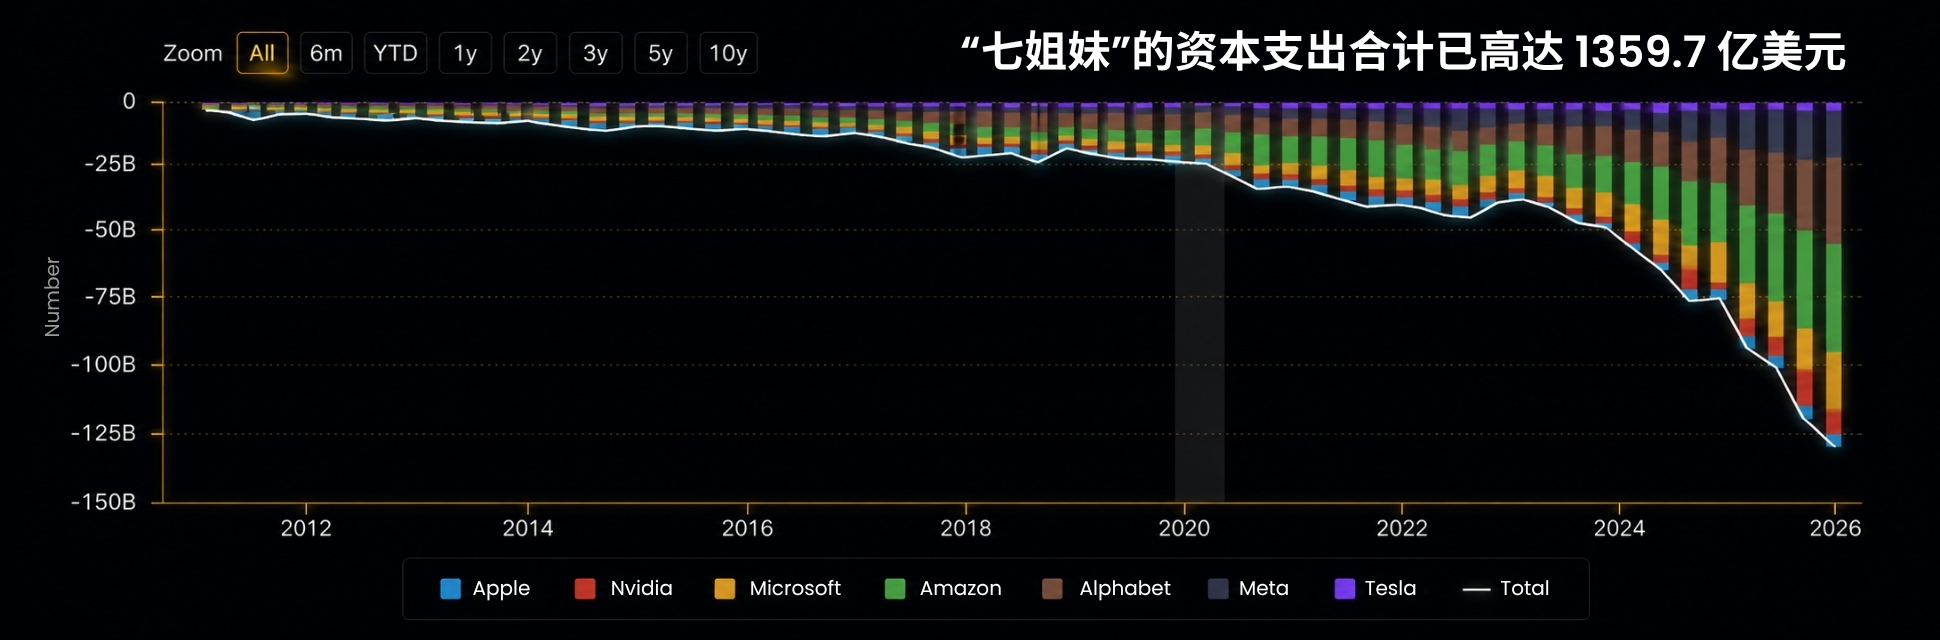
工业生产旺盛,产能即将饱和,这背后当然是因为如火如荼的 AI 基础设施建设。2026 年,Mag 7 的资本支出合计已经高达惊人的 1359.7 亿美元!2026 年第一季度,美国数据中心投资的增速突破了 22%,涨势十分突出。 亚洲主要经济体的增长则受益于自身强劲的制造能力和出口表现。2026 年前 5 个月,韩国出口同比增长 43.2%,其中前 4 个月仅半导体出口的同比增速就达到了 148.1%。中国前 5 个月出口同比增长 15.5%,集成电路和自动数据处理设备两类产品的合并增速高达 63.1%,是出口增长的核心拉动力。简而言之,全球各大经济体均受益于本轮朱格拉周期的繁荣,而硬件理所当然地成为今年的明星。
二、K 型分化,喜忧参半:AI 如火如荼,消费低迷
但另一方面,AI 技术并未完全渗透到各大经济部门,不同于 AI 的繁荣,一些经济部门却惨不忍睹,全球经济陷入典型的 K 型分化之中。
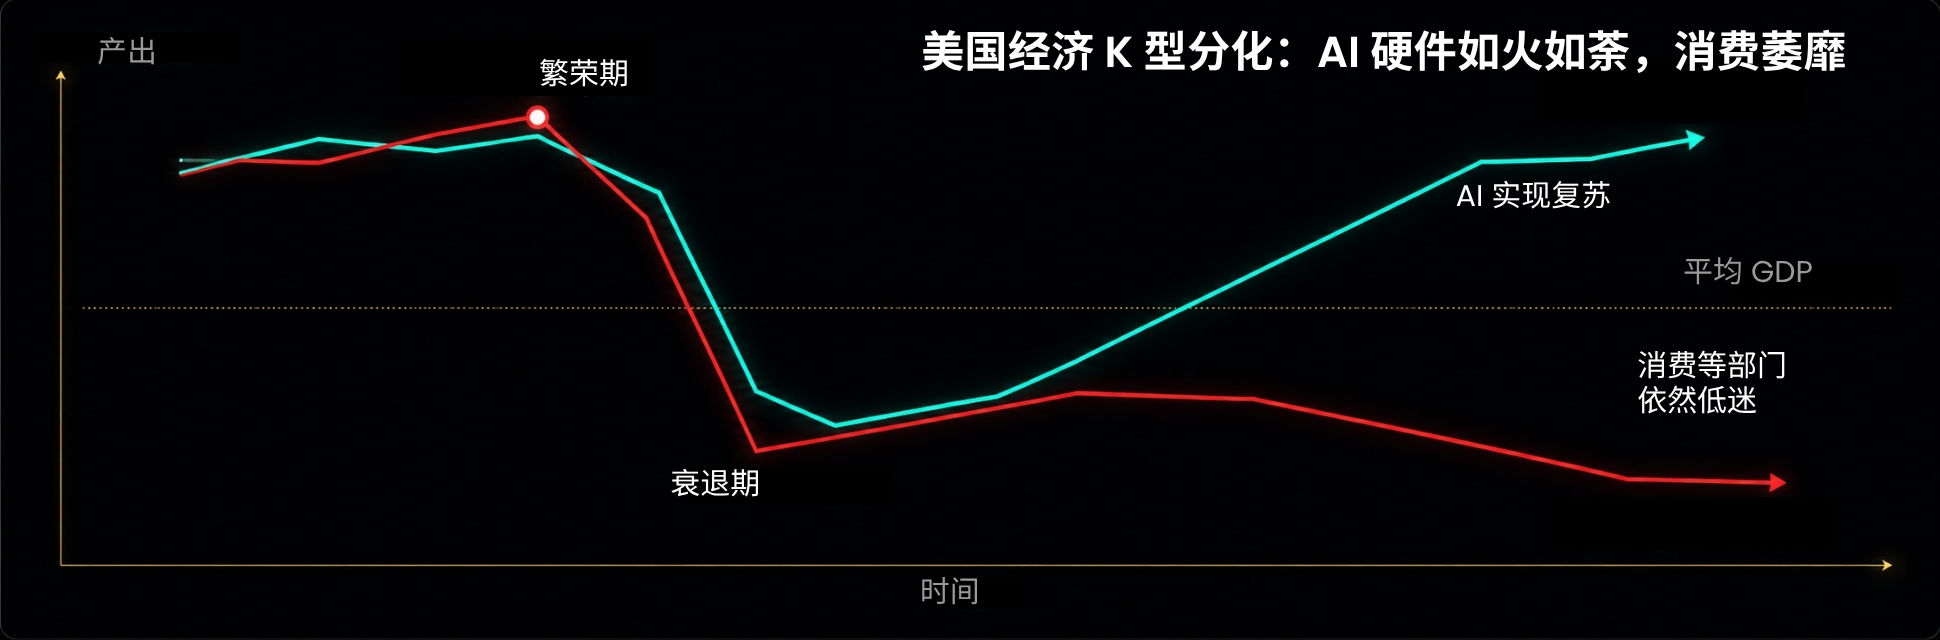
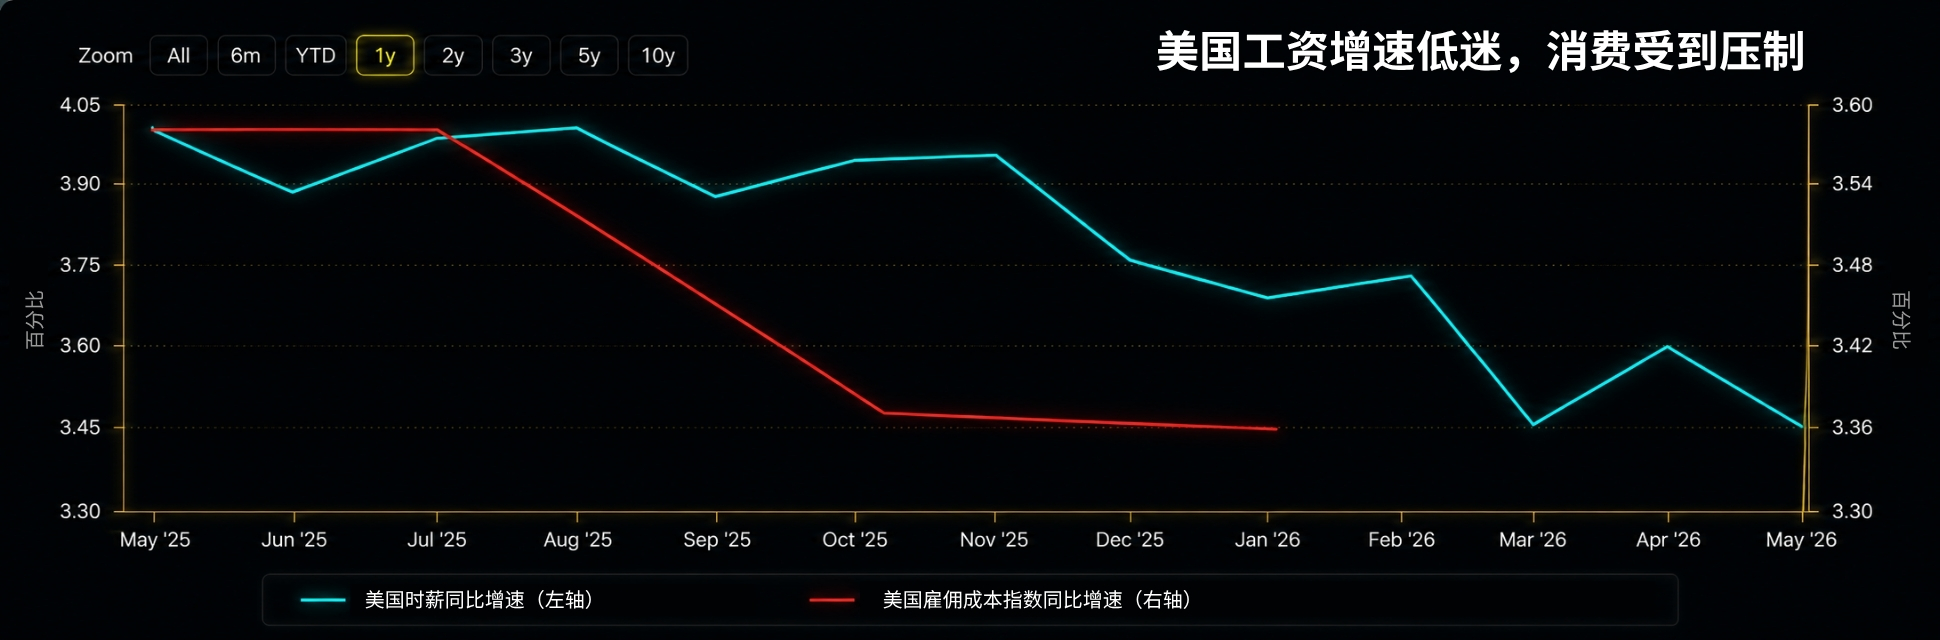
美国最新的 ISM 制造业 PMI 录得 54,高于预期值 53.3 和前值 52.7, Markit 制造业 PMI 为 55.7,高于前值 55.1 和预期值 54.6,显示出产业界对未来的信心,然而根据旧金山联储数据,2024 年以来,几乎所有资本投资增长均来自人工智能公司,热火朝天的产能周期,似乎只和人工智能有关,其他行业的资本支出仅小幅增长。此外,美国劳动者平均时薪同比增速屡创新低,加上美伊冲突带来的高通胀,美国传统的经济引擎 —— 消费,依然疲软。今年 6 月,密歇根大学消费者信心指数只有 49.5,虽然高于 5 月份的 44.8,但依然是近十年来倒数第二的水平。
美国的房地产也不理想。5 月份的住房开工量创新低,环比下降 15.4%,是自 2020 年 5 月以来的最低水平。这是因为,美国现在的抵押贷款利率依然偏高,抑制了房地产需求。
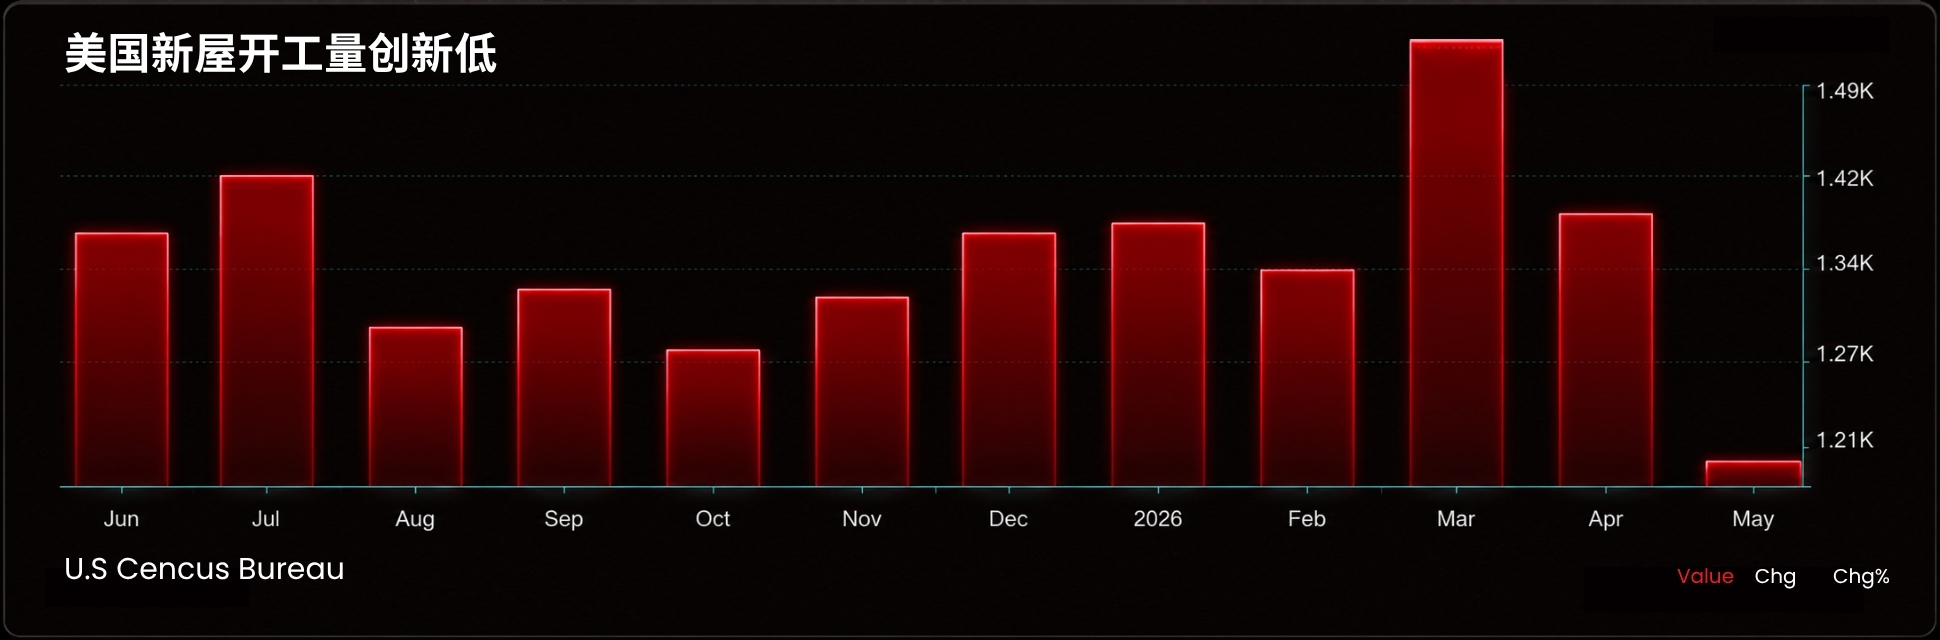
总而言之,若无 AI 托底,美国经济恐怕早已崩溃。由于通胀卷土重来,利率成为最大的不确定性,现在 AI 几乎是唯一的经济引擎,如果美联储决定加息,那么势必影响现在的 AI 基础设施建设,本就脆弱的消费、房地产更是雪上加霜,这可能对经济造成不小的打击。如何稳经济又抗通胀,这确实是摆在沃什面前的一道难题。
三、全球主要经济体正在微弱复苏
欧盟原油和石油产品的进口依赖度高达 97% 左右。尽管近年来大力推进能源结构转型,欧盟整体的化石燃料净进口依存度仍超过 57%。由于区域内石油产能受限,其交通、工业与化工等领域高度依赖外部原油供应。这几年欧元区、英国的经济本来就疲软,市场担心欧元区的经济将遭受巨大冲击。
虽然美伊冲突影响原油供应链,但市场似乎过于悲观了。
今年 5 月,欧元区整体 HICP 同比高达 3.2%,符合市场预期,6 月的 HICP 同比降至 2.8%,低于预期值的 3%,其中能源增率 10.8%。英国 5 月 CPI 同比增长 2.8%,低于预期值 3%,可能是因为英国北海油田在一定程度上抵御了原油价格冲击。
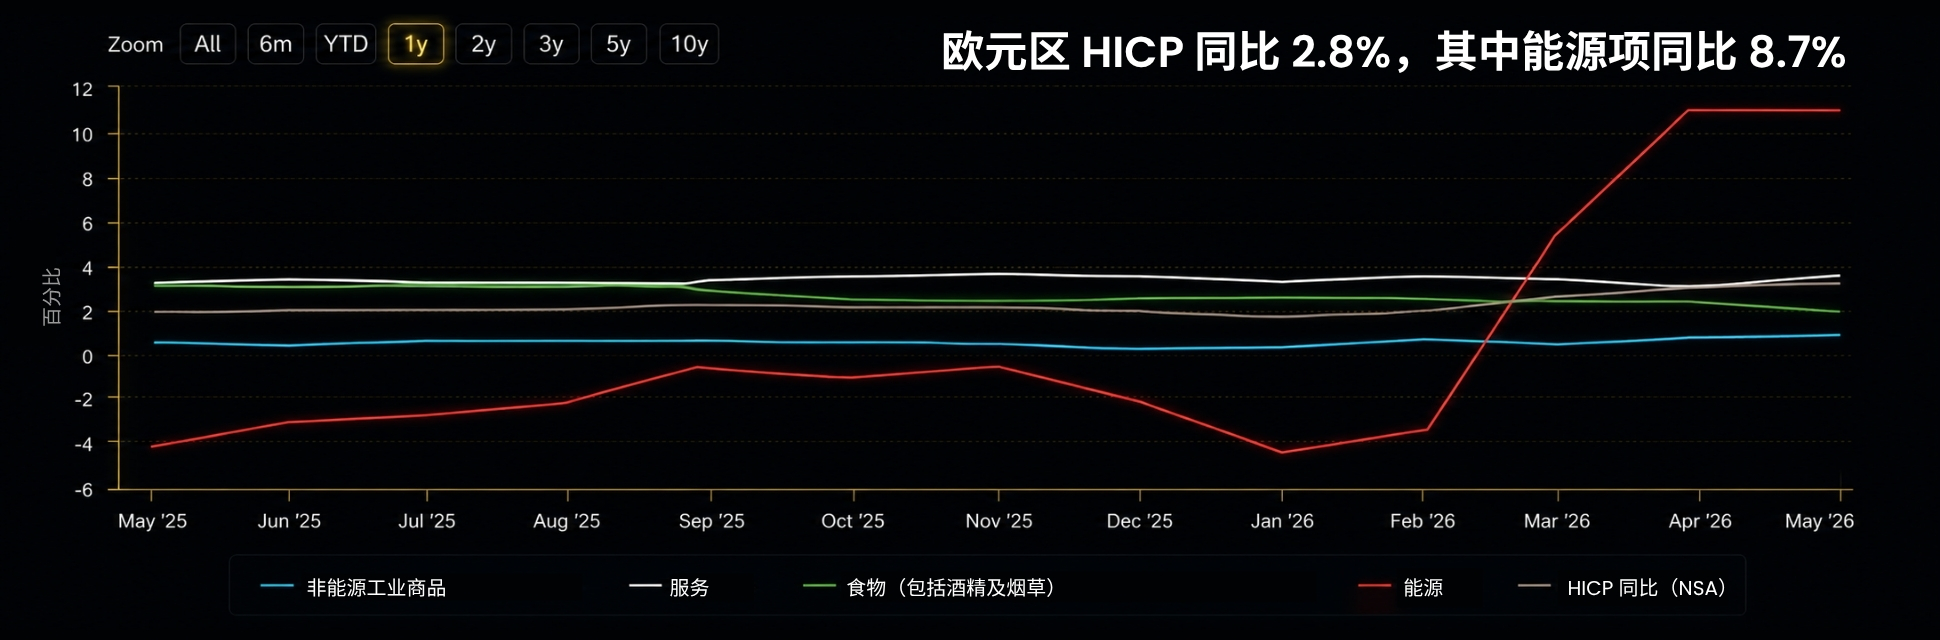
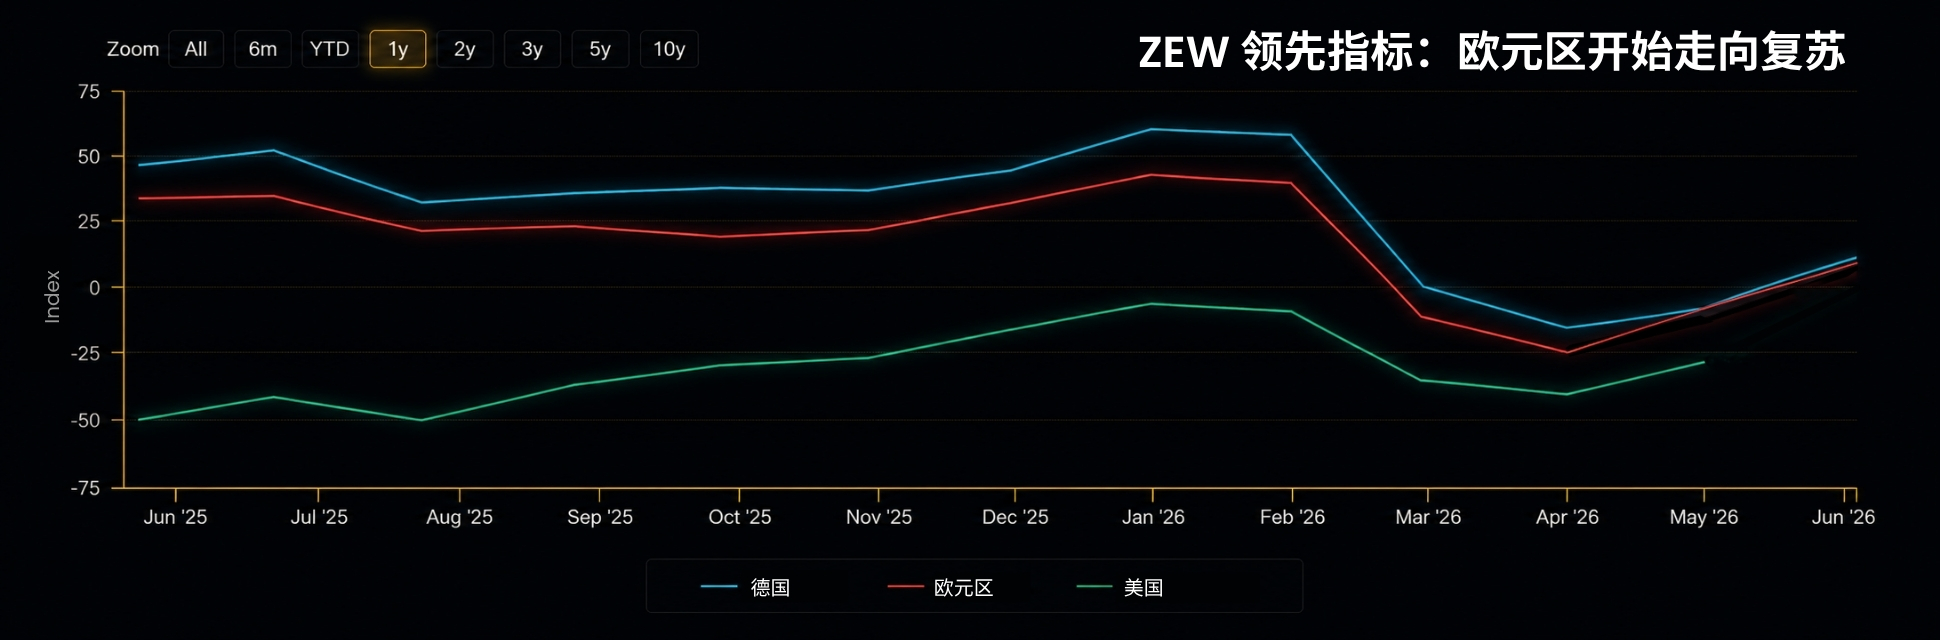
即便面临通胀,欧元区的工业产出也在小幅回暖。4 月,欧元区出口同比增长 5%,高于前值的 -5.1%,工业生产指数季调同比增长 0.3%,高于前值的 -2.8%。由于出口回升,欧元区的火车头德国的 GDP 增速首次超过 2023 年 Q1 的水平。6 月份德国、欧元区的 ZEW 领先指标分别达到 10.5 和 9.5,由负转正,也是今年 2 月(正好是美伊冲突开始的月份)指数转负后首次转正,这说明虽然高油价冲击欧洲经济,但市场反而对经济前景感到乐观,市场对于高油价的影响也已经充分消化了预期。
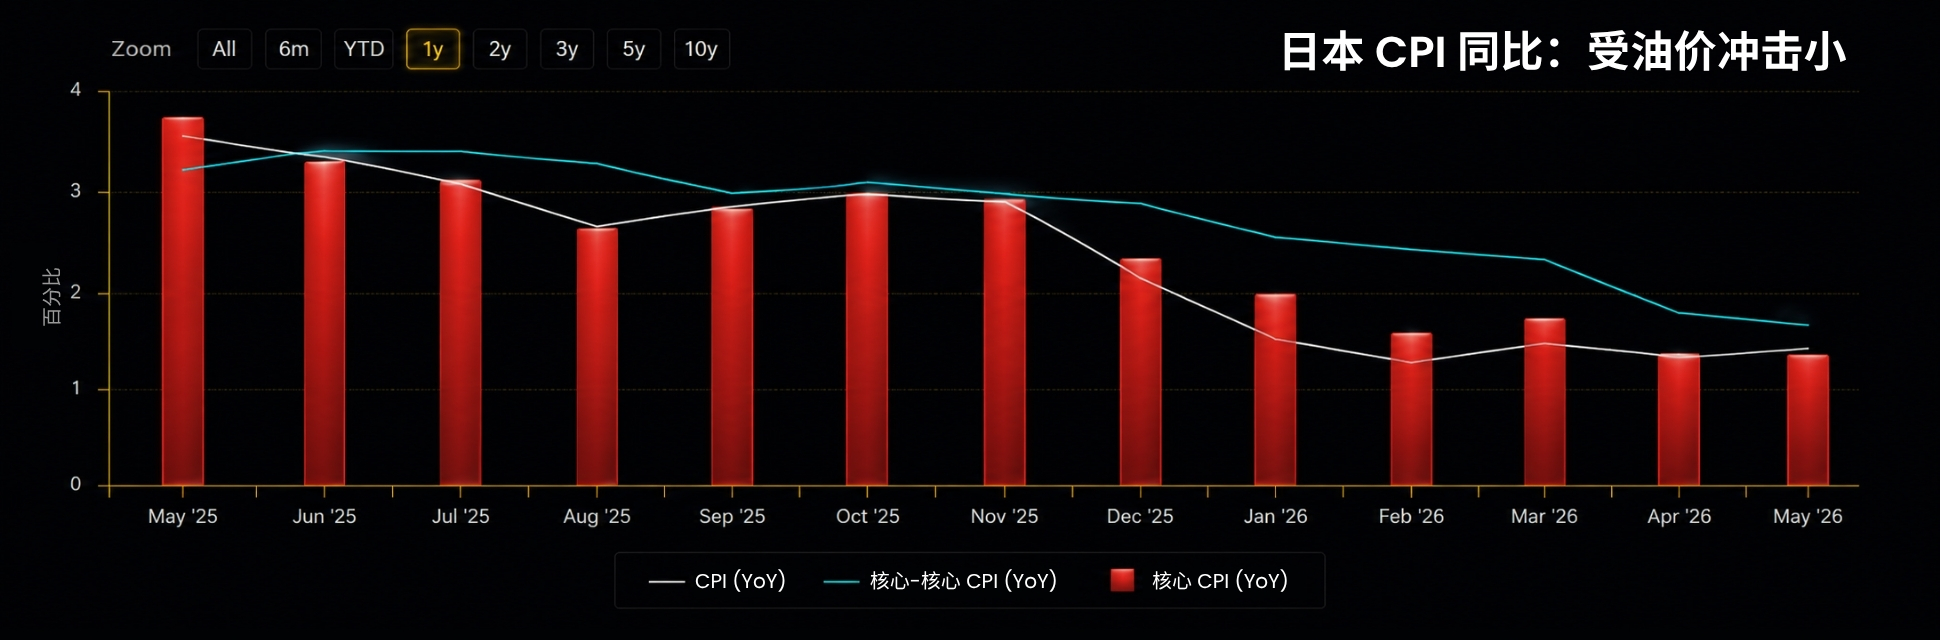
同样反直觉的是,严重依赖进口原油的日本,CPI 似乎并不受影响,今年 5 月,日本的 CPI 同比只有 1.5%,略高于前值(1.4%),剔除生鲜食品的核心 CPI 同比 1.4%,不包括生鲜食品和能源的 CPI 同比上涨 1.8%,影响日本物价的居然是食品项,同比 3.5%,而能源同比居然是 -2.5%。这主要是因为日本政府实施了大规模的电费和燃油费补贴政策,不过,随着补贴逐渐退坡及地缘风险导致的能源成本上升,这一因素正在减弱。
可能因为日本在全球半导体产业链分工中占有一席之地,近期日本核心机械订单大增,5 月出口同比增长 17.0%,高于前值 14.8%,进口同比也增加 12.5%,高于前值 9.8%,由于进口增速加大,使得日本五月贸易从顺差转为逆差。虽然弱势日元和半导体行情拉动了日本的出口,但由于能源、原材料上涨,日本的净出口由正转负,这不是个好现象。
本轮康波周期中,美国依然是科技革命的中心及火车头,欧元区和日本的复苏相对美国而言更加弱势,今年,美国 GDP 增速预计 1.7% ~ 2.3%,欧元区仅 0.8% ~ 1.1%,日本 0.5% ~ 0.9%。因此美元相对欧元和日元的强势依然有望继续维持。
四、青山可望路虽远:长周期的繁荣与美联储缩表
我们有理由对人类的未来抱有希望。AI 正在把全球经济拉出泥潭,但受地缘冲突与能源价格上涨影响, 2026 年全球经济增长预计将小幅放缓,复苏并没有那么顺利。
美伊冲突打断了 G7 此前的降息周期,澳大利亚年内已经完成三次加息,欧盟和日本则先后选择跟进加息。从基本面来看,澳大利亚当前正处于经济增长与通胀上行并行的阶段,日本则长期在经济复苏节奏和汇率稳定之间寻找平衡,两家今年上半年的加息动作其实完全符合去年底的市场普遍预期。法国失业率还在持续走高,德国失业率也长期维持在高位,这种经济大环境下,欧盟如果选择加息,很可能会对短期内的经济活动形成一定压制。与之形成对比的是,美国、英国、加拿大目前都选择了观望态度,不过三方均明确表态,一旦后续出现通胀扩散的苗头,会立刻采取相应的政策动作。
在全球所有央行中,美联储吸引了所有人的目光。
特朗普曾经因为美联储前主席鲍威尔不降息而满腹牢骚,由于美国联邦基准利率其实一直维持在高位,因此这几年联邦政府的利息支付压力一直很高。但另一方面,利息支出会不断提高联邦赤字率,因此控制通胀又十分重要。比起就业,本次新上任的美联储主席沃什,更关心通胀和缩表。D Prime 此前发表过《5 月非农大超预期,但今年依然不太可能加息》,现在我们依然认为,除非能源通胀出现扩散现象,否则美联储加息的可能性不大,因此这将打击原来就已经脆弱的经济。沃什抗通胀的方法依然是缩表。
在《沃什上任,开启缩表:我们会进入流动性紧缩周期吗?》一文中,D Prime 认为,缩表还是比较确定的,史蒂芬·米兰已经提出了一个理论上可行的框架,可以让美联储在缩表的同时不至于抬高利率。虽然美伊和谈已有进展,但即使中东完全实现和平,要修复已经破坏的产油设施并让产能恢复到战前水平,也需要两年时间。目前,布伦特原油价格依然维持在约 75 美元/桶的水平,假设油价中长期维持在这个水平上,直到产能完全恢复,那么通胀率可能也要到 2027 年中,才能掉到 2% 以下的水平。
五、2026 下半年,大类资产表现
在这样的背景下,我们依然认为,股市的 AI 行情以及强美元的态势还将持续。不同的是,股市的 AI 行情源自长周期的动力,有望长期维持,但强势美元则源于美联储加息的预期,随着加息预期已经被充分消化,甚至美伊和谈有可能出现实质性进展,强势美元行情可能仅维持到明年。
虽然沃什“首秀”超预期放鹰,但这一表态本质上只是对之前地缘因素推高通胀的反应,更像是对市场的预期管理,并不代表后续会真的快速落地加息,由于联邦基准利率依然处于高位,因此美联储对于加息实际上一直保持谨慎态度。近期,美伊双方已签署谅解备忘录,虽然中间又大打出手,但双方整体保持克制,同意继续推进谈判,如果进展顺利,美联储就没必要以经济为代价收紧流动性。截至 6 月 25 日,国际油价已经回落至接近美伊冲突爆发前的水平,整个 6 月的油价中枢在 87 美元附近,因此,美国 6 月 PCE 同比增速大概率会跟着能源通胀的回落同步走低。 要是后续油价彻底回到冲突之前的水平,本轮地缘冲突带来的额外通胀压力也就基本消解了,这种情况下美联储继续加息的动力会明显减弱,原本预期的加息节点大概率会进一步延后,如果这种情况出现,美元可能维持在高位震荡的状态。
EURUSD 和 USDJPY 是值得关注的两大货币对,原因在于在康波的复苏期,美国经济基本面相较于欧元区和日元更加强势,但是要注意日本干预汇率的风险。
黄金曾经是前几年最亮眼的品种,但由于通胀、加息带来的冲击,黄金表现较差。但从长期来看,黄金依然有配置价值。一方面,大国之间的博弈还将持续,另一方面,黄金本就是抗通胀的品种,尤其在滞胀期具有非常好的风险对冲效果。但是此时的黄金整体处于震荡行情中,短期来看缺乏单边趋势,因此仅适合长期配置以对冲风险。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
