

直接上干货:
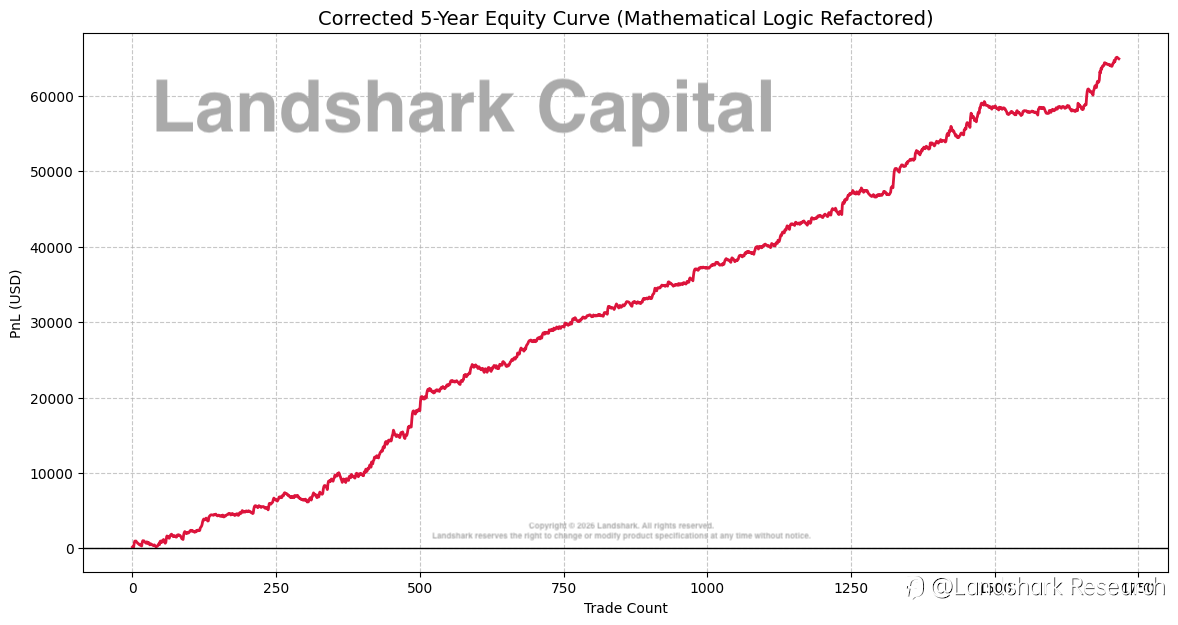
上图是我们近1750个日内交易的盈利曲线。正交因子模型的数据测试虽然是模拟,但是它与基于统计属性的量化模型的根本型区别是:前者不依赖市场统计属性本身,而后者是高度依赖强关联统计类属性(比如均线,严重依赖资产价格走势),所以后者的数据模拟极其不可靠且容易被市场上的各类量化模型互相侵蚀,导致模型需要不断的调校,乃至最后无法持续盈利。
现在我具体说明上图细节
我们的交易标准:NASDAQ标准一手,1个点位的浮动代表1美元。起始资本10000美元。
Y轴代表获利点位(PnL)。X轴代表交易数量。随着我们的交易数量不断累积,模型所获得的点位成趋势上升,账户回落略微,最大的回撤是不到2.2%,在1800美元左右。盈利曲线的Sharpe Ratio是3.47,Sortino Ratio是7.7。这根曲线以业内标准衡量的话,是顶格的存在。特别是Sortino Ratio,我自己都是大吃一惊。
接下来我要说一下该曲线的增长。从2021年到2025年这5年间,NSADAQ大概增长了14000点。而我们的模型在这段时间里总共从市场获利了近65000个点位。换句话说,一个简单的buy and hold策略的增长被我们远远的甩在了后面。我们的盈利能力大概是buy and hold的4.6倍。还有,可能你会觉得10000美元在5年间获利65000美元并不是很吸引人,但是我要告诉你我并没有采用复利模式。我交易的合约始终是1份. 我并没有在资本增长的同时相应的增加合约数量(scale up),如果我们每3个月或者半年增加1张合约,那么我们在5年内的盈利将会有指数级的增长。我很清楚复利的力量,特别是连续性复利。
今晚就先说到这里,有疑问可以给我留言。
希望能遇上可以携手通往迦南地的有缘人。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
