


自黄金2020年8月见顶以来,黄金整体走势和美国十年期实际利率是高度关联的。虽然直接使用实际利率并不是一个严谨的做法,为了记录方便我依然直接使用美国十年期实际利率来记录黄金的价格走势。
和对标数据做对比,可以明显的看出,黄金的价格走势和十年期实际利率出现了两次明显的劈叉。
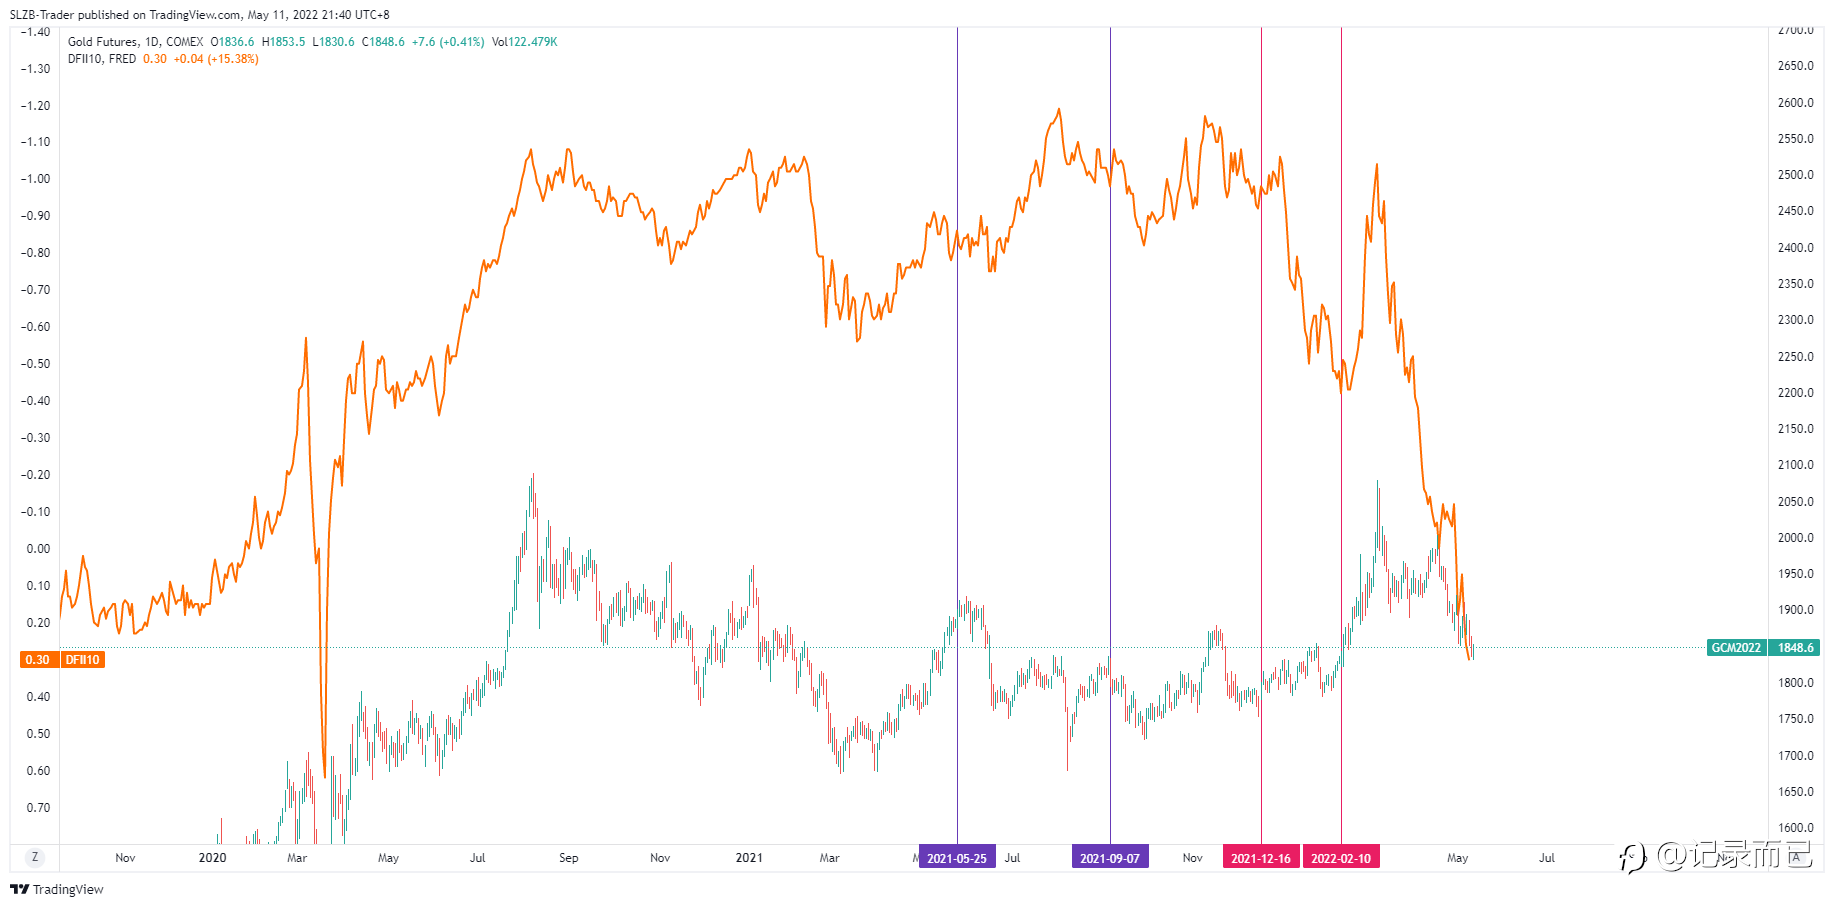
(图中实际利率是倒轴)
从图表中可以明显的看出,第一次是在2021年6月初一直到2021年9月初。第二次是从2021年12月。两次背离的原因并不是完全相同。
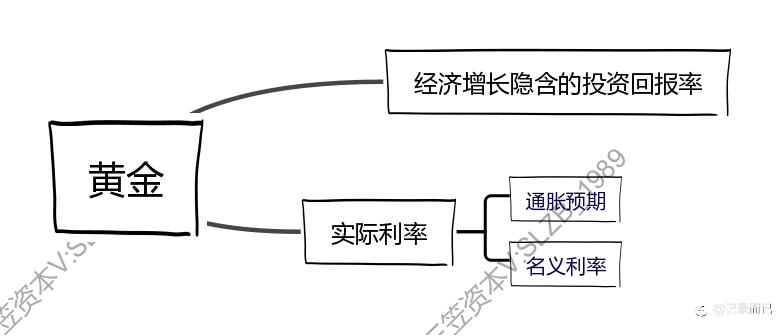
黄金价格的关键因素(美元计价)
第一次背离的情况拆解,先从数据端开始分析。
在第一次背离中,通胀预期本身的数据并没有发生大的变化,整个可观测的数据中两个期限的通胀预期基础处于一个明显的震荡区间内。
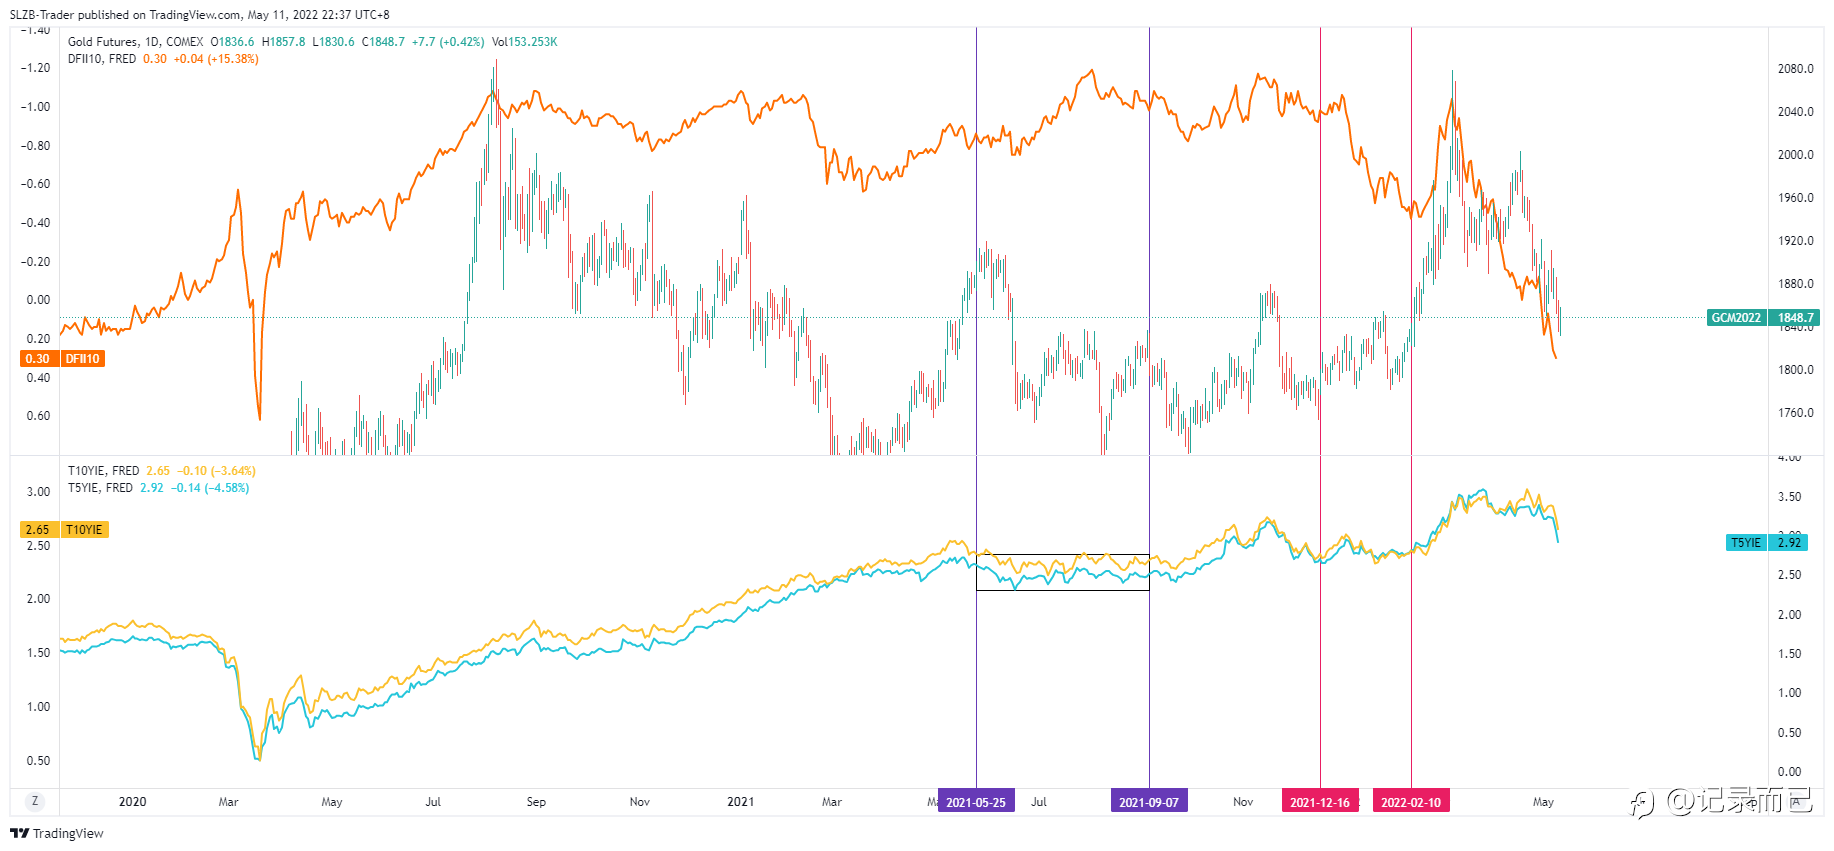
但是从实际利率的图形上可以看见实际利率是处于明显的下跌状态,十年期的实际利率进一步的走低。那么问题一定处在了名义利率端。
我们来看一下名义利率端的变化情况。
原则上十年期名义利率是所有债券收益率中最重要的一个参数,原则上十年期名义利益率基本上是和通胀预期同步的,所以正常情况下可以将十年期名义利率等同于通胀预期的走势,也就说经济增长的预期。但是整个利率曲线的变化主要还是短端利率在反应。
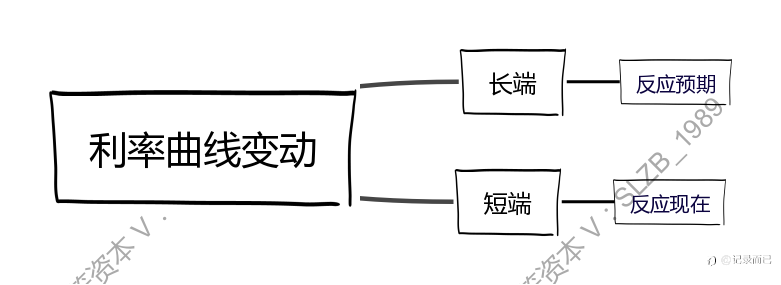
(利率曲线本身也有结构)
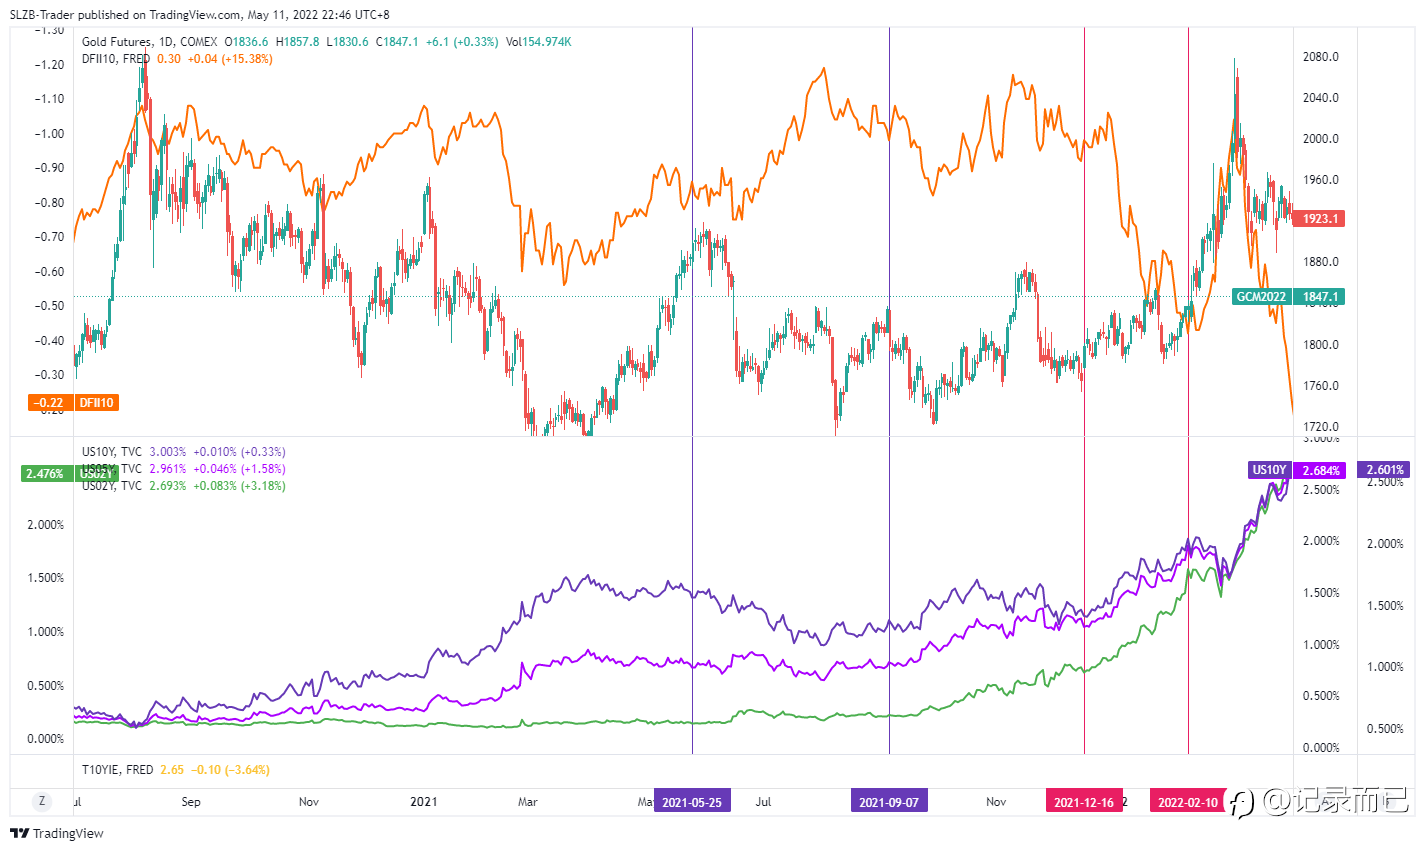
从图表中可以明显的看到,十年期实际利率的走低是因为名义。(也就是十年期债券收益率回落造成的)按照正常的情况,黄金应该是上涨的,但是黄金为什么下跌了呢?
从上面的简单的讲解中可以明显的看出,三个期限的名义利率中短端的名义利率出现了明显的变化,其中两年期的名义利率出现了明显的变化。主要的原因其实是因为市场对于美联储的加息正式开始计价,甚至在第二次利率决议后,黄金甚至在周一出现了明显的大资金的止损盘,造成了短期的流动性风险。
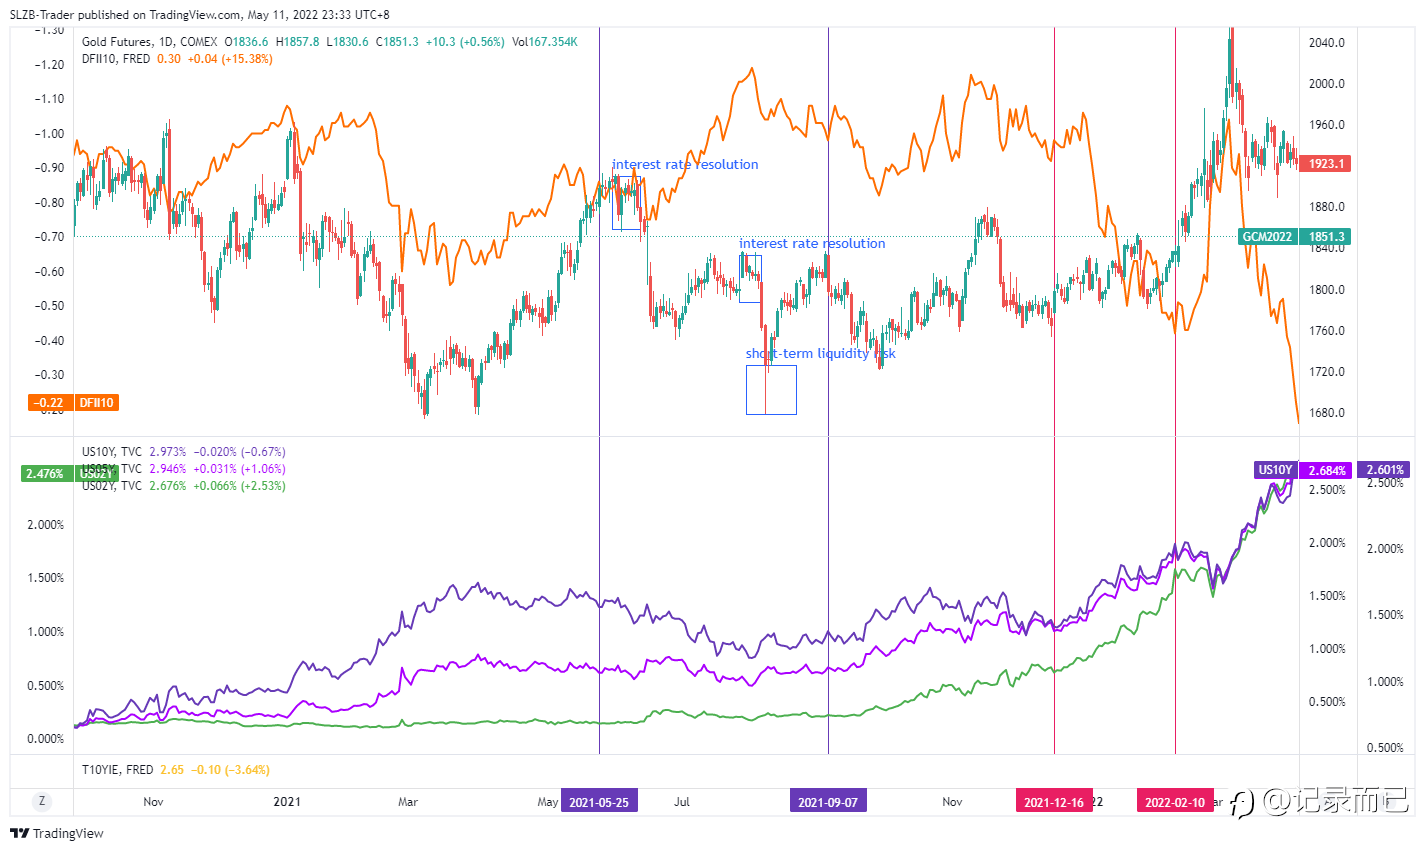
随着流动性风险的释放,黄金出现了短期的底部。价格走势也出现了一次明显的反弹。
在期货交易中原则上出现这种流动的释放过程就是一个明确的底部或者顶部。大部分的流动性风险都是由逼仓造成的,历史上的大部分这一类的交易最后都会有一家大型的金融机构买单。(比如原油宝事件)
在图表本身从利率曲线的结构上,在发生背离的时候,市场情绪占据了主导的地位。关键性的变化情况其实是从短端利率上表现了出来。上述的内容中长短端利率走势的差别可以很好的解释这一点。也就是说原则上绿色的两年期利率在长期底部扁平以后出现了明显上抬的动作。相对于长端债券收益率的下行行程鲜明的对比。
总结:
1. 市场受到了短期情绪的影响,短期价格开始下跌。
2. 实际利率上行是因为长端预期先于短端运动,在临近短端关键计价的过程中,长端反而呈现出明显买预期卖事实的状态。
3. 通胀预期扁平对应了第二点情况的发生,原则上在这个阶段通胀预期就是出于一个明显的区间震荡的状态。
4. 短端计价开始
特点:
1. 长端先于短端出现上行,整个变化是从地位扁平转换个高位扁平(这里的扁平指的是债券价格的曲线结构)
2. 短端债券收益率从地位扁平开始上抬(短端债券的曲线结构开始发生变化)
3. 初期利率曲线是远端抬短端不抬,整个利率曲线是典型的低位扁平转换成深度contango,随着短端的上抬,利率曲线呈现明显的收缩的状态,整个利率曲线正式开启contango向back的转换过程(这里是一个过程)
第二次背离情况的解析,还是从数据起手
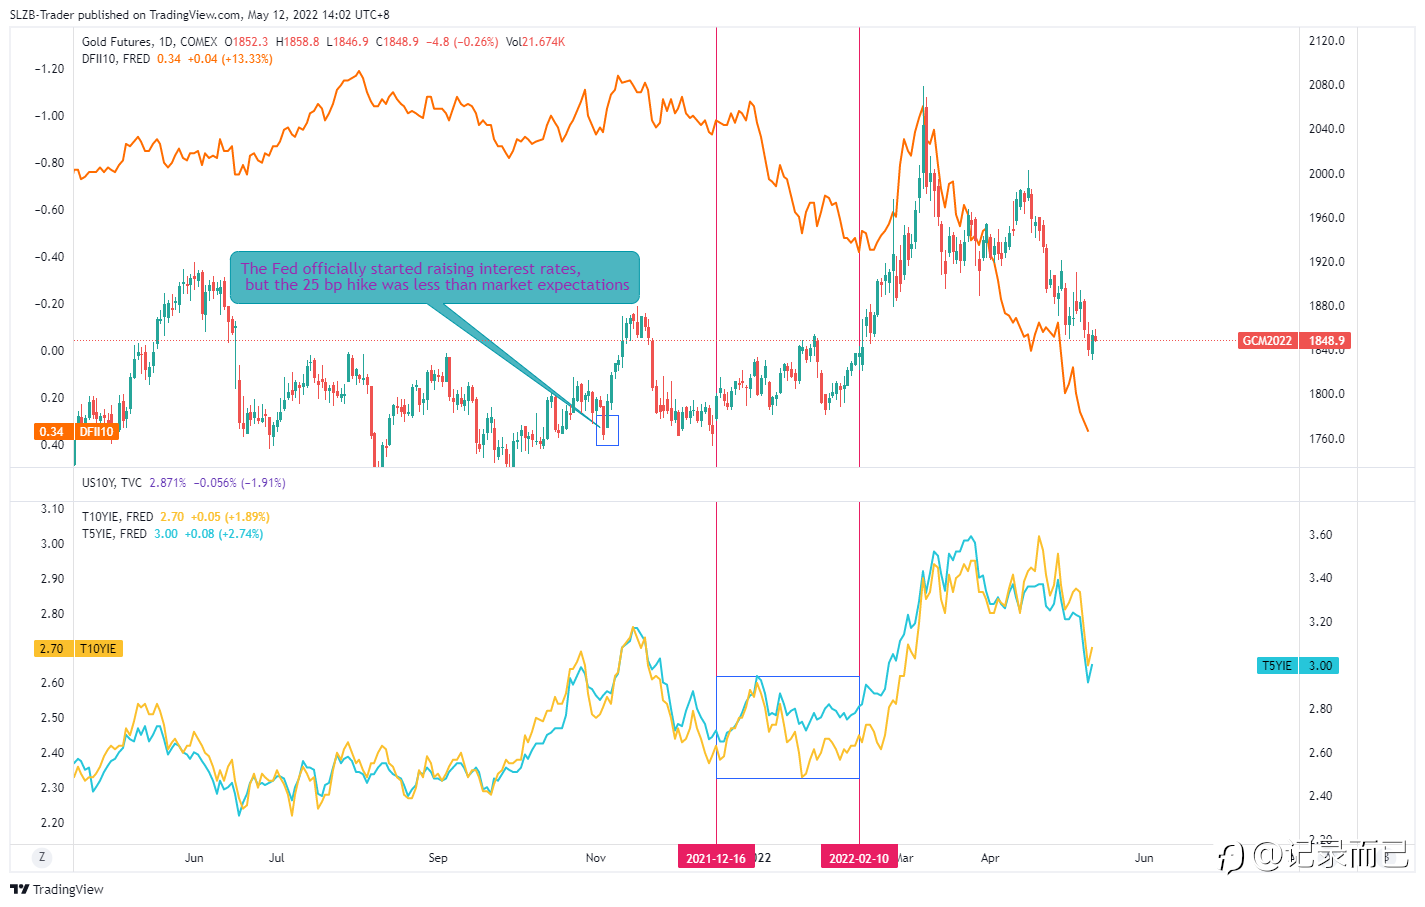
从图表上看,通胀依然处于一个明显的一个明显的震荡区间,从通胀的曲线上看,远端的通胀水平在往下掉,通胀的远端在往下掉,但是并没有跌破整个头部区间。
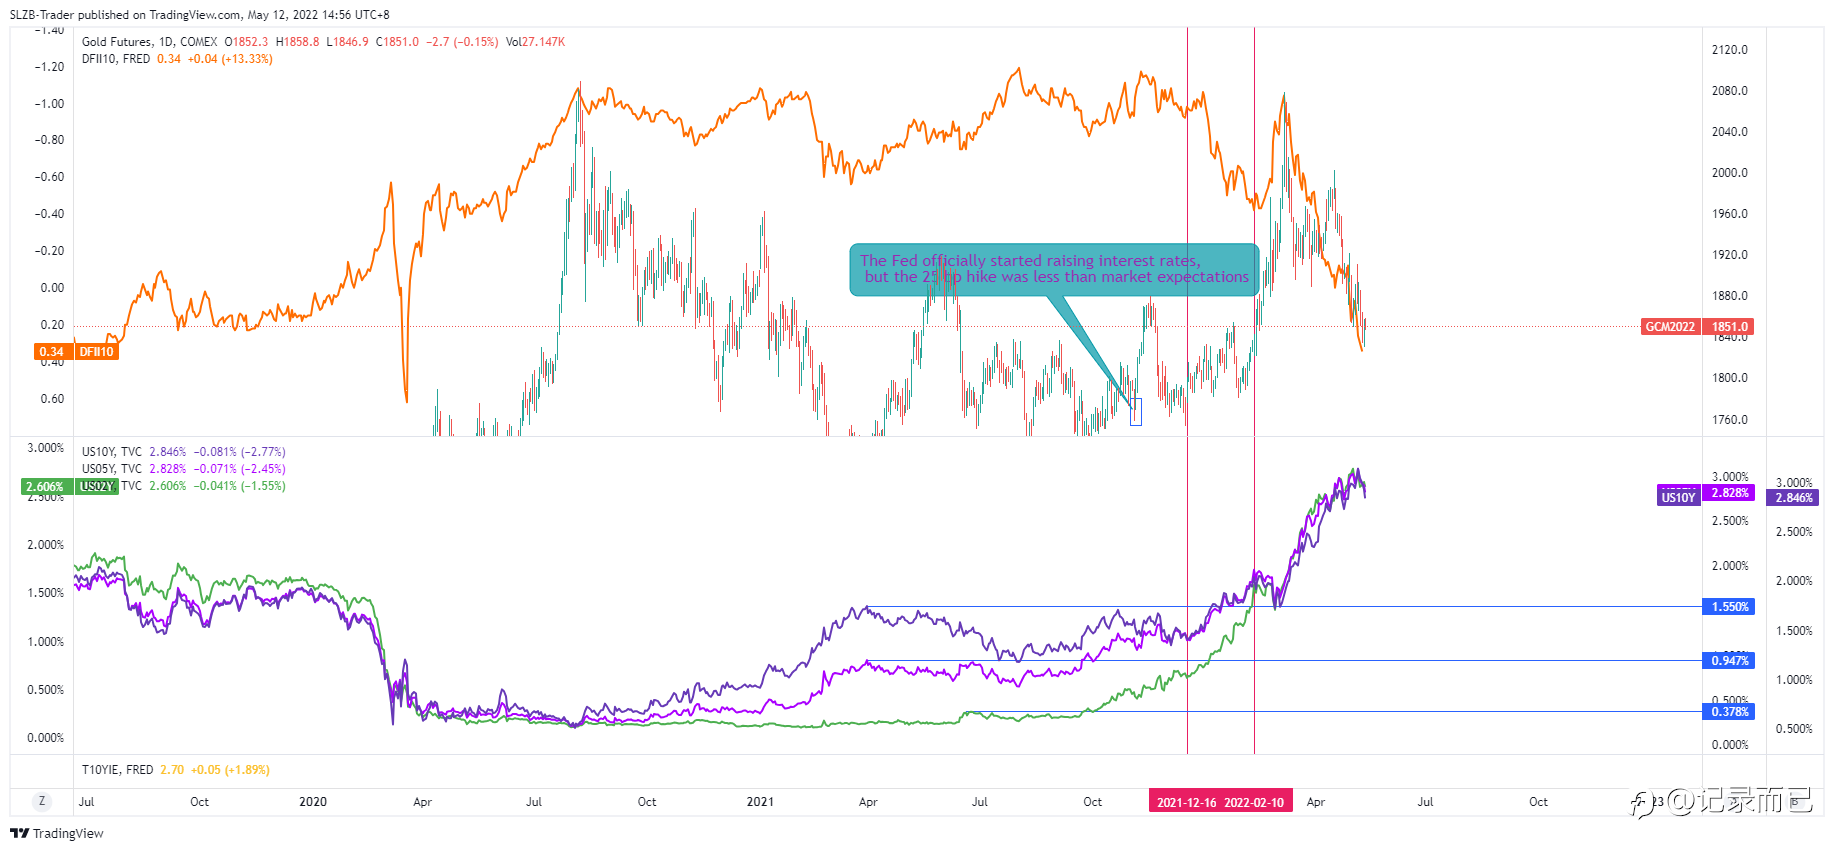
从名义利率端来看,整个利率曲线开始收缩,利率曲线开始往back运行,不同期限的名义利率出现了明显的区间破位状态,实际利率的抬升主要还是从名义利率端开始传导的。虽然有一定程度的背离,但是整个黄金价格其实并没有发生大的变化。
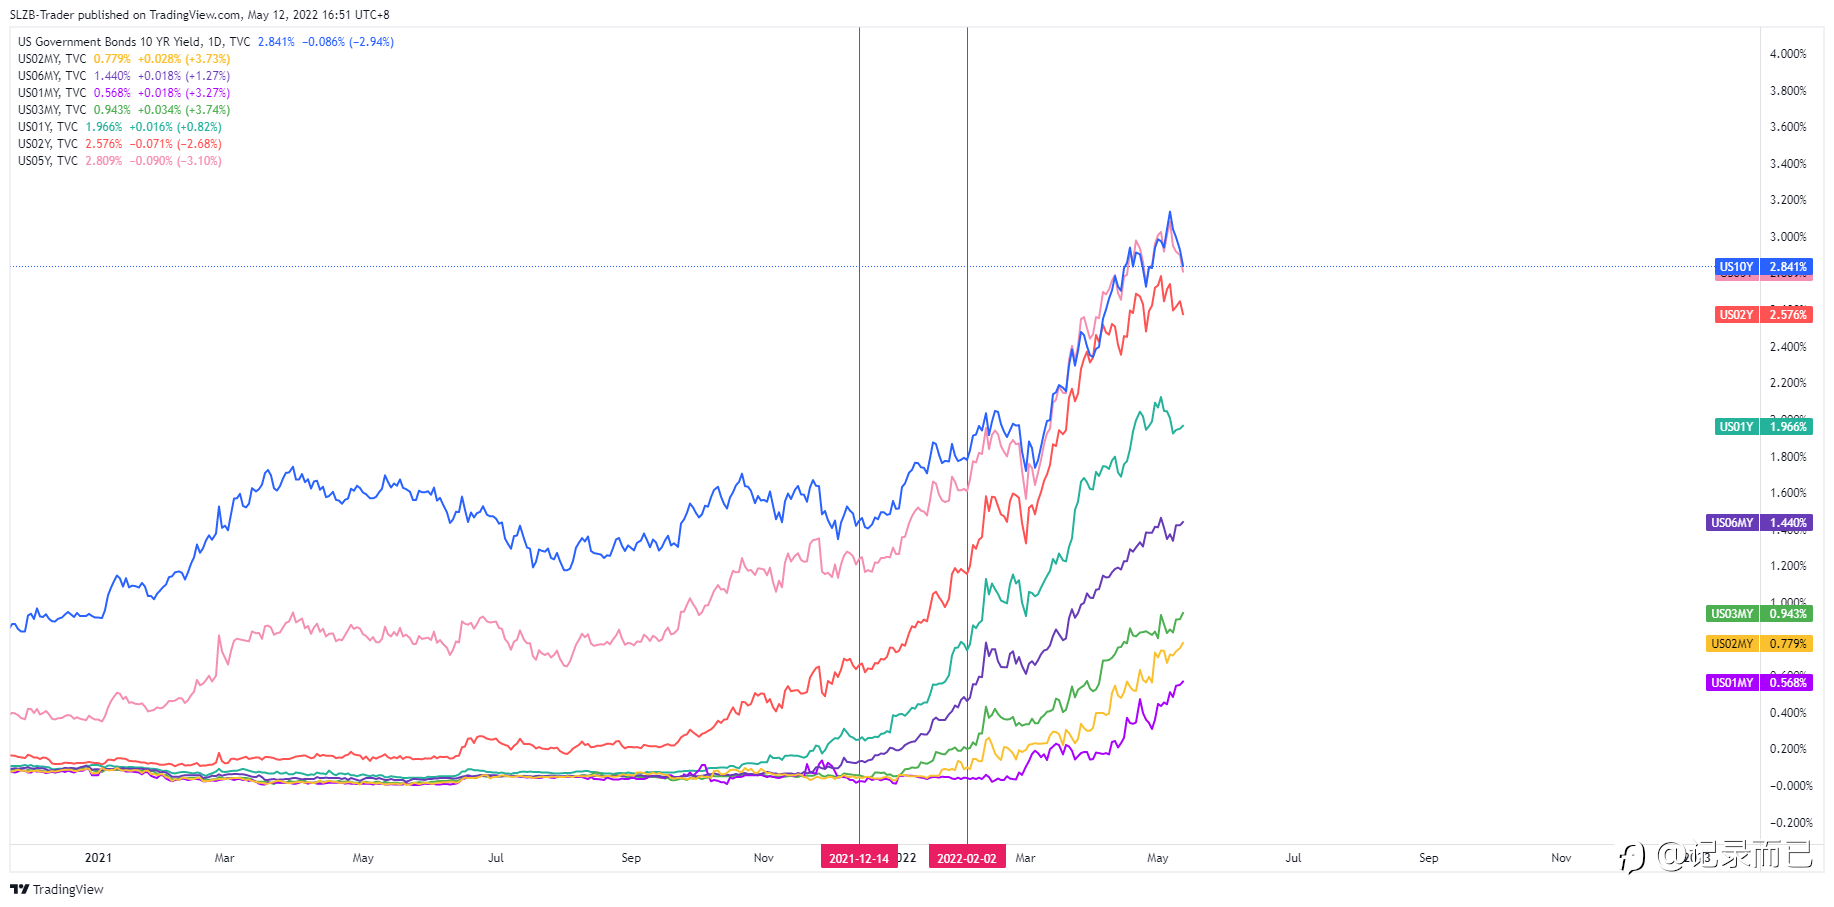
(整个利率曲线的扩散和收敛)
简单的去理解就是在这一段时间内并没有发生特别重要的事件性引导,整个实际利率端的变化是因为名义利率的变化,虽然实际利率出现了上行,但是实际上并没有能带动资产价格的变化。
怎么去理解这一段实际利率背离的状况?
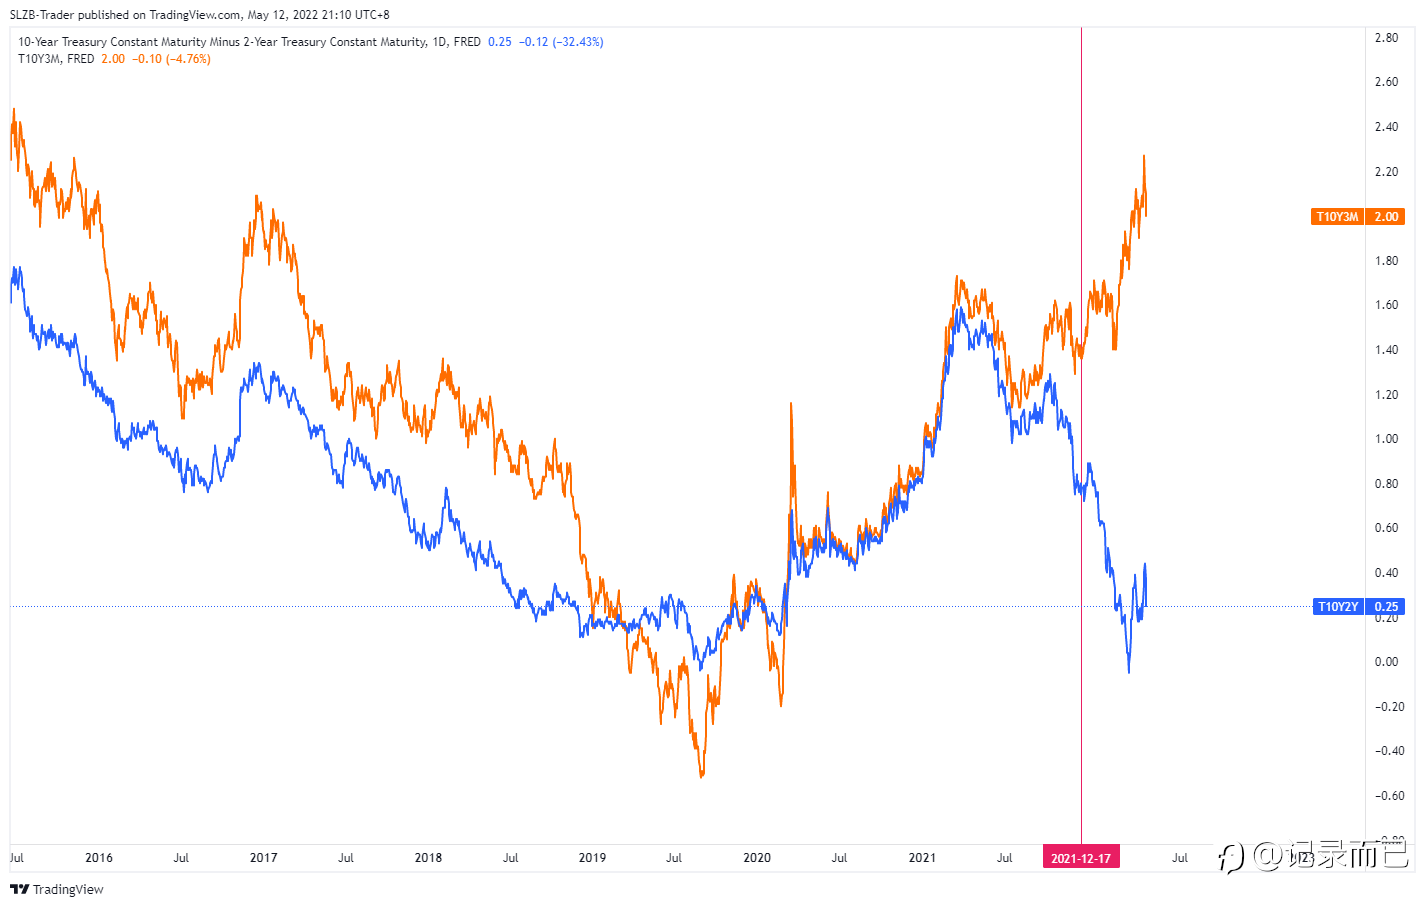
(用两端利差来隐含利率曲线)
图表中可以看出图形在时间标记附近出现了明显的扩张。在时间戳的时候两端利差开始发生变化。两段利差明显的出现了劈叉的状态。
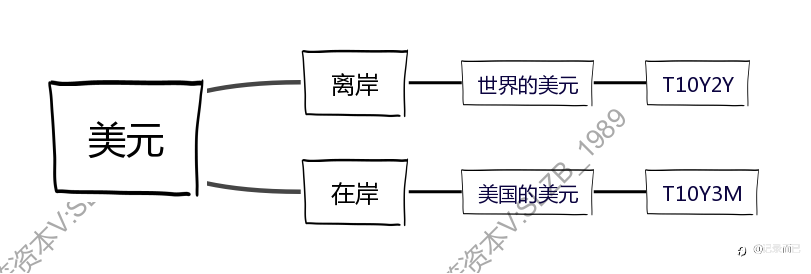
原则上两组利差应该是同向的,在全球一体化的背景下,所有经济体除了经济结构不同以外,其经济的关联性是很强的。
三级架构下,欧美充当了需求的提供者。欧美的需求释放转换成亚洲地区的制造业订单,亚洲区占据廉价劳动力的优势,承担了生产加工的职能。下游原材料端则享受价格上涨带来的贸易顺差。
当需求端开始不足的时候,情况开始发生变化。原则上在正向循环中带来顺差对制造和原材料会累积大量的资金,需求越大,产能就越高。对企业来说由于产能的扩充,实际上负债也在上涨。情况发生变化的时候,债务和过审的产能就会转换成负担。
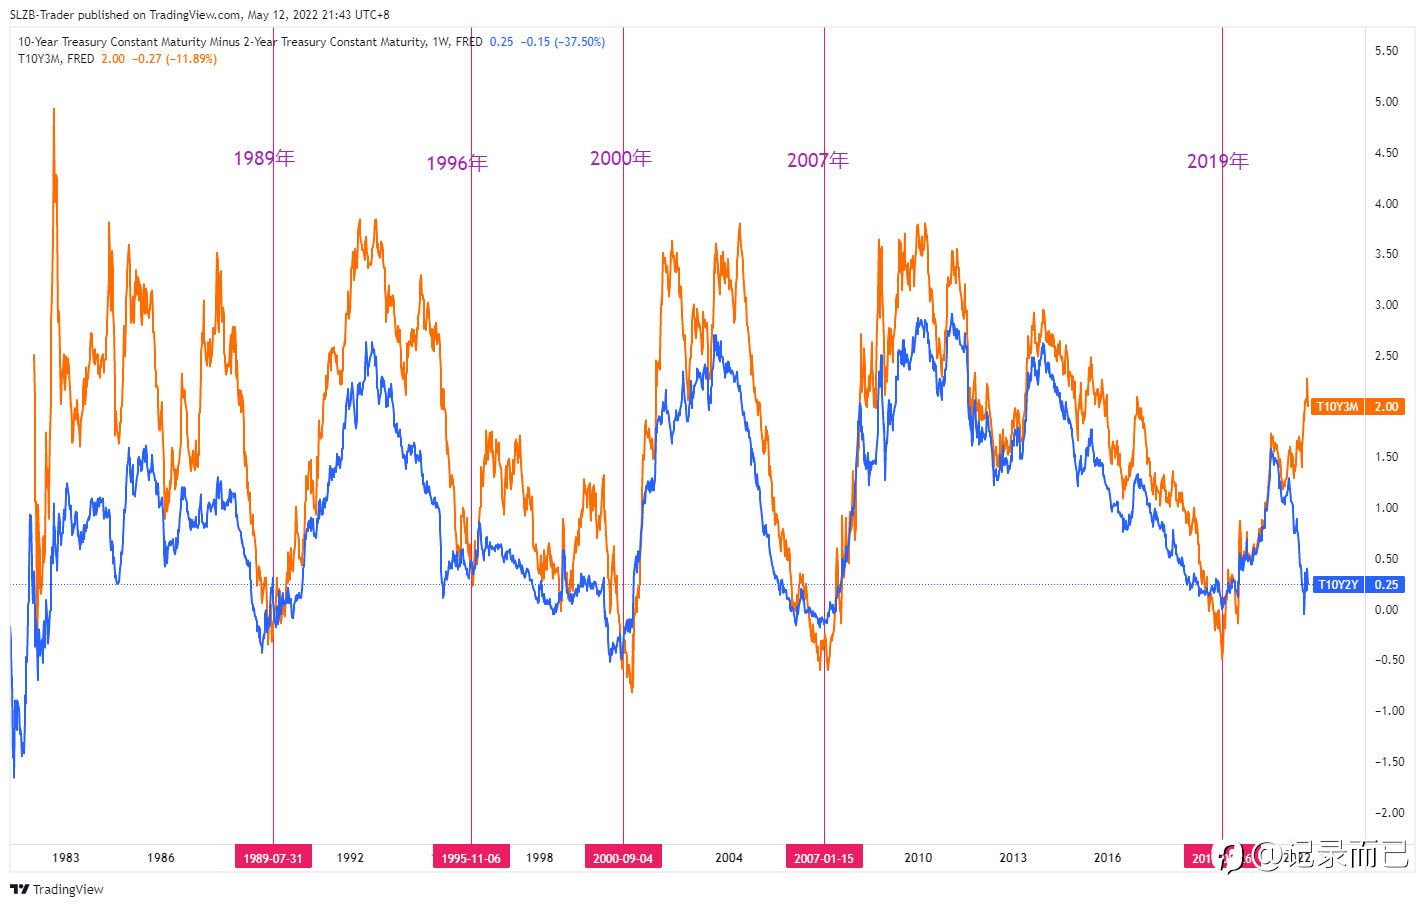
(这就是一个完整的循环周期)
中美贸易战开始后,标志着逆全球化的开始。从数据图表上能看到价格开始在后端出现劈叉,特别是俄罗斯和乌克兰的冲突开始以后。
俄罗斯和乌克兰的冲突进一步的加深了供应链的问题,导致即期的通胀极高,大宗商品均出现了一次冲高的行情。包括黄金在内。
现阶段来看整个利率曲线还是保持一个劈叉的状态,但是T10Y2Y已经出现了一次倒挂。(欧洲受到的影响并不比俄罗斯本身弱)所以出现美国独好,全球都差的状态。这样也可以解释为什么两组利差出现了明显的劈叉。
在经过美联储两次加息以后,T10Y3M已经出现了掉头的迹象,昨天的即期通胀数据同比也出现了明显的掉头迹象。虽然我并不能确定这个迹象是不是通胀的拐点。但是很值得思考。
现在杀估值的行情基本已经反应完了,杀价值的行情正在路上。
(完)
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
