


码字不容易,欣赏后请 “点赞+关注”,然后 “点在看+分享转发”,最后,记得 “收藏”,谢谢支持!
从上年末美元实际利率抬升以来,大类资产波动率就在蠢蠢欲动。在地缘政治占据头条的背景下,央行货币政策依然是今年当之无愧的“C位”。相比于12月FOMC纪要传递出有关加速缩表的信号,1月FOMC会议纪要则未进一步明确紧缩的具体路径。
针对市场近期关注的3月是否加息50bps,缩表具体在几月落地,1月FOMC纪要均未给出更多信号。具体来看:通胀方面,美联储认为通胀压力在2021年下半年有所扩大,预计通胀上行风险更大。会议纪要中指出最近的通胀数据继续大幅超出美联储长期目标,且持续时间比预期更长。一些与会者认为通胀上行已经扩大到更广泛的经济领域,包括实际工资增速超过生产率增速、住房服务价格上涨等都对通胀带来额外上行压力。就业与经济增长方面,与会者一致认为Omicron病毒将对2022Q1的经济活动造成压力,而如果Omicron病毒消退,经济活动可能会迅速走强,2022年全年的经济增长是强劲的;不过供应链瓶颈与劳动力短缺的问题将继续限制企业生产的恢复。就业市场修复已取得显著进展,许多与会者表示劳动力市场已经达到或者非常接近最大就业;几位与会者指出最近几个月就业市场的修复也更为广泛,低薪工人与非洲裔、西班牙裔美国人的就业情况都有显著改善;一些与会者指出随着疫情的缓和,预计劳动参与率将继续上升。整体而言,尽管市场预期3月份FOMC加息50bps的可能性较高,但市场认为3月加息25bps,并且给出缩表的具体实施计划。
今年大类资产定价和美联储货币政策路径上存在两个阶段,其一阶段是从去年末美联储转向收紧货币政策到3月FOMC的预期阶段,该阶段市场的定价核心主要是确认美联储货币政策的装箱;其二阶段是美联储首次加息之后,市场定价的主要核心是经济及通胀变化的情况和收紧货币政策预期之间的转化和博弈。从当前美债收益率长短端利差来看留给美联储加息的空间并不充足,因为美联储加息动作影响的是短端,而对经济和通胀的预期主要反应在长端,从目前债券市场的反馈来看长端的经济增长预期并不强烈,也就出现了部分定价衰退的预期性言论,并且也将衰退反应在了欧洲美元期货上。
本轮美联储的货币政策凸显了后瞻性的特点,也就是所谓的政策的滞后性。也正是因为这种滞后性,尽管债券市场上定价的实际利率TIPS已经出现了快速的拉升,但实际利率和通胀之间也存在着一种滞后性,通过名义利率和CPI同比得到的实际利率才刚刚开始转向。
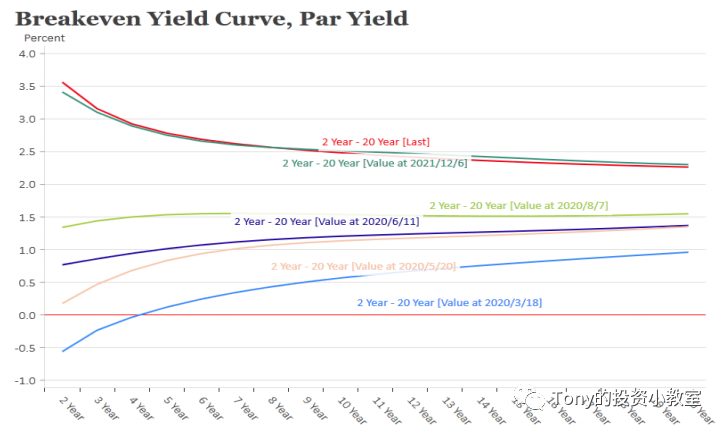
所以今年的黄金价格走向较为“诡异”,这种“诡异”主要表现在其价格和债券市场定价TIPS的差异上,当然黄金短期价格波动还需要纳入地缘政治的风险溢价,但最终还是跟着实际利率波动。并且随着油价的持续走高,当前BEI曲线的利差结构的back结构有所扩大,主要表现在2y5y和2y10y上,但整体其隐含的通胀预期却并没有出现大幅的抬升,而是保持高位的震荡区间。
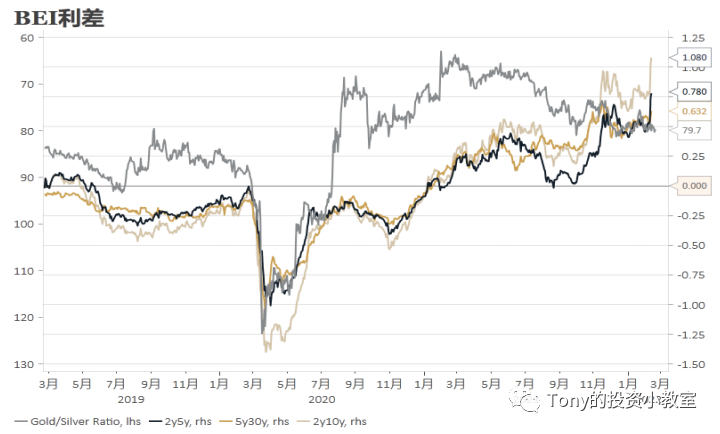
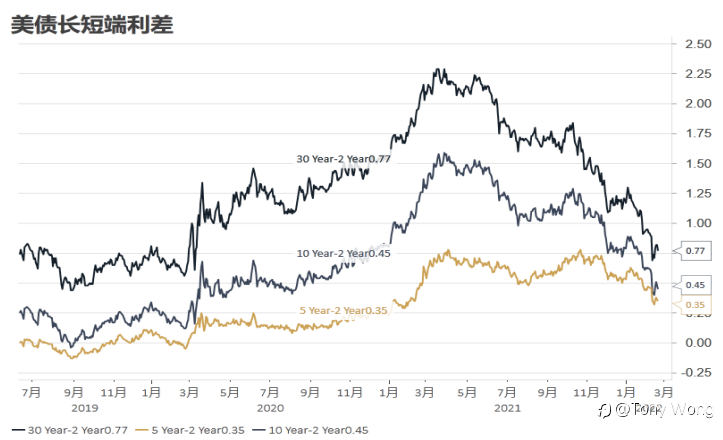
伊朗核协议谈判带来的利好消息将有望对冲地缘政治的消极影响,伊朗油进入市场之后将会带来极大的供给增加。全球权益市场的变化依然围绕着实际利率展开,当然需要平衡资产增值(经济增长)和实际利率二者,因为其代表了流动性量和价的平衡。
本周继续着眼于地缘政治风险,未来将重新回归到央行货币政策博弈之后的宏观经济变化本身。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
