


以恒大为代表的部分房企面临的债务危机,看似猝不及防,实则早有预兆:中国经济的转型,地产调控的深入,早已预示着行业的黄金时代已经远去,任何冒进都将遭遇严重的挫折。
繁华落尽之后,房地产将呈现一副怎样的面貌?行业投资逻辑又将出现怎样的变化?
结局或许没有那么悲观。
1
至暗时刻
2021 年以来,房地产企业债务暴雷风波不断上演,成为中国经济复苏进程中的一波暗流。
首先是曾经的千亿大白马华夏幸福,其债务逾期本息合计高达 52.55 亿元。随后,泰禾、蓝光等大型房企相继构成债务违约,影响面最广的,自然是行业龙头恒大爆出的债务危机。
房企在债务问题上的困境,深层根源无疑是中国经济转型背景下政策对房地产的持续调控,直接导火索是去年 8 月 " 三道红线 " 的出台。
2020 年 8 月 20 日,央行及住建部召开房企座谈会,约谈了 12 家房企,明确了资金监测和融资管理规则,即针对财务指标的 " 三道红线 ":剔除预收款后的资产负债率不得大于 70%,房企的净负债率不得大于 100%,房企的 " 现金短债比 " 不得小于 1。
按照监管要求,如果房企踩中三条红线,有息负债不得增加;踩中两条红线,有息负债年增速不得超过 5%;踩中一条红线,有息负债年增速可放宽至 10%。如果全部达标,则有息负债年增速可以增加到 15%。
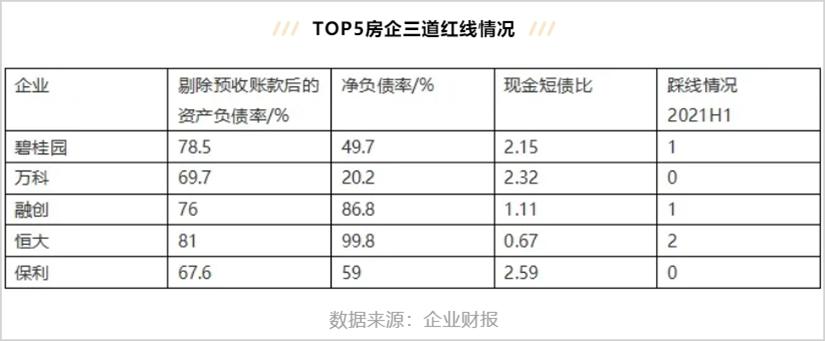
对于高杠杆经营的房地产公司来讲," 三道红线 " 相当于彻底改写了行业的游戏规则,房企如同被戴上紧箍咒,发展腾挪的空间骤然收窄。
数据显示,今年 9 月,本是房地产传统的旺季,也是 " 三道红线 " 公布后的一周年,全国地产销售面积同比下降 13.2%,已经连续三个月负增长,其中房企 TOP100 单月累计实现全口径销售金额 8524 亿元,同比下降 36%。
与此同时,地产开发投资 9 月份同比下降了 3.5%,是去年 3 月以来的首次由正转负,地产销售和投资数据都在持续恶化。
在资本市场上,地产股变成了 " 地惨股 ",被投资者无情的抛弃。2020 年以来,房地产指数下跌了约 20%,是 A 股市场表现最差的行业之一,同期,上证指数和沪深 300 都上涨了 20% 左右。
作为曾经的 " 宇宙第一 " 房企,恒大凭借高杠杠迅速崛起,也在新规发布后受伤最重。
债务风险不断发酵,金融机构和购房者出现恐慌,恒大陷入严峻的生存危机,其 9 月份地产销售相比去年大降 90% 以上,股价更是从 2020 年 7 月份的高点跌去超过九成。
股价持续下跌之下,房地产行业的估值也跌到了历史最底部位置,市场情绪极为悲观。
在 2007 年行业顶峰时,房地产指数的 PE(TTM)曾经超过了 100 倍,PB 超过 10 倍,而目前房地产行业的 PE 只有 7.4 倍,PB0.91 倍,甚至不到高点时的十分之一。
行业环境变了,投资者的态度也就变了。
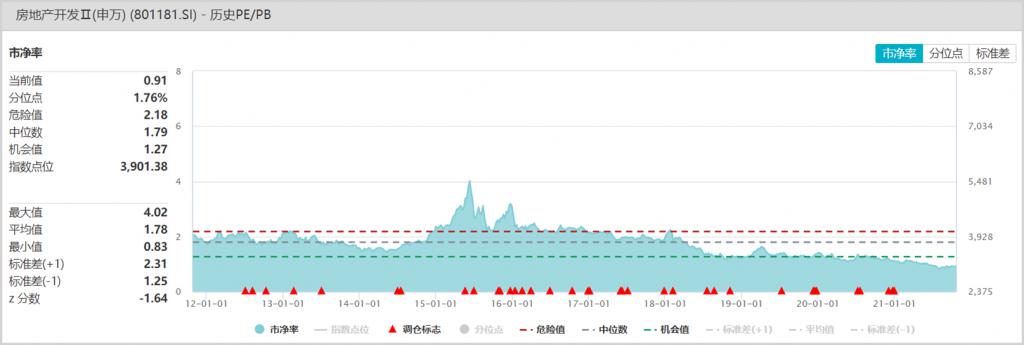
▲房地产行业 PB 走势 来源:Wind
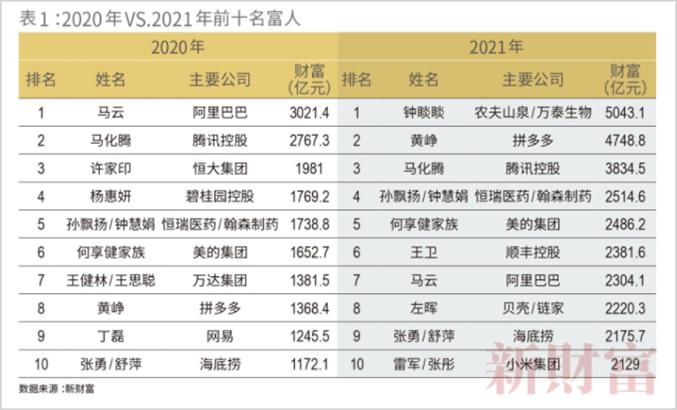
地产的落寞,财富榜是最好的隐喻。
在新财富公布的 2021 年中国 500 富人榜中,没有一个地产开发商跻身前 10。排名第八的地产首富左晖,从事的是房产中介业务。
这种现象是 2003 年以来的第一次,即使在房地产逐渐式微的 2020 年,前 10 大富豪中仍然有 3 名传统地产商。房地产公司在资本市场的持续低迷,是地产富豪财富急剧缩水的主要原因。
繁华落尽,冷暖自知。债务的天雷滚滚之下,地产业似乎再无财富大佬。
2
短期转机
进入 9 月份以来,管理层针对地产行业的表态非常密集,地产政策的积极信号逐渐出现。
9 月 24 日,央行货币政策委员会召开第三季度例会,首次针对房地产行业提出 " 两个维护 ":维护房地产市场的健康发展,维护住房消费者的合法权益。
10 月 14 日,央行金融市场司司长邹澜在三季度金融统计数据发布会上表示,部分金融机构对于 30 家试点房企 " 三线四档 " 融资管理规则也存在一些误解,一定程度上造成了一些企业资金链紧绷,央行、银保监会已指导主要银行保持房地产信贷平稳有序投放,维护房地产市场平稳健康发展。
10 月 20 日,国务院副总理刘鹤在 2021 年金融街论坛年会上表示,目前房地产市场出现了个别问题,但风险总体可控,合理的资金需求正在得到满足,房地产市场健康发展的整体态势不会改变。
不仅是房企,居民的住房信贷环境同样在改善。
贝壳研究院近日发布监测数据,10 月份 90 个城市主流的首套房贷利率 5.73%,二套利率为 5.99%,均较上月下调 1 个基点,这是贝壳监测的房贷利率今年以来的首次下降。
房企自救行动也已展开。通过扩大销售积极回款、收缩前期激进的投资项目、进行债务整合等方式,部分房企的债务困境已有所缓解。
从短期的投资逻辑来看,房地产最坏的时期应该已经过去了,随着信贷的宽松和房地产债务风险的减退,4 季度房产销售数据很可能回暖。
在岁末年初之际,经历了大幅下跌的地产股或许会迎来反弹的契机。
根据股市的日历效应,由于排名之争,4 季度往往是基金调仓换股的密集期,当年涨幅落后、当前估值较低的行业,有可能成为 4 季度基金增仓的重要方向。
在基金仓位里,公募基金低配金融地产行业,21Q2 基金重仓股中,房地产市值占比相对沪深 300 超低配为 -1.2 个百分点。
在新能源等热门赛道估值高企的情况下,估值极低的房地产行业或许会成为部分基金在年底业绩逆袭的重要筹码。
3
长期逻辑蜕变
10 月 23 日,第十三届全国人民代表大会常务委员会第三十一次会议决定:授权国务院在部分地区开展房地产税改革试点工作,试点期限为五年。
房产税的出台其实并不意外,这不仅是遏制炒房的利器,也是政府收入转型的重要举措。随着房地产投资增速的回落,政府依靠卖地获得收入的土地财政难以为继,向存量房征收房产税是大势所趋。
房产税酝酿多年到逐步推进,意味着房地产在中国社会的地位正发生巨大的变化。
一方面,房地产不是洪水猛兽,它仍然是中国经济非常重要的支柱产业,即使在经济转型的当下,房地产的行业体量和对上游产业链的巨大带动作用,对中国经济的稳定增长都具有重要意义。
另一方面,房地产关系国计民生,在金融安全和共同富裕的背景下,房价狂飙和行业的野蛮生长必然遭遇舆论和政策的强力制约。伴随着经济转型的持续推进,房地产在中国经济中的占比日益下降,政府对房地产的调控具备足够的底气。
在这种环境下,政策对房地产的调控绝不是权宜之计,但也不是要把行业逼向绝境,而是为了行业的健康平稳发展。政策的初衷,应该是想把房地产行业剥离掉过多的商业属性,改造成民生工程的基础设施行业。
从长期投资的角度上讲,房地产公司的时代红利已不复存在,由于行业不再性感,市场进入存量时代,其业绩和估值都很难有大的提升空间,投资价值和新能源、创新药等优质赛道相比,无疑缺乏足够的吸引力。
但房地产行业并非一无是处,它可能会变成像银行、高速公路等行业一样,更多地是具备公用事业和类债券的属性:高分红、高股息、低估值。未来房地产行业最主要的投资者,很可能是保险、社保、养老金等长线大钱。
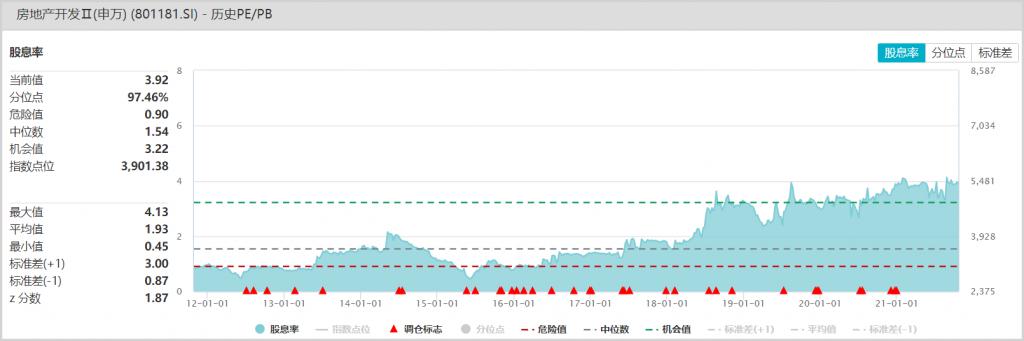
▲房地产行业股息率走势 来源:Wind
对于追求长期稳定收益的大资金来讲,经历了充分的风险释放之后,房地产行业中的优质公司,又具备了较高的性价比。
作者:大师兄,文章来源微信公众号:市值观察,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
