


摘要
全球疫情新形势:疫情长期化、病毒变异化、防控常态化
全球疫情当前呈现出长期化、变异化和常态化的几个新特点:
1)疫情长期化:6月全球疫情再度升级并持续至今。国内多省市出现本土传播病例,疫情防控形式再度趋于严峻。海外发达市场中美国和部分欧洲新增病例上升,新兴市场依然严峻,但德尔塔变异出现较早的英国已有所好转。
2)病毒变异化:病毒不断进化新变种,传染性更强,传播速度更快,给全球疫情防控带来新挑战。当前德尔塔变种已成为全球主要毒株,在多国新增占比超过90%。不过病例往往激增后3~4周见顶,与前几轮无太大差异,因此在新增病例快速上行后3~4周内采取限制措施或提高疫苗接种都是重要举措。
3)防控常态化:疫情长期化也使防控措施趋于常态化,但不同国家因政策重心和资源禀赋不同,在政策上也逐步拉开差距。例如这一轮本土传播导致国内多地较严格的防控措施已经逐步反应在经济活动中。海外市场中部分疫苗接种比例较高的国家如英国、美国、巴西和印度等复工边际放缓,但未按下暂停键,而一些疫情压力较大且疫苗覆盖不足的国家则不得不暂停复工以控制疫情发展。
疫苗可能仍是关键:从“接种落差”到“疫情落差”和“修复落差”
疫苗接种降低死亡和重症比例,当前仍是防控疫情的关键。疫苗无法完全阻断变异病毒的传播,但降低死亡和重症比例有效。根据耶鲁大学医学院整理,辉瑞、莫德拉、强生和阿斯利康对德尔塔变种有效性均下降,但对预防重症仍有效果。国产的灭活病毒疫苗对于重症的防护也同样有效。在当前全球疫苗接种情况比例差异较大背景下,不同国家之间疫苗“接种落差”可能会引发“疫情和政策落差”,进而导致“修复和开放落差”。
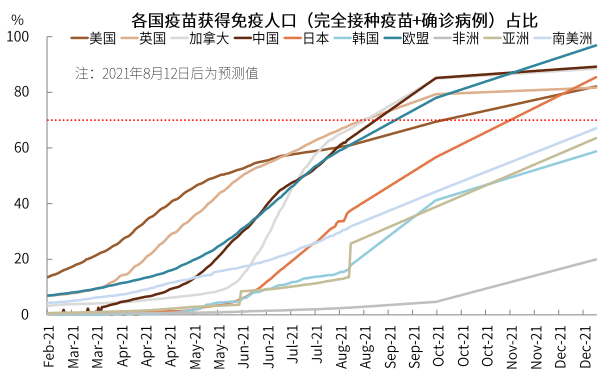
接种进展和路径上,发达看意愿,新兴看供给。根据杜克大学统计数据,2021年全球疫苗产量可以覆盖70%的人口。这其中,制约高收入国家接种提升主要是接种意愿,而低收入国家疫苗接种则更多受供应和接种能力制约。除自有产能国家外,中低收入国家疫苗购买距实现人口覆盖仍有很大差距,医疗基础设施薄弱、运输和储存能力较差等因素也将影响低收入国家接种计划。我们估算,中国在10月前后或能够达成80%的人口覆盖(当前约为60%且仍在加速),美国(近期加速)和部分欧洲国家(相对降速)如果接种意愿提升的话,四季度或能超过70%的覆盖。相反,低收入国家要到2022年才能开始大规模接种。
全球抗疫的四种不同路径:防控与疫苗并重、疫苗为主、以防控补短板、疫苗防控均不足
我们根据医疗和疫苗资源充沛程度vs. 防控意愿强弱两个维度将全球抗疫模式大体分为四类。需要强调的是,这一分类并非绝对的,会随着后续疫情特别是疫苗进展而动态变化:
1)以中国为代表的“防控与疫苗并重”模式,经济和医疗资源相对丰富、疫苗自给自足供应强,但防控意愿也较强;
2)以英美为代表的“疫苗为主防控为辅”模式,经济、科研和医疗资源丰富,但防控意愿或能力相对弱;
3)以越南为代表的“以防控补疫苗短板”模式,疫苗供应或医疗资源有限、因此严格防控措施或也是不得已选择;
4)以南美、马来西亚等为代表的“疫苗防控均不足”模式,整体看其疫情也是最严重的。
疫情新形势对资产价格影响的五条主线
当前全球疫情新形势下的四条不同抗疫路径对资产价格的影响或体现在以下五条主线上:
1)防控措施和疫苗进展拉大发达与新兴市场之间差距,发达市场虽然仍会受到疫情的短期扰动,但在疫苗保护下大概率并非趋势逆转,而部分滞后的新兴市场因不得不加强防控措施会导致与发达市场间的经济修复差距进一步拉大,更不用说其刺激力度和空间本身更小。
2)美联储政策退出的临近或进一步增加部分滞后新兴市场压力,在部分新兴与发达市场之间抗疫与修复差距不断扩大的背景下,年底美联储政策逐步走向退出可能会通过汇率和资金流向等渠道进一步加大部分新兴市场的压力,特别是依赖旅游等国际交流进展的地区。
3)疫情持续反复将拖累线下需求修复进展、延后国际交流和通航,进而或阶段性拖累油价表现和服务性需求。
4)中国出口和进口替代逻辑可能继续体现韧性,部分新兴市场复工反复或增加中国出口的韧性、同时也强化进口替代需求,“国产化”进程有望受益加速。
5)长期消费习惯和行为的改变,例如办公和消费的线上化、消费升级、国产品牌崛起等等。
正文
全球疫情新形势:长期化、变异化、常态化
疫情长期化:全球疫情不断反复,长期拉锯
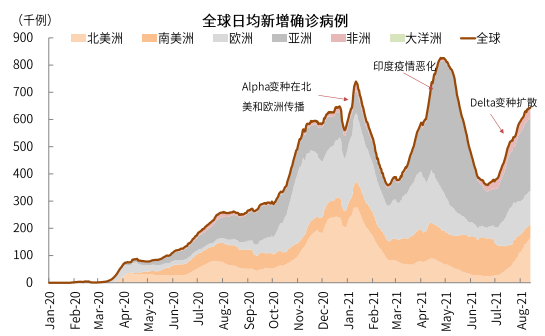
距疫情首次爆发已经过去一年半由于,但今年以来全球疫情依然不断反复。在2021年元旦钟声敲响不久后,由于“阿尔法”变种广泛传播而造成的欧美的第二轮疫情开始好转,全球新增病例快速下降。抗击疫情的重要工具——新冠疫苗也在去年底取得突破,推广速度远早于市场预期。然而好景不长的是,全球病例持续下降至2021年3月后,4月在政策放松警惕、过早复工和开放集会后,印度疫情出现爆发迹象,从低点到5月峰值共87天累计确诊人数高达943万人。“德尔塔”变种在印度广泛传播,并在5月时就已经扩散到全球40多个国家。根据GISAID统计,截至8月15日德尔塔变种已经分布于121个国家和地区,在51个国家和地区中新增病例占比过半数,在中国、美国、英国、印度等主要经济体中占比超90%。而今,国内多省市也出现了“德尔塔”病毒引起的本土传播病例,疫情防控形式再度趋于严峻。
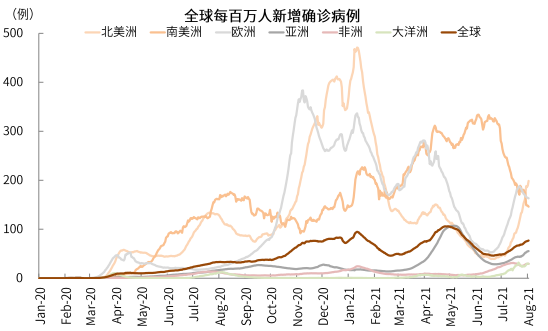
近期,以“德尔塔”病毒为主的新一轮疫情在全球多地持续升温。截止8月13日,全球日均新增确诊病例64万例,其中亚洲27万例、北美洲17万例位居首位。考虑到人口基数,按每百万人确诊看,新增确诊压力主要集中在北美洲和欧洲,每百万人新增分别为280例和163例;而新增死亡病例仍集中在南美洲国家中。国内从7月底以来,已有包括江苏、湖南、河南等多个省市出现本土传播病例,这一轮疫情中单日本土确诊病例也创下半年来的新高,显示“德尔塔”毒株的传播能力更强。但截止8月14日,单日新增确诊的本土病例53例,相较前几日已经有所回落,且仍然主要集中在江苏、河南、云南、湖北、湖南几个省市,显示本土传播已经基本得到控制。
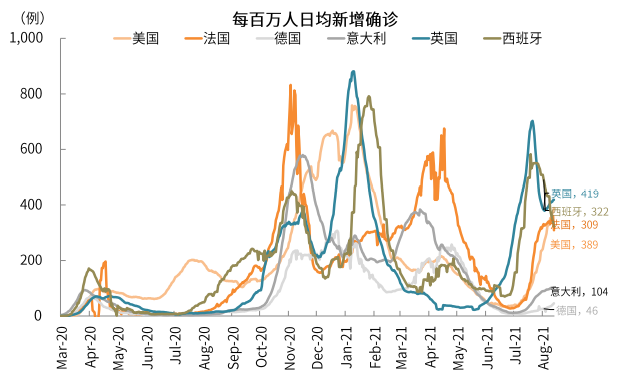
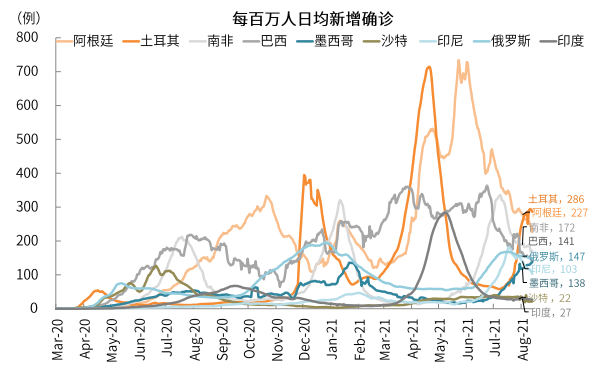
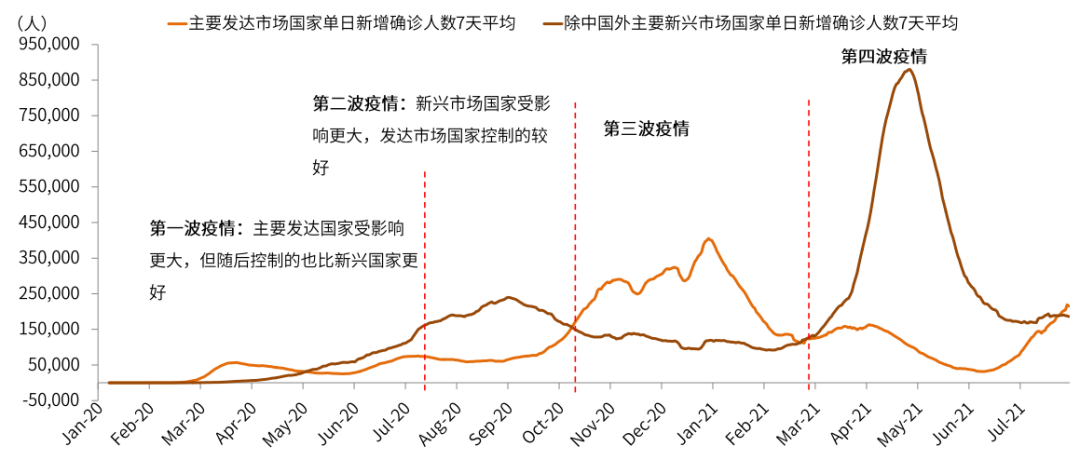
发达和新兴市场均不能幸免。自从新冠疫情出现以来,几轮不同的病毒变种之间也对应了新兴市场和发达市场的轮动。从此轮“德尔塔”毒株引发的疫情看,前期增速较快的英国新增确诊人数在7月中旬触及高位后开始下降,近期小幅反弹。美国确诊病例仍在持续攀升中。截至8月13日,美国日均新增确诊12.4万人,其中南部和中部疫苗接种比例较低的州疫情相对更为严重。西班牙新增持续下降,意大利增速相对放缓。而新兴市场中,土耳其和墨西哥新增确诊仍持续上升,而印度和印尼近期下降。东南亚国家中马来西亚疫情最为严重,按人口基数计算的每百万人日均新增确诊(612人)高于美国,日均新增病例2.0万例;新加坡由于疫苗接种比例高,疫情相对控制较好。
图表:6月全球新一轮疫情再度升温并持续至今
资料来源:ourworldindata,中金公司研究部
图表:按每百万人确诊看,近期新增确诊压力主要集中在北美洲和欧洲
资料来源:ourworldindata,中金公司研究部
图表:发达市场中美国和部分欧洲新增病例上升
资料来源:ourworldindata,中金公司研究部
图表:新兴市场中土耳其和阿根廷则面对压力
资料来源:ourworldindata,中金公司研究部
图表:疫情的传播在新兴市场和发达市场间轮动
资料来源:万得资讯,中金公司研究部
病毒变异化:传染性强、传播速度快;一般3~4周新增见顶
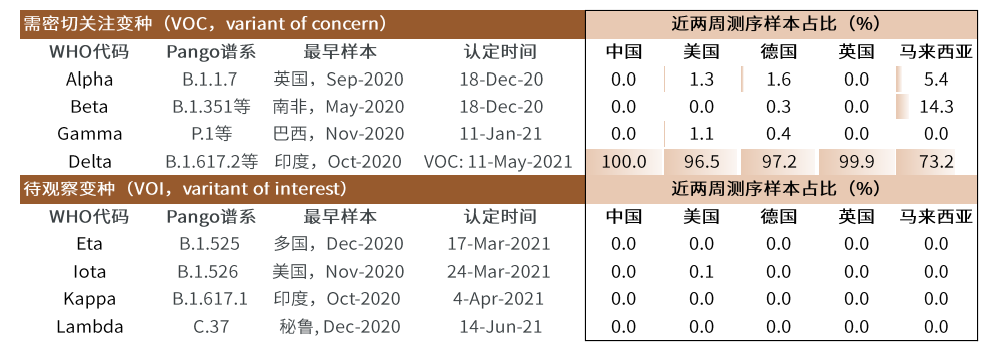
新冠病毒正在不断进化出新的变种,给全球疫情防控带来挑战。当前被WHO列为需密切关注变种(Variant of Concern)除在英国首次发现的阿尔法变种之外,还有在南非首次发现的贝塔变异毒株、在巴西首次发现的伽马变异毒株和在印度首次发现的德尔塔变异毒株。根据WHO的定义,这四种密切关注变种具备传染性增加、致病性增加或诊断、治疗和疫苗的有效性降低等特点。此外还有4种待观察变种(Variant of Interest)在列,包括在秘鲁等地首次发现的“拉姆达”变种,美国、日本等国的早期研究显示这一变种可能在传播性和对疫苗的抵抗力上较德尔塔病毒进一步加强。
变种病毒传染性更强,传播速度更快。当前德尔塔变种已成为全球主要毒株,在多国近两周新增占比数量超过了90%。从传播速度看,该变种在一个地区的扩散速度远大于Alpha变种。西班牙、英国、美国和意大利德尔塔变种占比从连续不为0时至超过50%,平均用时是Alpha变种扩散时的70%。
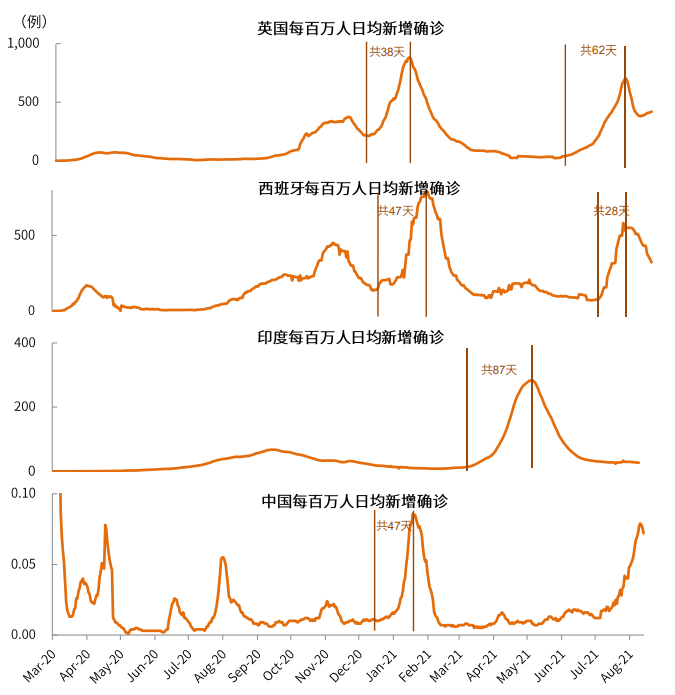
从疫情持续时间看,病例激增阶段3~4周见顶,持续时间前几轮无太大差距。根据前几轮疫情经验,在一地新增确诊数量爆发,加强限制措施后,通常3~4周新增见顶。而以当前德尔塔病毒主导疫情升级后回落的三个国家看,从新增病例抬升开始到回落用时为1~3个月,其中英国为62天、西班牙28天、印度87天,美国等国家新增确诊仍在上行区间。但如果只计算病例激增的阶段,在英国等由于疫苗接种比例较高,并未采取大规模封锁措施的情况下,新增确诊平均也能够在3~4周见顶。因此无论是国内还是国外,在新增病例快速上行后三周内采取限制措施或者提高疫苗防御都是重要举措。
图表:全球主要变种情况及占比
资料来源:WHO,ourworldindata,中金公司研究部
图表:德尔塔占比提升至主要毒株所花时间也远小于阿尔法变种
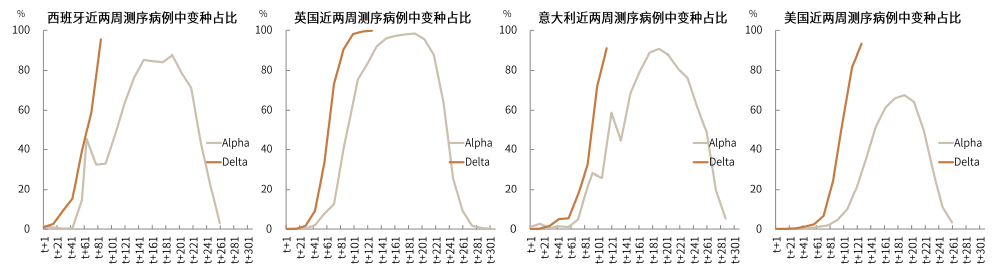
资料来源:ourworldindata,中金公司研究部。注:t+0为连续占比不为零时点
图表:病例激增阶段须3~4周见顶,从新增病例抬升开始到回落用时为1~3个月,持续时间与前几轮无太大差距
资料来源:ourworldindata,中金公司研究部
防控常态化:国内防控再度趋严,海外政策逐渐分化
疫情持续一年有余,意识到新冠疫情的防治可能将是一场“持久战”,全球多个国家已经将疫情的防控措施逐渐“常态化”,这一背景下,疫情下的复工进展变得尤为重要。
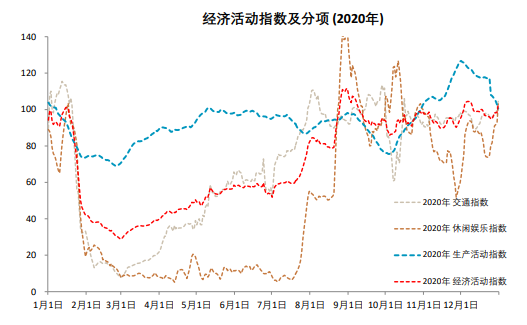
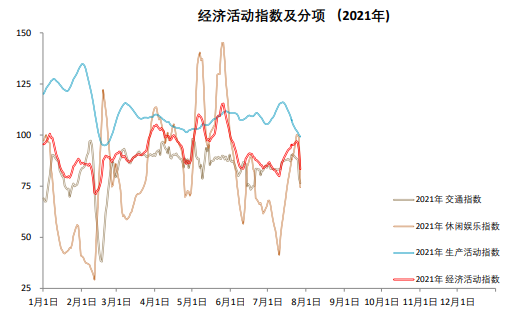
对于国内来说,从2020年下半年起,我国整体的经济活动已经基本恢复至疫情前水平。但在恢复过程中仍然有一些结构性的差异:例如生产部门整体恢复比消费部门快,在2020年的疫情后,生产活动指数最先恢复到了疫情前水平,2020年下半年甚至在海外需求支持出口等因素的影响下出现了明显的增长,而居民的交通出行则恢复略慢,休闲娱乐活动恢复的节奏最为落后。进入2021年,局部疫情的反复下生产活动依旧保持韧性,基本维持在较高水平上,但线下娱乐消费则波动明显。
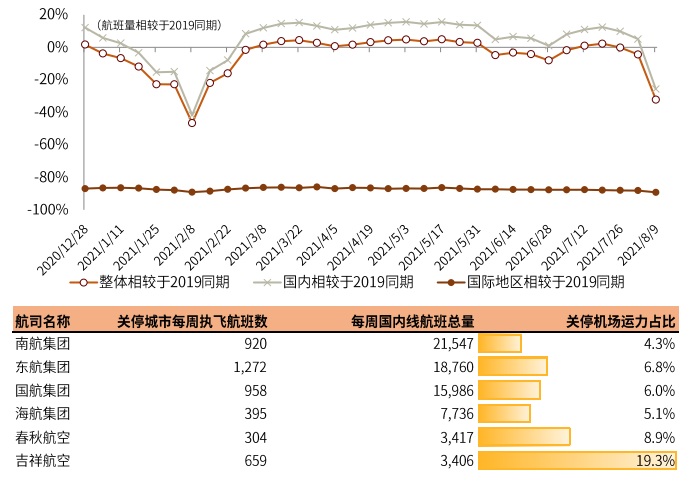
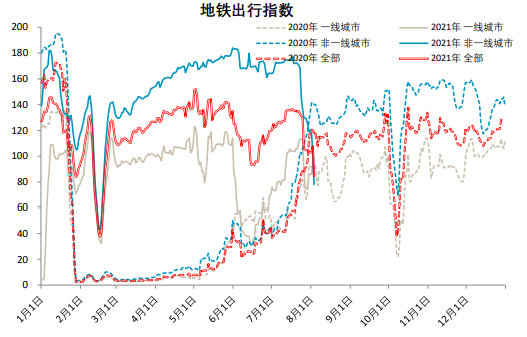
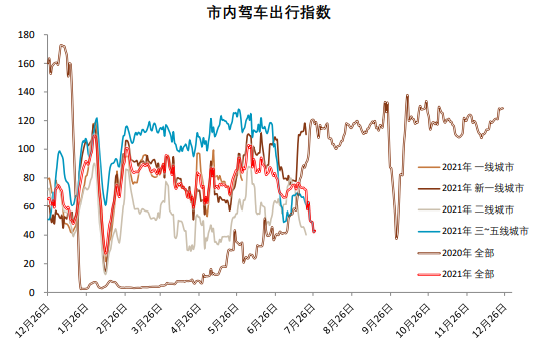
这一轮“德尔塔”病毒的本土传播导致的多地较严格的疫情防控已经开始逐步反应在经济活动中。从交通活跃度上看,在7月下旬全国多地的大暴雨和随之而来的疫情影响下,全国市内通过地铁和驾车出行的活跃度出现了明显的下降。影院票房也出现了明显的下滑,休闲娱乐活动受到显著影响。此外,航空业和旅游业也再度受到打击,国际航班低位继续下探的同时,国内航班的数量相比2019年同期由正转负,下跌26%,原本的“暑运”行情在出行管控的影响下可能已经结束。
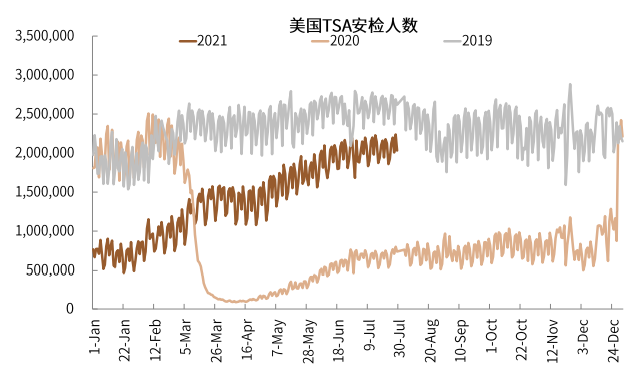
海外在不同疫苗接种比例和医疗资源能力情况下,经济进展出现分化。部分疫苗接种比例较高或疫情压力较小的国家如英国、美国、巴西和印度等复工边际放缓,但未按暂停键。从复工情况看,发达国家中美国当前除夏威夷州外全部开放,机场出行(TSA安检人数)接近疫情前水平,近期复苏趋缓,部分州例如纽约州和加州要求未接种疫苗者须在室内佩戴口罩 。英格兰19日后几乎全面放开防疫限制,其他地区限制也陆续放开。新兴市场中巴西和印度等疫情压力相对更小的新兴市场复工和出行仍在修复。而一些疫情压力较大且疫苗接种缓慢的国家则不得不暂停复工以控制疫情发展。去年经济增长超预期的越南近期由于疫情反弹,返工不足疫情前一半。
图表:境内航班已经明显受到疫情影响
资料来源:CAPA,各大航司官网,中金公司研究部 (注:数据截至2021年8月9日)
图表:2020年疫情后,生产恢复最快
资料来源:万得资讯,中金公司研究部
注:数据截至8月10日
图表:2021年局部疫情波动中生产活动也较有韧性
资料来源:万得资讯,中金公司研究部
注:数据截至8月10日
图表:国内地铁出行指数
资料来源:万得资讯,中金公司研究部
注:数据截至8月4日
图表:国内驾车出行指数
资料来源:万得资讯,中金公司研究部
注:数据截至8月4日
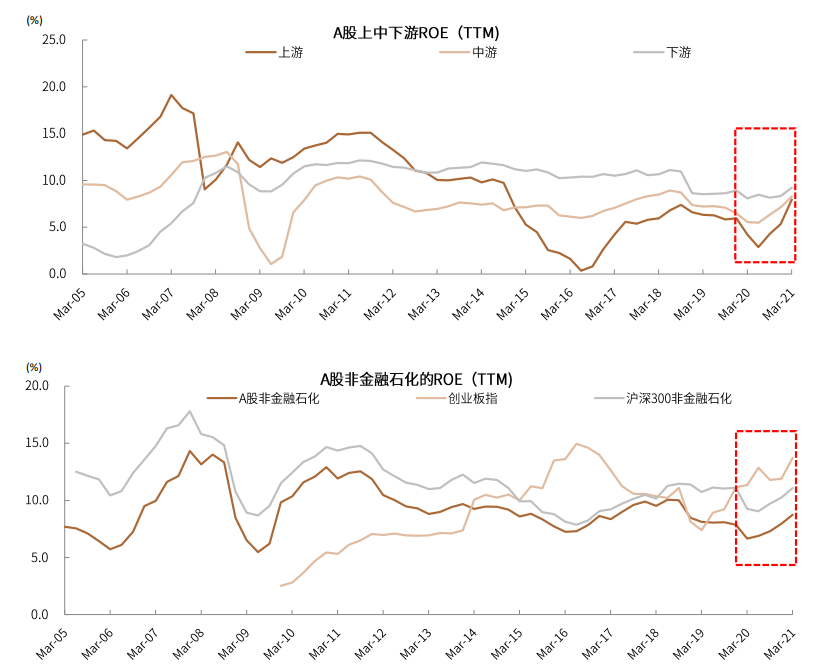
图表:疫情后上游ROE回升较快、创业板公司整体受疫情影响较小
资料来源:万得资讯,中金公司研究部
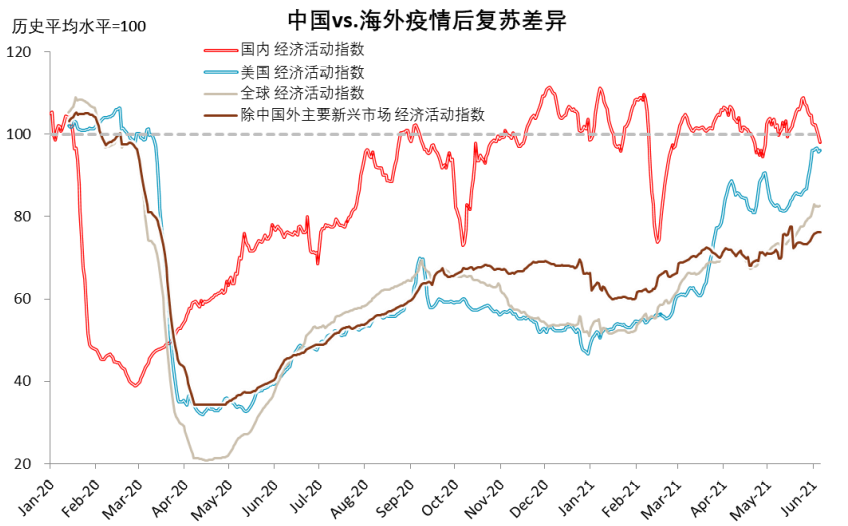
图表:中国vs.海外疫情后复苏进展
资料来源:万得资讯,中金公司研究部
图表:美国TSA出行数据仍在修复,但复苏趋缓
资料来源:TSA,中金公司研究部
图表:巴西和印度等疫情压力相对更小的新兴市场复工和出行仍在修复
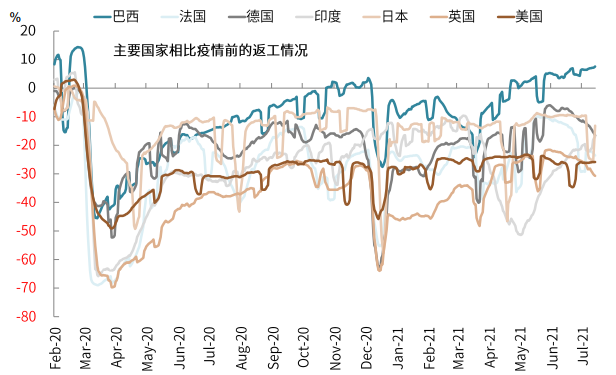
资料来源:ourworldindata,中金公司研究部
图表:欧美经济和服务业复苏并未按下暂停键
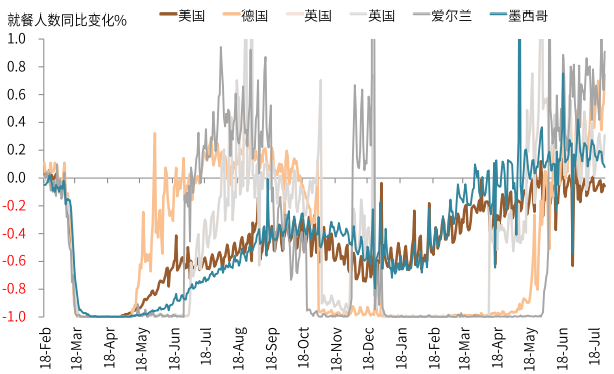
资料来源:Open table,中金公司研究部
图表:马来西亚复工仍在修复,但越南近期由于疫情反弹,返工不足疫情前一半
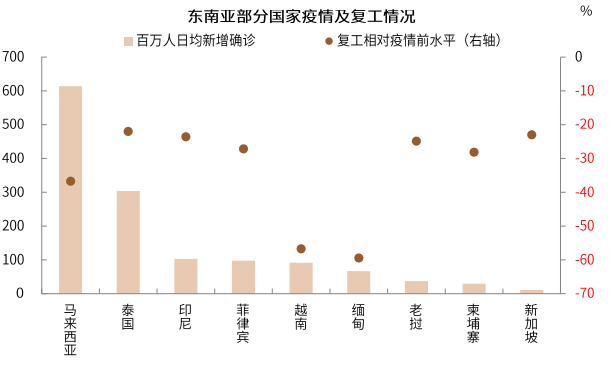
资料来源:ourworldindata,中金公司研究部。数据截止8月13日
疫苗仍是关键:从“接种落差”到“疫情落差”和“修复落差”
疫苗的作用:高覆盖率可以有效降低死亡和重症率
疫苗是疫情防控最为关键的一环,更强传播能力变种出现意味着控制疫情需要更高的接种比例。当前疫苗接种进展中,发达市场相对领先,部分新兴市场相对落后。从疫苗接种占比看,中国当前接种至少一剂占比约60%,完全接种占比54%,美国至少接种一剂占比59%,完全接种占比50%。至少接种一剂比例较高的智利、加拿大和西班牙超过70%,英国69%。中国、印度接种速度较高,美国近期提速。
疫苗无法完全阻断变异病毒传播,但降低死亡和重症比例有效。根据耶鲁大学医学院整理,辉瑞、莫德拉、强生和阿斯利康对德尔塔变种有效性均下降,但对预防重症仍有效果(保护力大于90%)。此外,我们以样本方式分析了德尔塔变种确诊病例最高的国家,并将其分为疫苗接种比例最高和最低两组,对比后发现尽管疫苗没法完全阻断变异病毒的传播,但是对于降低重症和死亡比例还是非常有效的。
对于国内疫情防控来说,国产的全病毒灭活疫苗对重症防护同样较好。尽管病毒变种后疫苗的防护率有所下降,但根据广州市疾控、中山大学、呼吸疾病国家重点实验室等多单位联合研究团队对5月份广州疫情期间疫苗保护作用的数据分析显示 ,目前国产全病毒灭活疫苗对于重症的防护率仍然有100%,但对中度、轻度、无症状的防护率则较原始毒株略低。
图表:中国当前至少接种一剂占比约60%,美国至少接种一剂占比59%,其中完全接种占比50%
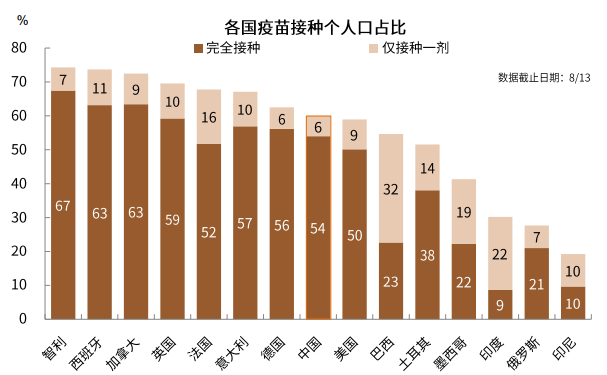
资料来源:ourworldindata,中金公司研究部。注:中国数据6月10日后未公布,框线高度为估计值
图表:中国、印度接种速度较高,美国近期提速
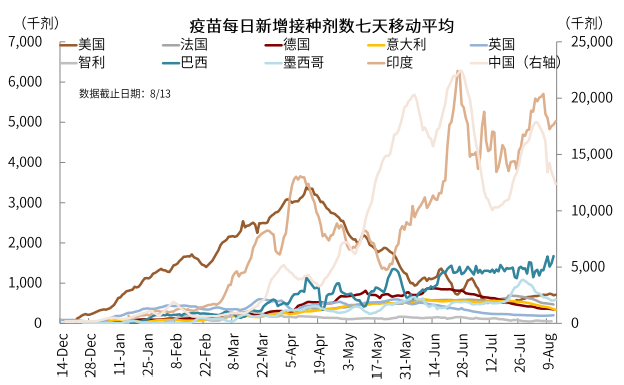
资料来源:ourworldindata,中金公司研究部
图表:尽管疫苗没法完全阻断变异病毒的传播,但是对于降低重症和死亡比例还是非常有效的(左侧两个样本接种占比高,右侧两个样本接种占比低)
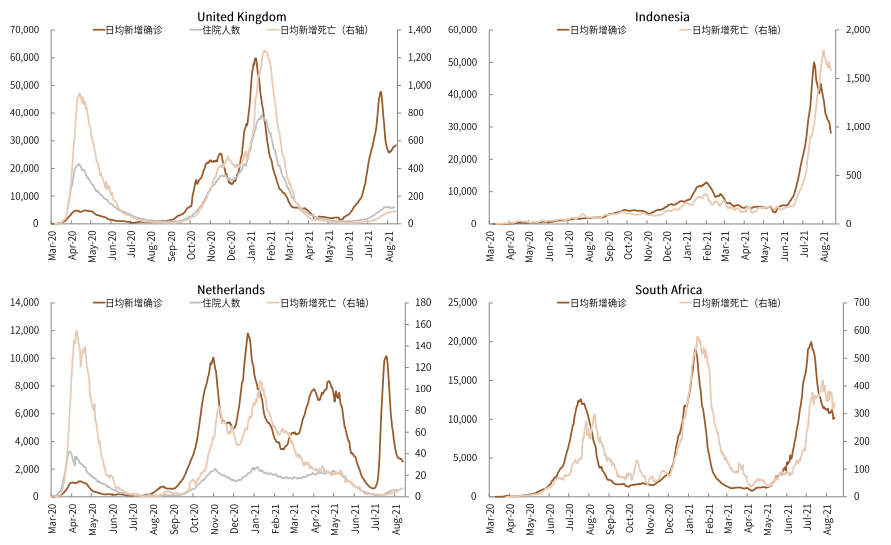
资料来源:GISAID,Ourworldindata,中金公司研究部
图表:辉瑞、莫德拉、强生和阿斯利康对德尔塔变种有效性均下降
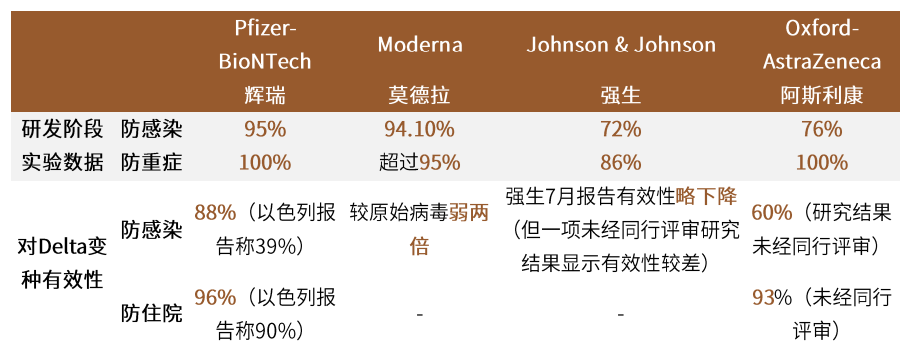
资料来源:Yale medicine,中金公司研究部
疫苗的研发和审批进展上,疫苗厂商大多已经开始针对变种病毒的加强针研究。根据New York Times整理,辉瑞计划在8月申请紧急授权针对变种病毒的增强针;莫德拉3月已经开始针对贝塔变种的一期实验,6月开始评估加强针作用;阿斯利康也于6月评估加强针作用。中国康希诺、国药和科兴也正在加紧针对变种病毒的疫苗测试。
► 辉瑞(mRNA):2021年5月7日,辉瑞和BioNTech宣布将寻求FDA全面批准,预计在今年秋季能够达成。辉瑞计划在8月寻求美国紧急授权第三剂加强针以加强疫苗针对变种病毒的效用。
► 莫德拉(mRNA):2021年6月Moderna宣布将寻求FDA对其的全面批准,同年7月欧洲药品管理局向青少年授权使用。2021年3月已开始了针对Beta变种病毒疫苗的一期试验,6月美国国立卫生研究院启动临床试验以评估Moderna疫苗作为加强针的效用。
► 阿斯利康(病毒载体):针对德尔塔变种病毒阿斯利康的有效性达到67%,2021年6月牛津大学的研究人员表示阿斯利康的第三针加强针能够产生强烈免疫反应。
► 康希诺(病毒载体):根据路透社8月报道,康希诺疫苗目前正在为针对变异病毒的加强针注射进行测试,加强针或显著提升体内中和抗体水平。
► 国药(灭活病毒):针对德尔塔变异病毒,据中国生物官微披露,国药集团8月4日发文称,近期研究团队最新发现有效的单克隆抗体,中和活性提高。
► 科兴(灭活病毒):8月科兴生物表示已开展对德尔塔变种病毒的疫苗研发,还将向各国药监局提交针对伽马病毒和德尔塔病毒的临床研究及紧急试用申请。
接种进展测算:高收入国家看意愿(4Q21)、低收入国家看分配(2022)
根据DUKE大学统计数据,2021年前全球疫苗产量可以覆盖70%人口。其中mRNA疫苗辉瑞和莫德拉在2021合计计划生产38亿剂,病毒载体疫苗阿斯利康、强生和康希诺合计计划生产31亿剂,灭活病毒疫苗科兴和国药疫苗27.5亿剂,当前除康希诺外均在WHO紧急使用清单内。此外俄罗斯的Gamaleya(Sputnik)以及印度Covaxin等已在各自国家使用,合计9.8亿剂。这些疫苗合计约110亿剂,可覆盖70%人口。但部分产量需要在2022年交付使用。
目前来看,对于不同国家和地区的接种进展,其制约因素有所不同:
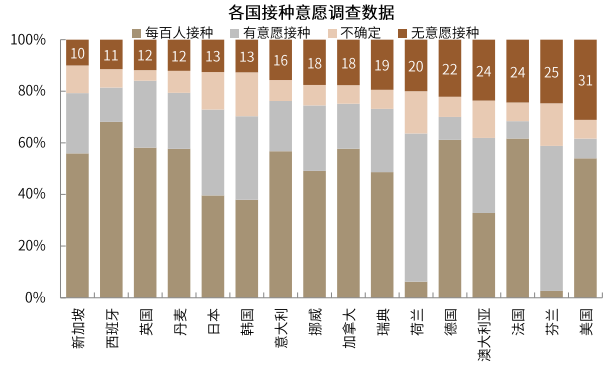
► 制约高收入国家比例提升主要是接种意愿。以美国为例,根据ourworldindata收集的调查数据,无意愿接种疫苗人群占比31%(当前美国至少接种一剂占比58%)。如果接种意愿能够提高,例如当前加州已经实行公务人员等不接种疫苗须每周核酸检测的措施 ,以新加坡为例疫苗覆盖率已经超过了70%。
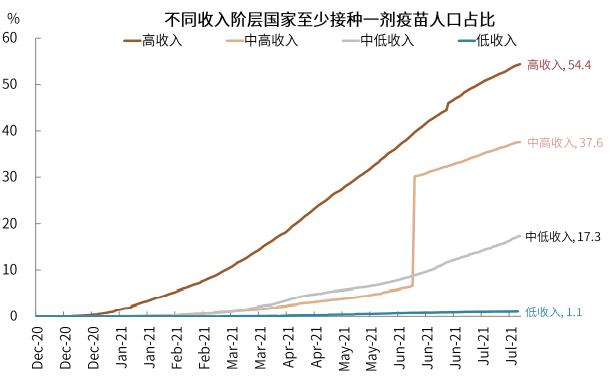
► 低收入国家疫苗接种则主要受到供应制约。除自有产能国家外,中低收入国家疫苗购买距实现人口覆盖有非常大差距,当前低收入国家接种占比仅1.1%。即使在考虑到部分国家完成疫苗接种后会进行捐赠,医疗基础设施薄弱、运输和储存能力较差等一系列制约也将影响低收入国家接种计划。
图表:根据DUKE大学统计数据,2021年前全球疫苗产量可以覆盖70%人口
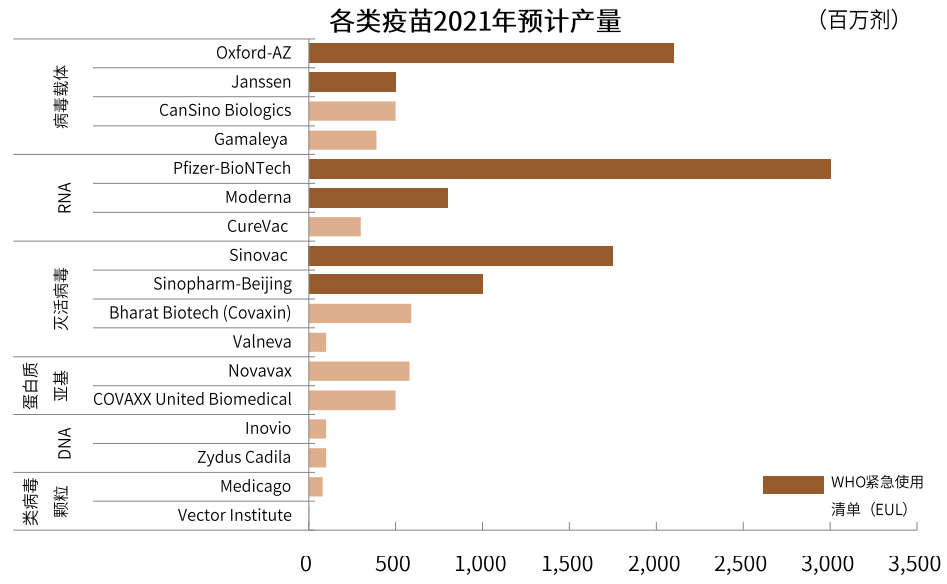
资料来源:DUKE,中金公司研究部。数据截止8月10日
接种路径测算:发达国家4Q或达到70%以上覆盖,低收入国家大规模接种到2022年
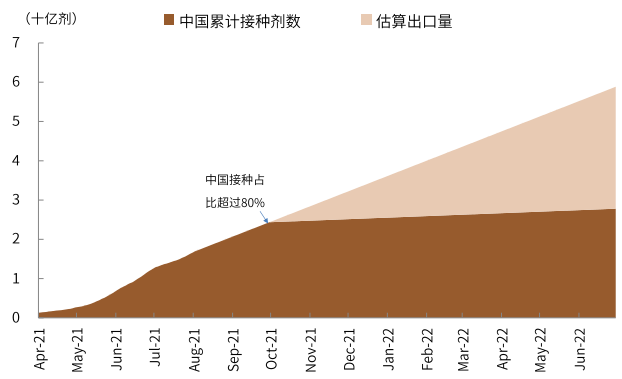
根据当前疫苗接种速度,并根据人口覆盖情况修改未来接种速度的假设路径,我们对疫苗接种情况进行外推测算。我们预计中国在10月能够达成80%人口覆盖(当前约60%且仍在加速),如果按照仍按照当前速度生产并出口,则2Q22前可向世界提供430亿剂疫苗。此外,美国(当前接种加速)和部分欧洲国家(相对降速)如果接种意愿可以提升,则四季度能实现大规模的接种。当前来自这些国家的疫苗捐赠也在进行中。
相比之下,低收入国家在发达国家可能接种增强针(第三针)的情况下,获得疫苗的时间边际上或再被推后,我们预计在2022年才能开始大规模接种。
图表:制约高收入国家接种提升主要是接种意愿
资料来源:ourworldindata,中金公司研究部
图表:当前低收入国家接种占比仅1.1%
资料来源:ourworldindata,中金公司研究部
图表:我们预计中国在10月能够达成80%人口覆盖,如果按照仍按照当前速度生产并出口,则2Q22前可向世界提供430亿剂疫苗
资料来源:ourworldindata,中金公司研究部
图表:我们测算中国和部分高收入国家4季度,新兴和低收入明年后疫苗接种达70%
资料来源:ourworldindata,中金公司研究部
全球抗疫的四种不同路径
新冠疫情成为“持久战”后,各国除了持续投入医学手段研发疫苗、救治确诊病例外,行政手段的干预在国家间逐渐分化,通过对各国家防疫政策和复工情况的比较,我们根据各个国家疫苗及医疗资源的禀赋(经济发展、疫苗接种、检测能力)以及政府采用行政手段进行防控的意愿两个维度,将全球主要市场的防疫方式总结为一下四种不同的路径:
路径一:“疫苗与防控并重”模式:中国、德国和法国
“疫苗与防控并重”是指以中国为代表的医疗资源较为充足、有独立疫苗研发能力和供应水平的国家叠加较强的行政管控手段,这类国家中疫苗接种率有望快速提升,同时通过牺牲部分跨境人员交流或是对于经济区域性、局部性的严格管控保证本土疫情不出现扩散,疫情管控较好,经济恢复一般呈现“脉冲式”,在短期管控时经济复苏较为落后,但疫情得控后经济恢复较快。
在全球疫情“先进先出”的背景下, 中国已经率先实施了疫情的“常态化”防控。一方面,在本土疫情不太严重的时期,中国国内通过对于境外输入人员的严格把控和隔离控制病毒的境外输入,而在境内的公共区域内要求佩戴口罩、实施健康码制度等常态化防疫措施也是其中的重要环节;另一方面,中国对于新增疫情的响应速度较快、响应预案较为完善。例如,本次“德尔塔”变种出现本土传播后,相关地区的防疫措施也迅速响应升级,以湖南张家界为例,相应的措施包括停航国际货运航线、航空、高铁、客运暂停对外发送人员、城区公共交通停运等;江苏南通则迅速将室内健身场馆、KTV、酒吧等娱乐场所暂停营业;多地社区也出现自发性的对出入人员加强排查、登记。国内的疫情“常态化”采取了境外防输入+境内紧排查的路线。中国香港当前采取和大陆类似的防疫措施,对疫情持“零容忍”态度,在对外交流上谨慎分类为高中低三种风险级别,入境须持有72小时内核酸检测证明并入住指定酒店。
此外,德国和法国也采取了较为类似的模式,在避免封锁经济的情况下仍施加限制。德法均要求在娱乐场所等室内活动时需要提供疫苗接种证明(或者核酸检测阴性),希望以较为严格的限制措施提高疫苗接种意愿,进一步降低疫情传播 。日本包括东京在内的六个地区仍处于紧急状态,酒吧等暂停开放,并且要求大型购物场所和旅游景点实施宵禁
 。
路径二:“疫苗为主防控为辅”模式:英国、美国、新加坡
“疫苗为主防控为辅”这一路径以英美为代表,这些国家可用的医疗资源相对比较充足、疫苗研发能力和供应水平也全球领先,政府选择采取相对较弱的行政干预手段,在重症率和死亡率可控的情况下不过分关注新增病例,不强制进行隔离、封锁等,采取这一路径的国际经济基本不受到行政手段干预、开放程度较高,恢复较为领先。
高服务业占比的国家更倾向于采取这种模式以进一步修复经济。以英国为主的高收入国家在疫苗接种比例高的背景下放开了限制,在病例仍持续攀升时,英格兰坚持于7月19日后几乎全面放开防疫限制,其他地区限制也陆续放开。新加坡采取类似英国的措施,卫生部长8月6日宣布取消部分限制,包括允许5人以下餐厅聚会及放宽外国工人入境[10]。
美国当前除夏威夷州全面开放,部分州如纽约州等要求在室内佩戴口罩。智利由于接种比例已经在全球前列(完全接种人口占比64.5%),当前政策上境内生产生活基本恢复,并且放宽了入境限制措施,但要求入境后居家隔离[11]。
路径三:“以防控补短板”模式:越南、澳大利亚、韩国
采取这一模式的国际包括越南等,这类国家的资源禀赋或相对有限,疫苗目前接种比例较低、疫苗供应对外部的依赖也较强,因此一些时候采取较严厉的行政手段干预也是不得已选择,包括但不限于对特定行业或地区的经济实施封锁、对于入境人员严格隔离等,因此疫情控制力度相对较大,但经济恢复程度较低。
去年因疫情控制较好,经济增长超预期的越南近期由于疫情反弹,返工不足疫情前一半。7月14日越南已经关闭胡志明市包括三星在内的几家工厂,8月2日起越南胡志明市及其南部其他 18 个城市和省份的人员流动实施严格限制,河内将社会隔离措施延长至22日,要求非必要的企业关闭[12],[13]。同样采取封锁模式的还有印度,虽然在经历3~5月的疫情快速增长后印度当前新增确诊处于相对低位,但出于对疫情防控考虑,当前印度仍在限制娱乐场所等室内聚集性活动的开放[14]。
此外,澳大利亚也采取了较为严格的限制措施,例如大多数场合需要佩戴口罩等[15]。韩国因疫苗注射进展缓慢,疫情形势严重而重新将严格封锁措施自8月8日再延长两周[16]。
路径四:“疫苗防控均不足”模式:南美、马来西亚、印尼
这一路径的特点是,经济体的资源禀赋相对有限,多为新兴市场,疫苗接种比例低、医疗资源有限,同时疫苗供应也基本完全依赖外部,但政府行政干预力度较弱甚至不进行干预,而选择优先保障经济恢复,目前这一路径下的经济体普遍在疫情控制上较弱。
南美国家阿根廷和巴西疫苗接种比例同样相对较低,近期疫情较为严重,在此背景下为了经济复苏阿根廷调高了社会活动人数上限,重新开放学校并且增加了入境准许人数[17],而巴西则进一步允许酒吧等企业营业并增加了客户容量[18]。当前马来西亚每百万人新增确诊数量是美国的近两倍,至少接种一剂疫苗占比不足50%,但复工高频数据显示工作场所出行数据仍在持续修复。该国首相7月26日表示大多数州在10月能够进入国家恢复计划(NRP)的第四阶段(即最后阶段)[19]。印尼也是如此,为避免影响经济,该国坚持复工,并非全面封锁。
“政策落差”导致“复苏落差”:疫苗仍是关键
由于疫苗接种比例、医疗基础设施、产业基础不同,各国在防疫和复工选择了不同路径,这也进一步表明新一轮变异病毒复发可能会加大不同国家地区间复工和经济修复的差距,而疫苗保护充分与否是关键。
2020年经验:在没有疫苗的背景下2020年经济赛跑主要依靠对疫情的控制能力和财政货币政策对经济的缓冲。在疫情爆发后各国远程办公、线下复工情况不同,对GDP影响也产生了分化。1)中国、越南等国家国内疫情控制较好,线下复工进展更快,同时受益于需求带来的经常账户扩张,GDP实现了正增长。2)以美国和欧洲为例的发达国家,远程办公基础设施充足,叠加大规模财政刺激释放了消费需求,经济因此也未受到大幅冲击。3)而那些疫情严重且没有条件远程复工的国家,经济则受到最大的冲击。
2021年的经济增长则更考验疫苗接种情况。疫苗的使用使得当前全球经济竞赛演化为疫苗接种和复工的赛跑。上述四种路径的分化则是各国在疫情控制和经济复苏之间的权衡,也是“疫情常态化”背景下长尾退出的不同方式。
1)对于采取“疫苗与防控并重”模式的国家,尽快提高疫苗接种比例以实现大规模免疫是进一步放开国际交流的最重要条件。
2)对于采取“疫苗为主防控为辅模式”的国家,在保持高比例接种的同时则须密切监视ICU等重症数据,以防止局部的医疗系统资源挤兑,但服务业修复也会相对更好。
3)对于采取“以防控补短板”模式的国家,需要全球疫苗援助以提高免疫可能性。
4)对于“疫苗防控均不足”模式的国家,则是在大规模失业和经济衰退与疫情感染之间所做的痛苦权衡。
图表:全球主要国家疫情、疫苗、复工和防疫政策图谱
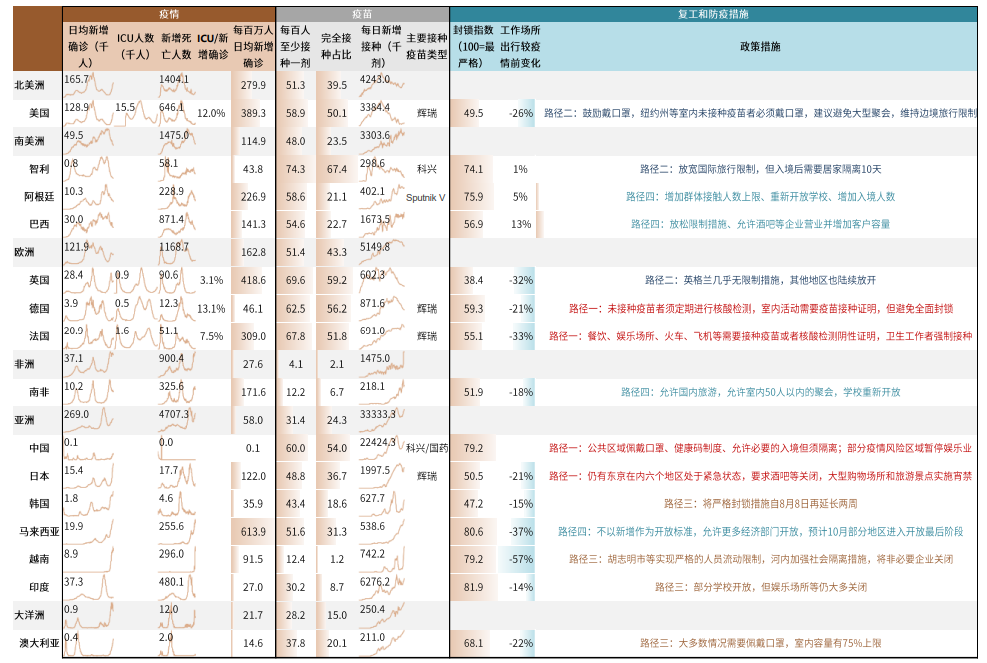
资料来源:ourworldindata,Haver,NYT等,中金公司研究部。数据截止8月13日
对资产价格的可能含义?五条主线
意识到疫情在全球可能长期共存后,全球各地都正在面临防疫和经济复苏的路径选择。我们认为“德尔塔”等病毒的变异正在引发投资者对于不同资产定价的思考和更新。展望未来,我们认为地区间防疫路径、经济复苏的结构和进度差异将对各类资产价格产生重要影响。我们认为有以下几条主线值得持续关注:
一、政策和疫苗差距拉大发达与新兴逐渐修复差距
上一章节中,我们将不同市场根据资源禀赋和行政干预程度分成四种路径,观察当前各个市场的病毒控制情况,我们发现目前禀赋较高且行政手段较强的市场(“疫苗与防控并重”模式下)在疫情控制上做的最好,紧随其后的是尽管资源有限但政府防控意愿较强的市场,而在行政防控较弱的市场中,高禀赋的市场普遍表现的比低禀赋更好。
而对应到资产价格上,我们认为这四种路径下
1)对于国内自给自足的工业部分和出口型行业,疫情控制更好的市场总体表现会更好,即疫苗与防控并重>以防控补短板>疫苗为主>疫苗防控均不足。以中国为例,中国在2020年便实现了经济正增长,并且在生产、景气度数据上都持续保持高位。相对应的,美国的生产修复落后于中国,但仍然领先于其他市场,美股盈利预期三季度同比仍有较高增速便是这一验证;
2)对于“接触型”服务业,在短期内行政干预手段较弱的市场复苏进度会更快(即疫苗为主>疫苗与防控并重>疫苗防控均不足>以防控补短板),典型的例子便是美国的餐饮、影业等修复明显快于中国市场。但长期来看伴随着疫情控制能力不足,低禀赋且低行政干预的“被动共存”则会受到更大的负面影响,甚至受到永久性的伤害,我们提示投资者关注这一节奏的变化。
3)对于出口占比较高的市场来说,生产订单的结构分布可能出现改变;由于选择路径三、四的市场分别在短期、长期可能出现生产修复不完全、产能不足的情况,对于类似中国的疫情控制领先、产能恢复完全的市场来说,可能会持续承接由其他新兴市场转移而来的订单,在出口上持续受到支持。我们将在后文详述。
二、美联储政策退出或进一步增加部分滞后新兴市场压力
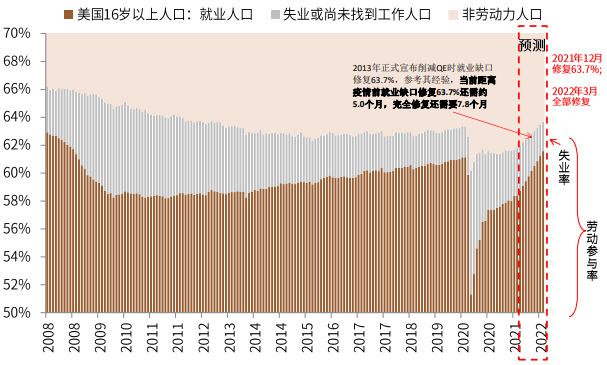
在美国经济增长不至于完全逆转的假设下,年底taper仍是基准假设。美联储在7月FOMC中已经开始为减量预热,在强调经济取得重大进展(substantial further progress)是Taper先决条件的同时指出当前经济已经取得了一定进展(has made progress)。美国CPI近几月超预期上行使美联储将进行taper操作的概率进一步提高。而就业层面7月非农数据小幅超预期(94.3万人,预期87.0万人),显示就业依然持续改善的态势,以7月非农数据推算,还需5个月即可达到类似2013年正式减量时就业修复64%的水平,因此12月FOMC正式减量,9月修改声明暗示目前看是大概率事件。
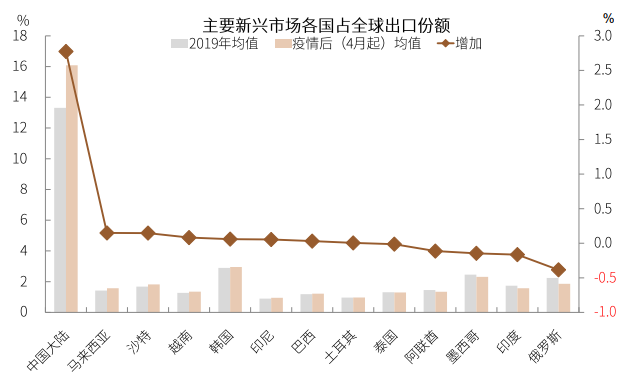
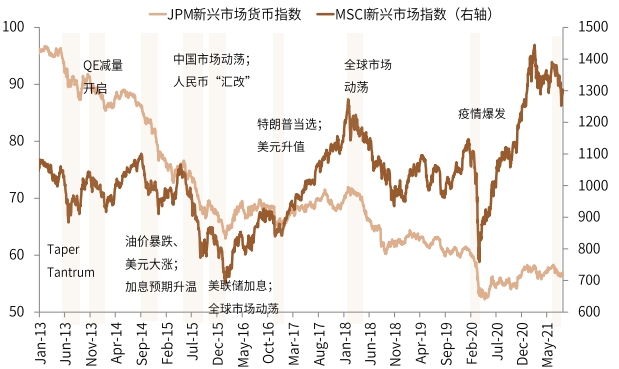
美联储政策退出引发的流动性预期变化,会进一步增加那些受疫情困扰修复缓慢、且依赖旅游能通航需求的新兴市场的压力。对于经济规模较小的国家(特别是新兴市场),除了其本国的经济恢复状况以及政策应对外,世界主要经济体的政策会给其带来额外的冲击。从当前情况看,复工进展较好的出口国受益于经常账户顺差的扩大,疫情严重的国家则在复工和封锁间反复,一些经济基础和外汇储备薄弱的国家则已经在汇率变动和通胀的压力下被动加息。历史经验上,政策收紧或者事件动荡对新兴市场的汇率和股市大多有负面影响。向前看,如果美联储年底减量宽松,未来全球流动性收紧和通胀上行压力背景下,部分外汇储备不足、或长期处于双赤字状态的新兴市场将面对汇率波动和资本流出风险,不排除金融体系薄弱的部分新兴市场出现局部压力。
对于资产而言,
1)我们认为当前深度为负的实际利率和美国经济增长态势并不吻合,交易行为等对利率的压低可能在一些催化剂发生时得到修复,例如疫情好转、经济增长、FOMC、基建和债务上限等,结合2013年taper经验,长端利率未来仍有上行空间,维持年底10年期美债名义利率1.8%~2%左右的判断,但正式减量开始后不排除逐步筑顶。
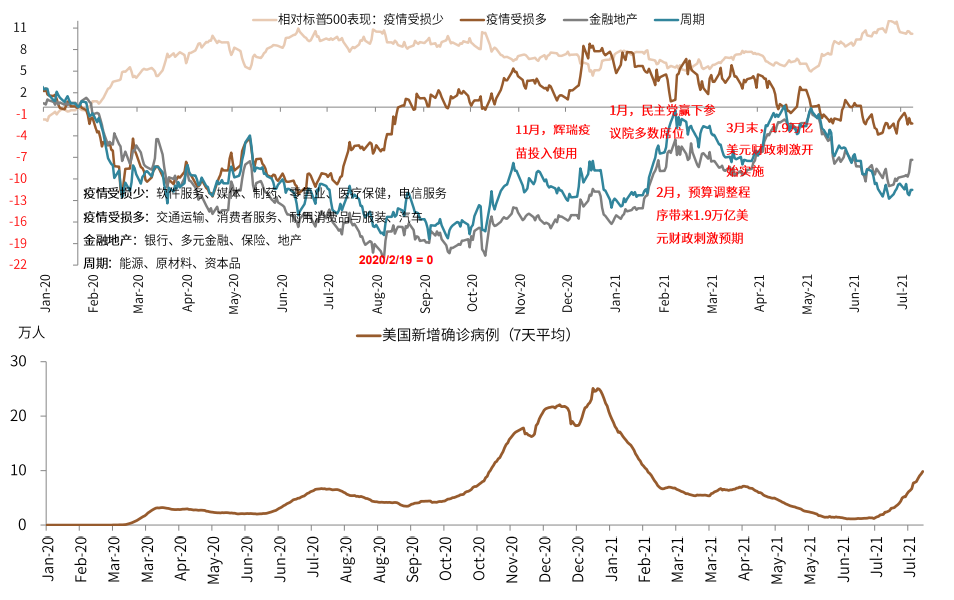
2)美股三季度处在经济修复+流动性相对宽松的环境,盈利向好仍是主要逻辑,参考2020年经验,在疫情扰动下,疫情受损少板块和现金流稳定的优质成长股是首选。四季度政策边际收紧后高估值板块可能承压。
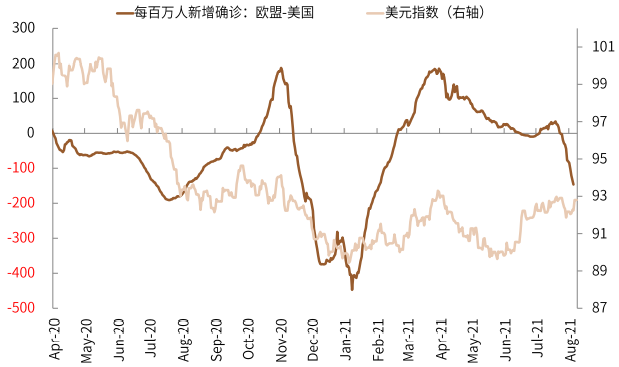
3)短期欧美疫情差的收窄一定程度上压制美元,但支撑美元的核心逻辑仍是美国和其他国家的经济增长差,在此背景下美联储政策收紧预期对美元走强压力增加,我们预计美元维持强势。
而对于中国来说,海外的宏观环境仍然是下半年最大的不确定性之一,但总体影响应当有限。全球疫情“先进先出”背景下,中国宽松的货币政策在今年上半年已经逐渐回到常态,而下半年央行释放的“降准”等信号下,市场普遍预期流动性环境整体可能较为有利。若美联储按照基本假设于年底开始进行Taper,对于国内资产可能会带来两方面影响:一方面,外资的流动性可能与海外的流动性环境息息相关,因此海外流动性如果较预期更为宽松也会给国内的资产价格带来少许边际支撑;另一方面,海外的货币政策如果造成波动过大,国内的宏观货币和财政政策也有可能出于调控考虑有所反应,但方向仍不确定。考虑到中国资本账户的自由程度有限、经济体量较大、政策独立性较强,我们认为美国等市场宏观政策的边际变化对于中国境内资产的价格影响有限,但仍然示投资者持续观察海内外流动性环境和投资者预期的变化。
三、拖累线下需求恢复进展、延后国际交流和通航
对于以美国为例的行政防控手段较弱的发达市场而言,疫情的反复不至于完全打断线下需求的修复,但仍然会有所拖累。以美国为例,我们注意到近期疫情反复使得其出行(TSA安检人数)、餐饮等线下接触性服务的修复动能都有所趋缓。
对于中国等强行政防控的市场而言,其更为严格的防控措施可能使得国际通航和对外交流更难以在短期内实现。以航空业为例,自2020年疫情以来航空公司的跨境客运航线都受到了很大影响,但境内航线则已经恢复到同比(2019年)正增长水平。本次本土疫情则对航空业再度造成了打击,原本的“暑运”行情大受打击,境内航线相较2019年同比下降26%。此外,我们也看到旅游、餐饮、电影等线下的第三产业受到不同程度的打击。但从持续时间上看,我们认为伴随着本土疫情逐渐得到控制、境内的人员流动再度恢复自由,本土的客运、娱乐都有望再度恢复,但跨境的人口流动恢复的预期时间可能会比德尔塔病毒变种出现前更远。因此,相关行业中,相对来说境内收入占比较大的标的尽管近期波动较大,但可能长期来看仍然跑赢跨境收入更大的标的。
四、中国出口和进口替代逻辑可能继续体现韧性
海外疫情影响下,中国的出口产业链受到两个方向的影响,但整体可能受益。海外的疫情对于出口产业链上的行业来说主要存在两方面影响:一方面,由于疫情影响造成全球性的供给恢复弱于预期,而中国领先的生产端恢复将给部分产业带来“产能替代”的增长;另一方面,疫情的波动带来经济恢复慢于预期可能会造成海外“需求疲弱”,给出口带来压力。但总体来说,我们认为出口产业链仍将受益。
从出口受益的结构上看,
1)“产能替代”的逻辑持续性更好:新兴市场受损比发达市场大、经济恢复需要的周期更长,包括越南等在内的新兴市场目前受到疫情影响较大,且后续疫苗接种的进度可能业较慢,考虑到中国“产能替代”主要是承接来自其他新兴市场的订单,逻辑的持续性可能会更好;
2)两个逻辑的产业结构有所不同:中国出口结构中,“产能替代”主要集中于相对终端消费品中,而“需求疲弱”逻辑则主要作用于工业中间品,考虑到海外经济修复仍然是需求领先生产,也意味着中国出口整体或仍将受到支撑。
相应地,“国产替代”也可能在类似逻辑下持续演绎。如果海外产能恢复慢于市场预期,中国的“产业升级”、“消费升级”逻辑将互相促进,持续利好各行业国产替代趋势。我们认为产能建设时间相对较短、技术或品牌已经积累一定基础、国内消费空间广阔的相关赛道有望受益,包括日用化妆品、新能源产业链、工业自动化、半导体设备等相关领域可能有所机会。
疫情可能在长期内改变消费习惯和投资方向。除了短期疫情带来的波动,疫情可能也带来了一些永久性的改变,在疫情逐渐退出、生产消费逐渐回归正轨后仍将持续。对于消费者来说,疫情一方面可能已经加速了许多行业的线上化进程(包括在线购物、生鲜、外卖、会议等行为),强迫“尾部用户”习惯于使用线上化的应用程式和商业模式。另一方面,疫情可能改变了投资者的消费和储蓄习惯,在此影响下许多行业格局发生了改变。例如,中国国产品牌的崛起在海外供应不足、跨境人员交流受限的影响下快速发展,这一逻辑有可能在疫情逐渐退出后仍然得到支撑。在这一背景下,一些可能受益方向,如纺织服装、家电、食品饮料等、以及全球线上办公、企业线上管理系统等计算机软件值得关注。
图表:中外疫情后经济复苏差异
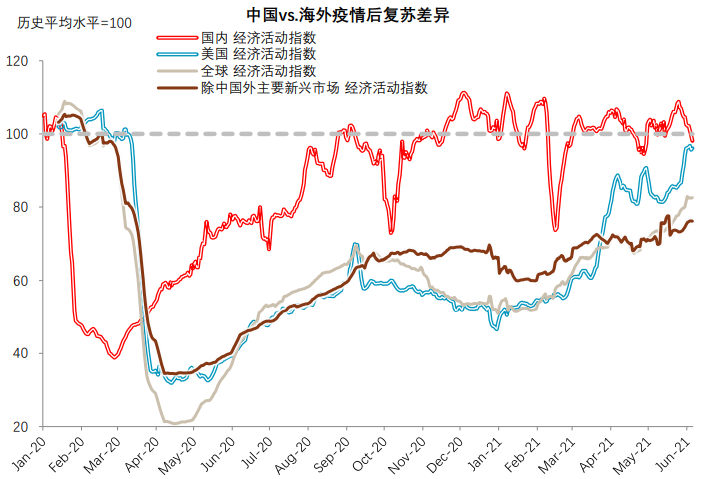
资料来源: 万得资讯, CEIC, STR, Opentable, IMDB, Apple Inc, 中金公司研究部
注:使用包括地铁出行、拥堵指数、客运量等城内及跨城交通活动,就餐人数、餐厅复工、观影人数、酒店入住率、票房等线下消费活动以及还原后的PMI、工业生产指数、耗煤量、粗钢生产量、能源价格等生产相关数据经过标准化处理后加权计算得出。
图表:全球商业航班起降数尚未受到明显影响
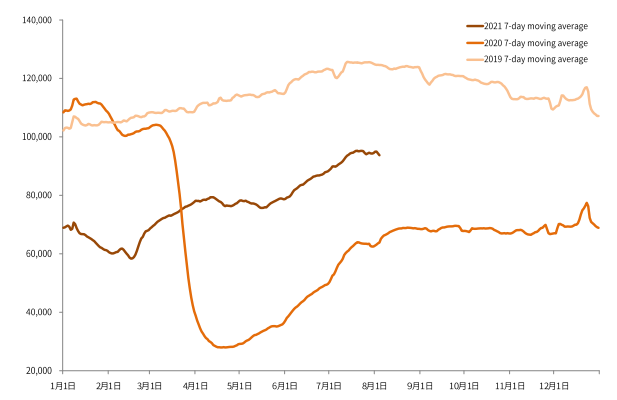
资料来源:Flightradar, 中金公司研究部
图表:受疫情影响较大的江苏省耗煤量占沿海八省耗煤量的比例并未在近期出现趋势性的下降
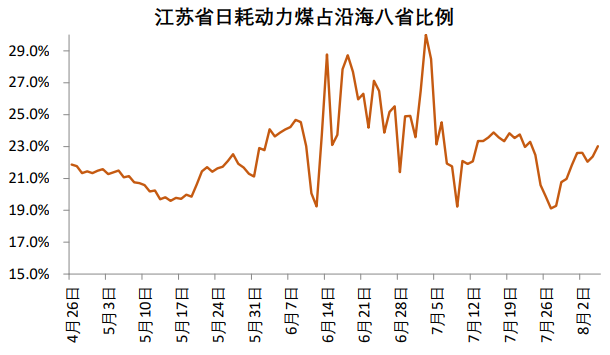
资料来源:CoalWorld,中金公司研究部
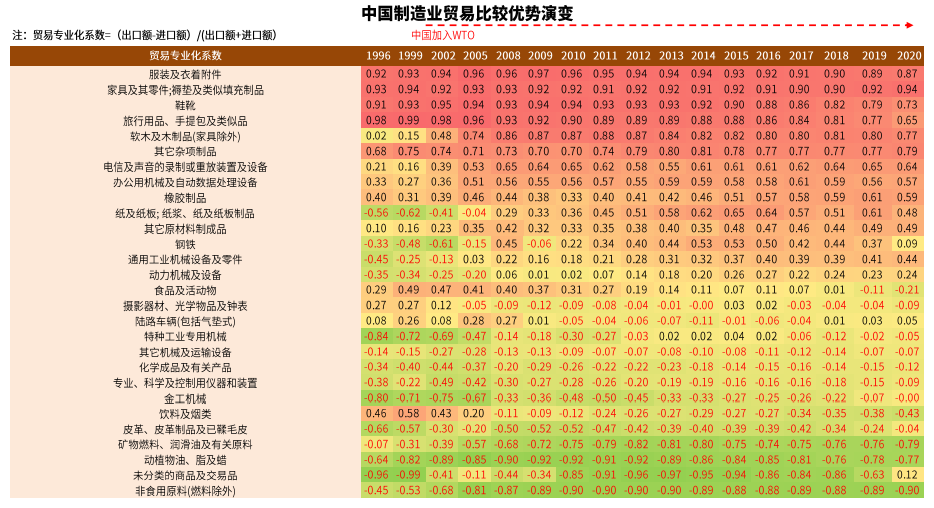
图表:中国制造业贸易比较优势
资料来源:万得资讯,中金公司研究部
疫情新形势对资产价格的可能含义
#1发达市场:短期修复动能受影响,对退出路径影响不大
在疫情扰动背景下发达市场的经济修复相对放缓,但由于疫苗接种比例较高、重症率相对较低,对于发达市场资产,我们认为经济修复和货币政策退出路径仍是未来价格变化的主导因素。
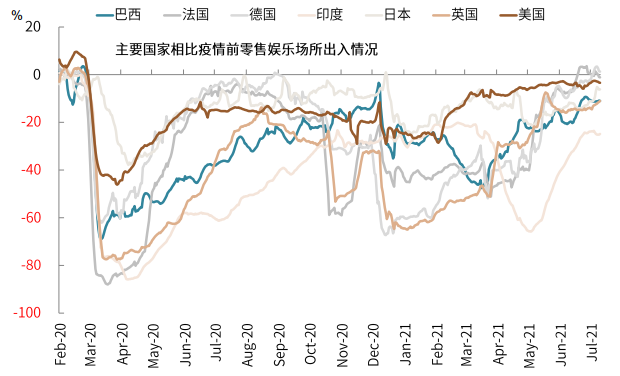
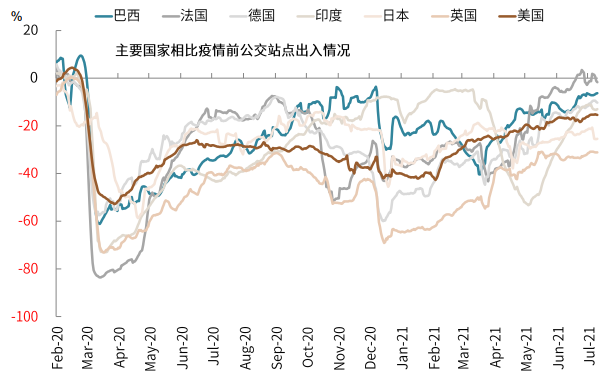
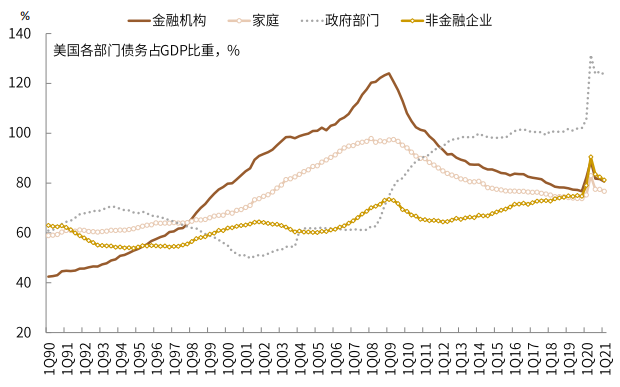
发达市场经济修复动能略放缓但仍有后劲。由于疫情扰动等原因,高频数据跟踪的娱乐场所和公交出行数据略放缓,但经济增长仍有动力。此外,目前欧美居民资产负债表都相对健康,美国居民端约2.4万亿美元超额储蓄支撑未来需求。而根据Factset一致预期和业绩数据,2Q21标普500指数eps同比增长92%,纳斯达克指数同比增长127%;三季度盈利同比增速较二季度下降,但仍超过20%,为历史较高水平。
政策的退出路径上看,年底taper仍是基准假设。美联储在7月FOMC中已经开始为减量预热,在强调经济取得重大进展(substantial further progress)是Taper先决条件的同时指出当前经济已经取得了一定进展(has made progress)。美国CPI近几月超预期上行使美联储将进行taper操作的概率进一步提高。而就业层面7月非农数据小幅超预期(94.3万人,预期87.0万人),显示就业依然持续改善的态势,以7月非农数据推算,还需5个月即可达到类似2013年正式减量时就业修复64%的水平,因此12月FOMC正式减量,9月修改声明暗示目前看仍是大概率事件。
因此对于资产价格而言,
1)我们认为当前深度为负的实际利率和美国经济增长态势并不吻合,交易行为等对利率的压低可能在一些催化剂发生时得到修复,例如疫情好转、经济增长、FOMC、基建和债务上限等,结合2013年taper经验,长端利率未来仍有上行空间,维持年底10年期美债名义利率1.8%~2%左右的判断,但正式减量开始后不排除逐步筑顶。
2)美股三季度处在经济修复+流动性相对宽松的环境,盈利向好仍是主要逻辑,参考2020年经验,在疫情扰动下,疫情受损少板块和现金流稳定的优质成长股是首选。四季度政策边际收紧后高估值板块可能承压。
3)短期欧美疫情差的收窄一定程度上压制美元,但支撑美元的核心逻辑仍是美国和其他国家的经济增长差,在此背景下美联储政策收紧预期对美元走强压力增加,我们预计美元维持强势。
#2 新兴市场:差距再度拉开,需关注美联储退出的外围压力
除中国等具备疫苗研发和生产能力的国家,在疫苗分配不均、医疗系统不充分的背景下大多新兴市场当前疫苗接种进展和防疫能力都相对更弱,部分市场采取边复工边接种政策(例如马来西亚),疫情仍高居不下,部分市场则以经济停摆为代价抵抗疫情再度蔓延(如越南)。新兴市场(尤其是低收入国家)是未来全球经济发展的薄弱环节,可能会再度与发达市场拉开差距。
从当前情况看,复工进展较好的出口国受益于经常账户顺差的扩大,疫情严重的国家则在复工和封锁间反复,一些经济基础和外汇储备薄弱的国家则已经在汇率变动和通胀的压力下被动加息。历史经验上,政策收紧或者事件动荡对新兴市场的汇率和股市大多有负面影响。
向前看,如果美联储年底减量宽松,未来全球流动性收紧和通胀上行压力背景下,部分外汇储备不足、或长期处于双赤字状态的新兴市场将面对汇率波动和资本流出风险,不排除金融体系薄弱的部分新兴市场出现局部压力。
#3 中国市场:经济恢复、政策节奏相对独立,关注结构性影响
从当前情况来看,我们认为全球疫情的反复对国内工业生产的扰动仍然较为有限。从高频指标看,以受到疫情影响较大的江苏省为例,其耗煤量在沿海八省(其余七省未受到疫情影响)中的比例并没有出现趋势性的下降。工业生产由于人员密集度较低,除非疫情达到较为严重的程度,一般地区并不会强制要求工厂等停工停产。因此我们认为,类似于2020年一季度一样出现供应端停工的可能性较小,工业生产的节奏可能受到疫情扰动较为有限。因此,大宗商品中原油也可能受到中国乃至全球航空业不振的影响,下半年需求走弱;如果海外疫情影响生产恢复,则上游原材料中主要供给中国生产端的品种可能再度呈现“中国溢价”。
而服务业的修复则相对受到影响更为明显。包括电影、餐饮、旅游在内的休闲娱乐活动在国内的修复进度相比于中国的生产端本就落后,在疫情冲击下影响则更为明显,此外航空业不仅受到海外航线修复较慢的影响,境内航线在近期的疫情期间也受到影响。我们提示投资者关注相关行业的波动。
但相比于其他新兴市场国家,中国的政策相对更独立。受益于中国经济体量较大同时资本账户流动受到管制,我们认为中国的资产价格受到海外政策和投资者情绪带来的资本流动影响相对较为有限。同时,央行的二季度货币政策执行等重要政策文件中都提出要保持政策相对独立,强调政策“以我为主”。我们认为资产价格的核心变量仍然在于中国自身的经济中。
图表:高频数据跟踪的娱乐场所
资料来源:ourworldindata,中金公司研究部
图表:…和公交出行数据略放缓
资料来源:ourworldindata,中金公司研究部
图表:美国居民资产负债表都相对健康
资料来源:Haver,中金公司研究部
图表:欧洲也是如此
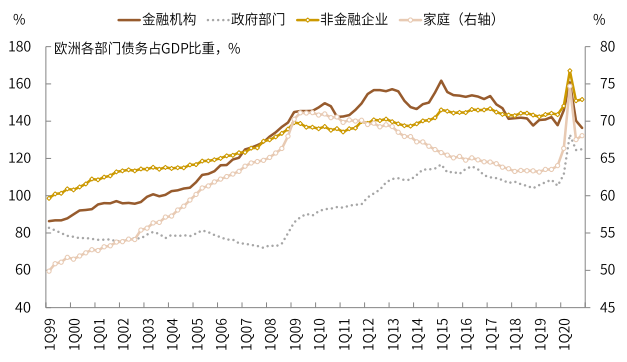
资料来源:Haver,中金公司研究部
图表:美国居民端约2.4万亿美元超额储蓄支撑未来需求
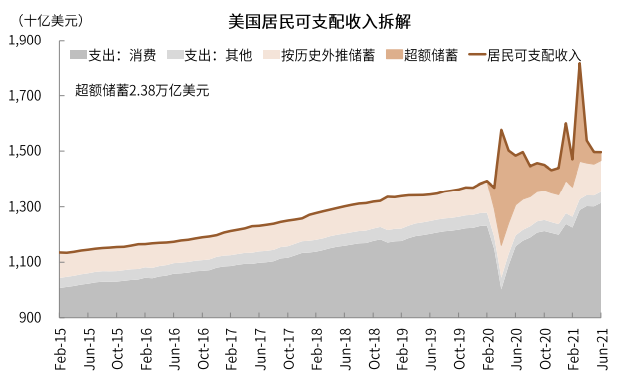
资料来源:Haver,中金公司研究部
图表:根据Factset一致预期和业绩数据,三季度美股盈利同比增速较二季度下降,但仍超过20%
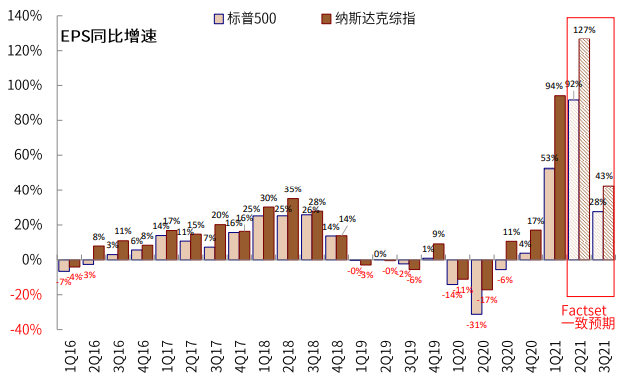
资料来源:FactSet,中金公司研究部
图表:美国CPI近几月超预期上行
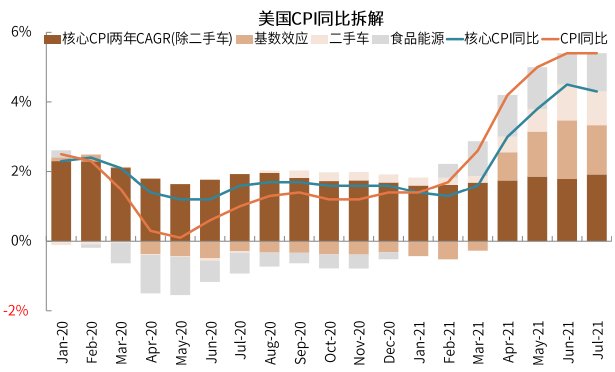
资料来源:Haver,中金公司研究部
图表:以7月非农数据推算,还需5个月即可达到类似2013年正式减量时就业修复64%的水平
资料来源:FactSet,中金公司研究部
图表:短期欧美疫情差的收窄一定程度上压制美元,但美联储政策收紧预期对美元未来仍有支撑
资料来源:ourworldindata,中金公司研究部
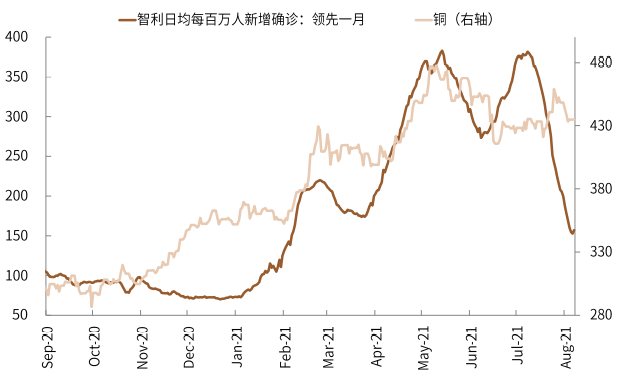
图表:铜需求在复苏和碳中和背景下仍维持景气,智利疫情降温对供给端提供支撑
资料来源:ourworldindata,中金公司研究部
图表:在疫情扰动下,疫情受损少板块和现金流稳定的优质成长股是首选
资料来源:ourworldindata,Bloomberg,中金公司研究部
图表:复工进展较好的出口国受益于经常账户顺差的扩大
资料来源:Haver,中金公司研究部
图表:历史经验上,政策收紧或者事件动荡对新兴市场的汇率和股市大多有负面影响
资料来源:Bloomberg,中金公司研究部
作者:刘刚、李雨婕、何璐、王汉锋,来源:中金公司,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
