


尽管股价起起伏伏是再正常不过的事,但是今年新晋上市的部分中概股,的确陷入了前所未有的困顿之中——上市后马上陷入“低市值、低交易量、低舆论关注度”的窘境。
这种现象不难解释:在空前复杂的博弈环境中,从两地监管体系、互联网流量红利消退、再到具体公司商业模式的持续性问题,一并叠加,使这些公司面临重大流动性危机。
这样的麻烦形如被推倒的多股诺骨牌,不止二级投资者意兴阑珊与经营者郁郁寡欢,那些在一级市场阶段即已陪跑的私募股权与产业资本们,亦正面临一道严峻的退出难题。
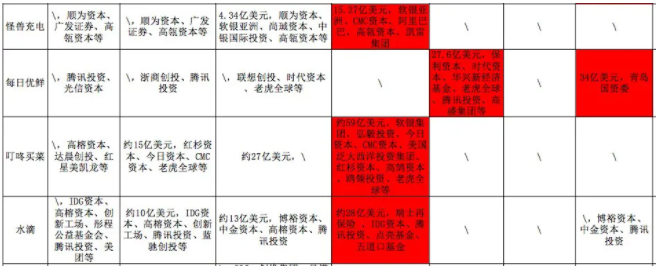
图:今年上市的几只中概股历史融资信息(红色代表:按当前股价计,此轮资本已面临亏损考验),来源:锦缎研究院统计。
01 肃杀2021
2021年刚刚去过这半年多时间,前有Archegos Capital基金爆仓事件,导致十多个中概股20个交易日累计跌超20%;后有平台反垄断大考以及教育股崩,中概股集体陷入低迷。
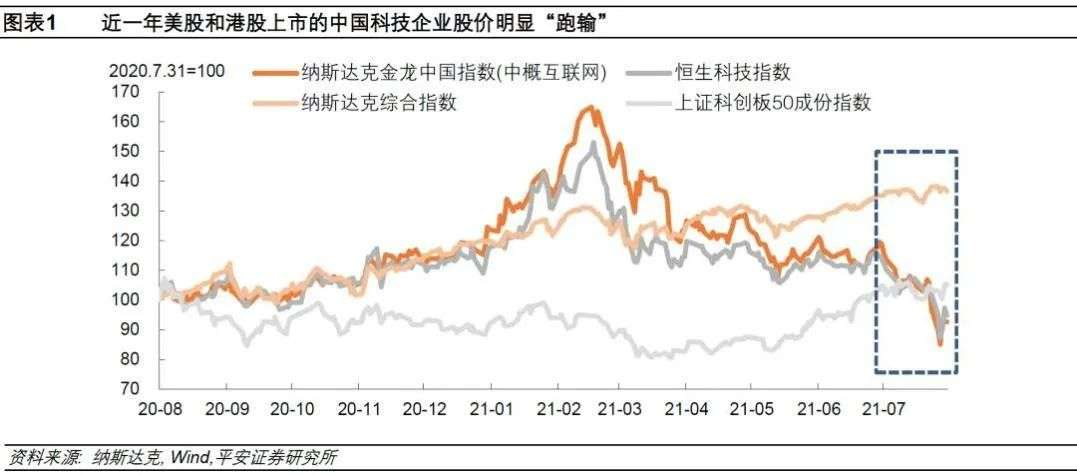
图:中概股过去一年走势,来源:平安证券研究院
实际上,自从2020年底美国众议院全票通过《外国公司问责法案》已经给2021年中概股打下了动荡的基调。为此,当时百余家中资企业中,不少公司已经启动回香港二次上市流程,以规避其间的不确定性(诚然,深层逻辑还在于中国核心互联网资产的回归)。
不过,赴美上市的资本定调早已板上钉钉,这一游戏规则并不会随主观意志所转移。2021年上半年就有37家中概股冲刺美股,已超过2020全年的34家,大有“知其不可为而为之”殊死一搏的意志。
其中原因不外乎:1、大部分公司来自于新商业(主要包括互联网公司、新消费公司、教育培训公司等)和生物医药行业,经过多轮融资后,股权成分包含互联网资本、风投资金、境外资本,这些资本面临退出需求;2、双股权结构;3、前期经营持续亏损,美股上市要求相对宽松;4、美股禁售周期短。
从结果看,投资者普遍陷入“打新”亏损的窘境,“破发”、“没量”是大多数新中概股的表现。
事实上,美股大型科技股仍持续大幅“抱团上涨”的趋势,虽然存在不小的高估值风险,但这也消减了盈利能力不稳健的新晋中概股的资金关注度;而面对靠“讲故事”吸引投资者认购的中概股,华尔街机构一般采取沽空获利策略,在IPO当天边沽空边抛售股票获利。
如此一来,在宏观环境没有发生大逻辑转变的情况下,至少2021年一整年,部分质地存在某些逻辑瑕疵的新晋中概股,大概率流动性将陷入一个“死”局——量价齐跌、无人接盘。
02 谁最焦虑?
那么,向东南角一往无前奔波的新股代码们,到底击痛了谁?经营者之外,无疑是一级市场的资本方。
其实,以往要是能够上市就算是一种成功,IPO所带来的资本“安全垫”很厚。为了直观展现这一厚度,先看一个例子——雾芯科技(NYSE:RLX)。
公开信息显示,红杉中国在雾芯科技A+轮4亿美金估值的投资中持股4.9%,投资金额大概在1960亿美元;按照雾芯科技IPO首日开盘22.34美元计算,红杉股权价值为17.19亿美元;而目前(已超过180天禁售期限)雾芯科技股价持续走低至4.54美元,对应红杉的权益价值为3.5亿美元左右。若此时红杉套现离场,这个项目的投资回报率仍超过18倍。
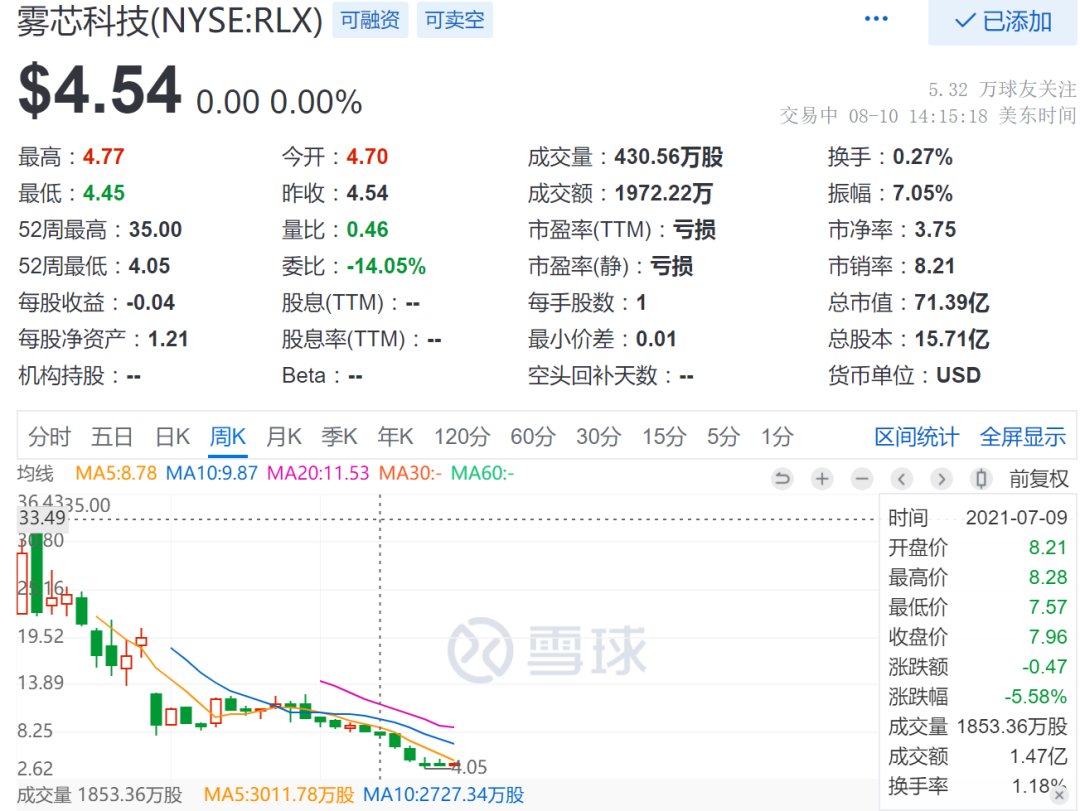
图:雾芯科技周K图,来源:雪球
不过,资本进入时间和行业赛道选择的不同,所带来的安全垫厚度也会不同。进入时间越晚,商业模式越不清晰,IPO安全垫越薄,甚至刚上市不久便被二级市场击穿,这里再来看另一个例子——每日优鲜(NASDAQ:MF)。
6月26日每日优鲜登陆纳斯达克,当日便跌破发行价(13美元)超过25%,时至今日其股价也下行至5美元以下。而按照发行价计算,每日优鲜IPO估值为30.55亿美元,而目前其市值仅为11.35亿美元左右。
在股权名单中,青岛国资委于2021年2月以2.9亿美元获得5499万股F轮优先股,当时对应每日优鲜估值大概为34亿美元;按照目前4.5美元左右股价计算,青岛国资委所持每日优鲜的股权价值已不足1亿美元,不到两个月时间直接缩水了2/3。
同样面临这一窘境的中概股还有叮咚买菜(NYSE:DDL)、怪兽充电(NASDAQ:EM)、水滴(NYSE:WDH)、满帮(NYSE:YMM)、万物新生(NYSE:RERE)等。它们IPO前的基本特征都表现为“热门赛道、互联网新经济、用户触达广频率高、市场空间广阔”等,IPO后均呈现“三低”特征,除了股价腰斩成为媒体热点之外,就基本不再有其他舆论热度。
引申来看:软银赶在叮咚买菜上市前一个月投入3.3亿美元获得后者5.6%的股权,对应估值约为59亿美元,而如今叮咚市值不到50亿美元;D轮融资进入怪兽充电的阿里资本也已录得超30%多的浮亏;五道口基金也在水滴的D轮融资中浮亏近半。
03 皇帝的新衣
当然,价值投资者并不在乎短期的浮亏,“时间的朋友”旗帜下仍有一众簇拥者,他们大多会相信好赛道、好商业终将带来V型反弹。但,事情真的会是这样吗?
在烹调领域,炒——是一种应用最广、最基本的烹调技术,也是验证厨艺高低最直接的试金石。
炒菜的工序其实很讲究,依次分为“洗、切、沥、码料、热锅、旺炒”,每个环节的扎实程度直接影响着最终菜品的味道。若是操之过急(水未沥净、油未热透)工序不对(码料次序混乱),哪怕用再旺的火翻炒也会不对味儿。
图:中式爆炒,来源:网络
这一道理暗合近年来的IPO市场,在工序还未理清、处理还不扎实的情况下,就急忙爆炒出锅,长此以往,这盘菜或是店面的招牌也就砸了。
这些年互联网圈的造富成果无需多言,一级市场更是为“互联网+”“新消费+”的商业模式而癫狂,兑现至二级市场轻轻松松便可套利几倍、十几倍、甚至百倍的收益,而参与者早已不再单单局限于私募和外资,产业资本亦屡屡出现。
这投射了一级市场投资逻辑的转变,已从风投最开始的豪赌变成一个时期的IPO派对狂欢——“见者有份”。
于是我们正在看到,如今一门奶茶生意,穿上“新消费、互联网”的外套后就可以亏损上市,市值还能爆炒至大几百亿元;一门充电宝租赁生意,在大规模高成本地铺POI点位后,硬是往市场空间大、渗透率潜力高和智能技术壁垒上靠,如今录得仅“50万美元的单日交易额、万分之五换手率”的行情;一门生鲜配送生意,依靠补贴买流量做平台的套路打法,愣是逼得国资是“哑巴吃黄连”......
所以最终我们见证了,一级市场资本并没有不败神话。
归根结蒂,股票穿越周期的能力大致取决于:是否符合时代产业变迁的需要、行业集中度是否会提升、是否具备规模效应、是否有稳定的现金流。一旦不具备穿越周期的条件,集体沦为二级市场的困兽再所避免。
肃杀2021之后,我们已经可以预见:私有化“回锅”,或将在某刻成为一种被迫风潮;而那些真正具有“硬科技”体质的同袍,将在一池浑水里愈加体会到“月是故乡明”的深意,进而用尽全力实现一个正确抉择——早日回归故里。
作者:古月,文章来源微信公众号:锦缎,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
