


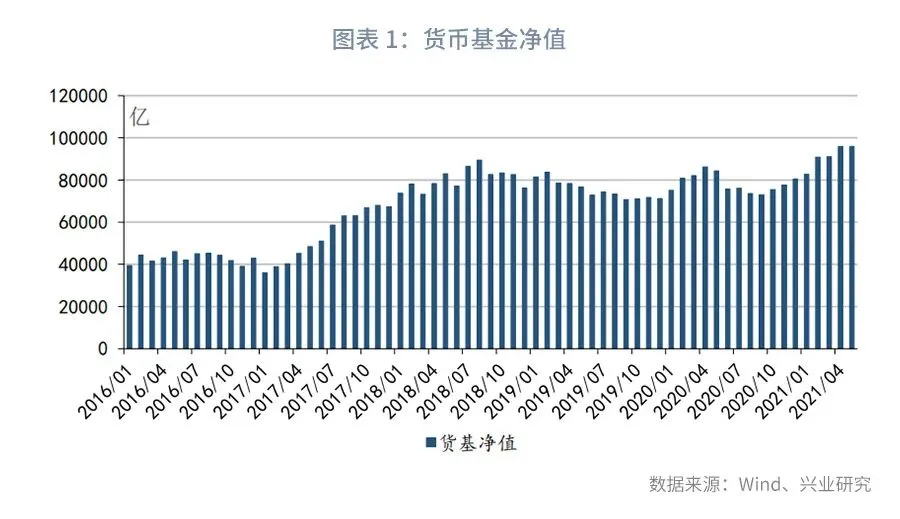
2021年以来,货币基金规模持续攀升。到2021年5月,货币基金净值已经达到9.6万亿,逼近十万亿大关,达到有数据以来的最高水平。货币基金规模为何大幅上升?未来沉淀在货币基金中的大量流动性将何去何从?本文将对此展开分析。
一、货基规模变动溯因
自2016年以来,除了货基规模较为稳定的2016年上半年外,货币基金规模主要经历了四个阶段的变动。
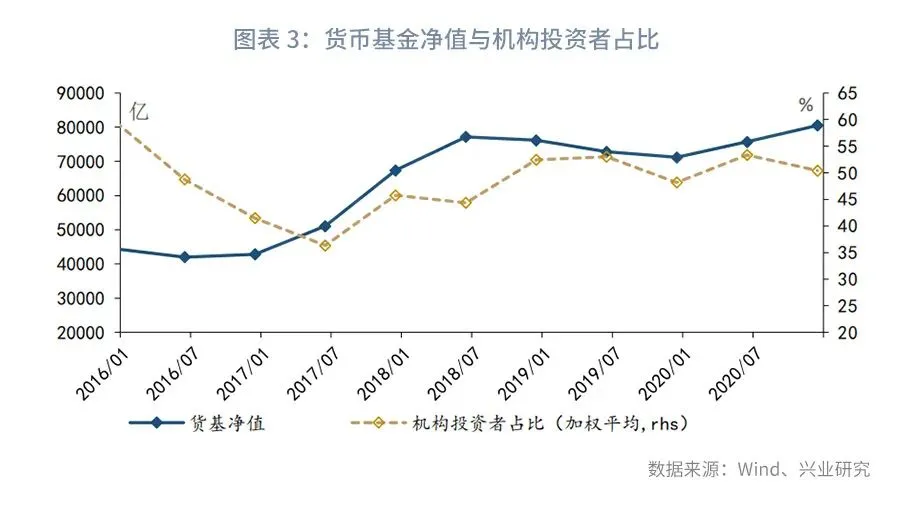
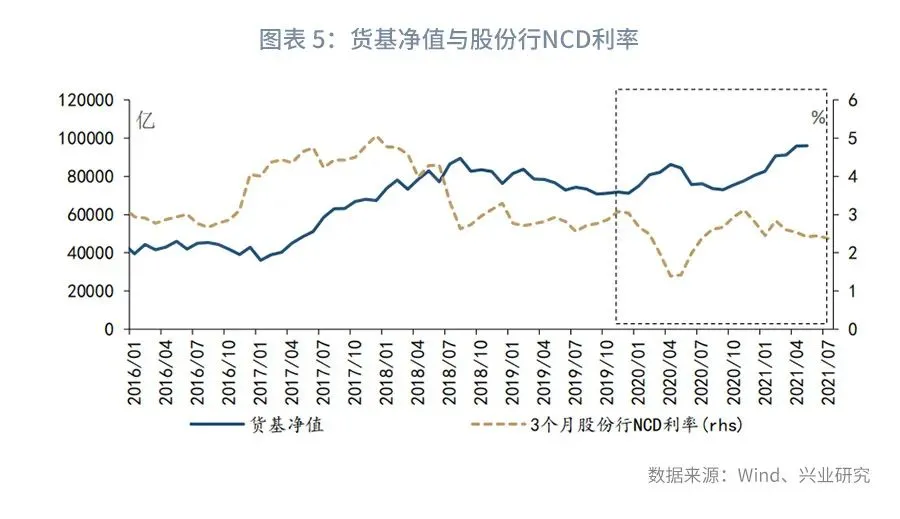
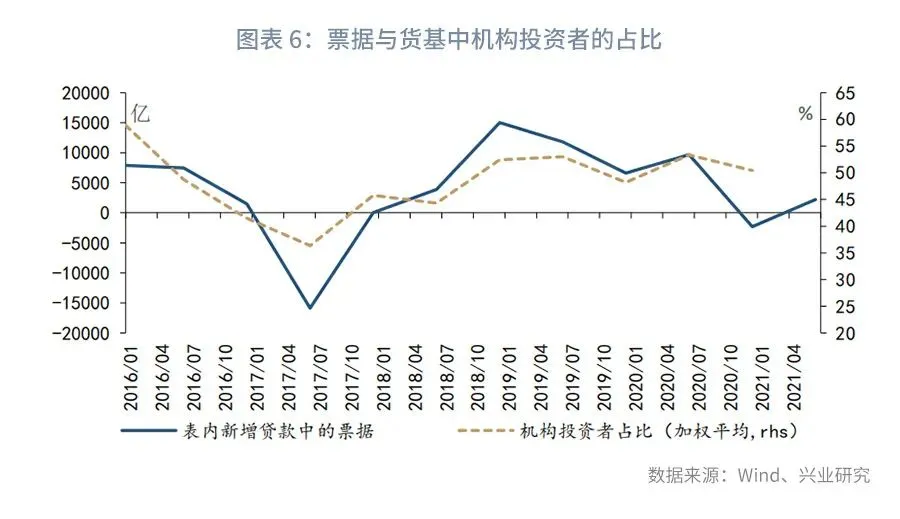
在第一个阶段,即2016年7月至2017年1月,货币基金规模从4.5万亿下降到3.6万亿的水平。货基规模缩水的主因是当时货币政策收紧,金融机构不得不大量赎回货基以应对流动性压力。因此,货基中机构投资者的占比从2016年中的48.8%下降至2016年末的41.5%。
在第二个阶段,即2017年2月至2018年5月,货基规模从3.9万亿激增至8.3万亿。这一阶段货基规模的增长主要来自于个人投资者的贡献。2017年2月至2018年5月,货币市场利率中枢较高,丰厚的投资收益吸引居民资产从存款向货基搬家,而互联网金融的发展在其中起到了推波助澜的作用。2017年的四个季度和2018年的第一季度,余额宝资产净值的同比增速都达到了45%以上。
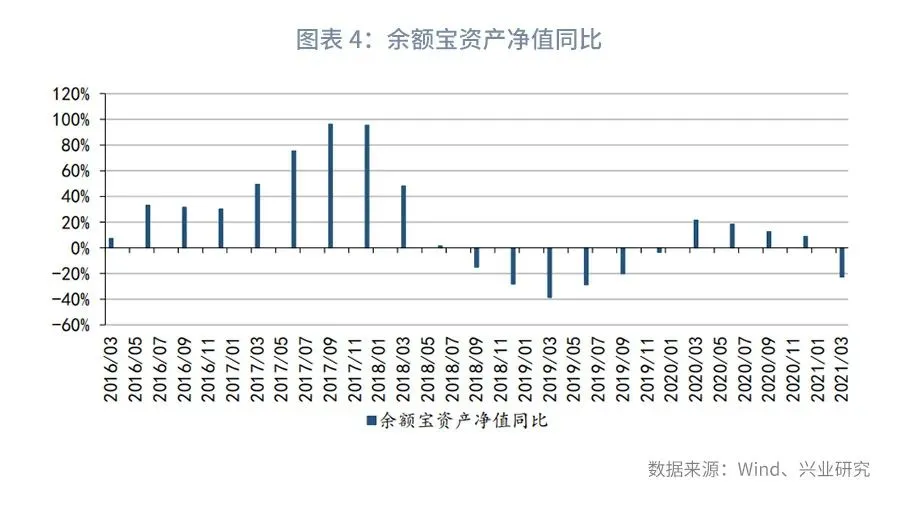
在第三个阶段,即2018年6月至2019年12月,货基规模稳中有降。到2019年12月,货基规模约7.1万亿,较2018年5月下降了约1.2万亿。监管政策变动是主导这一阶段货基规模变化的重要力量。一方面,2018年5月证监会公布了《关于进一步规范货币市场基金互联网销售、赎回相关服务的指导意见》,要求对单个投资者在单个销售渠道持有的单只货币市场基金单个自然日的“T+0赎回提现业务”提现金额设定不高于1万元的上限。同时,监管部门自2017年起便放缓了摊余成本估值货基的审批。另一方面,2018年8月央行等部门联合下发的《关于进一步明确规范金融机构资产管理业务指导意见有关事项的通知》指出,银行的现金管理类产品在严格监管的前提下,暂参照货币市场基金的“摊余成本+影子定价”方法进行估值。现金管理类理财产品随后蓬勃发展,吸引部分投资者从货币基金转向现金类理财。
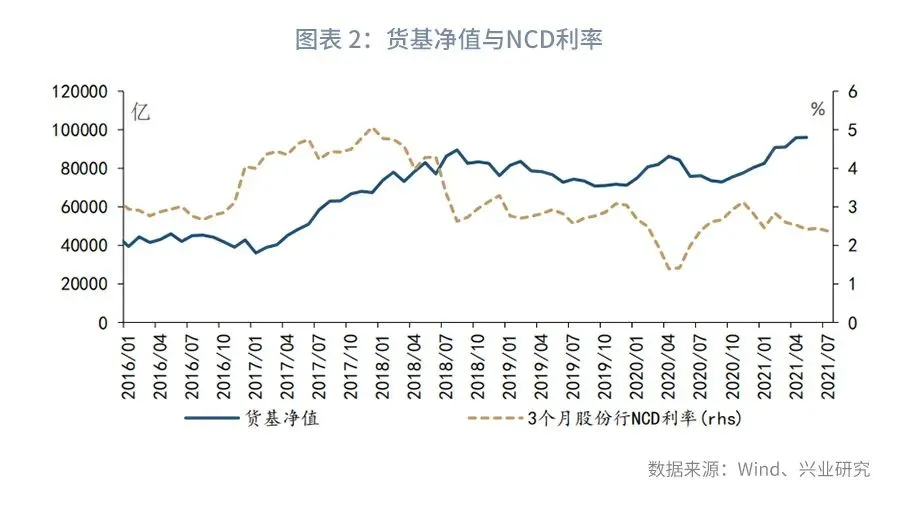
在第四个阶段,即2020年1月以来,货基规模与NCD利率呈现出明显的反向关联,表明货币基金已经成为吸纳流动性的重要工具。受疫情影响,2020年货币市场利率呈现“V”字型走势,而货基规模则呈现倒“V”型,即在银行间流动性充裕时上升,在银行间流动性减少时回落。进入2021年后,银行间流动性总体维持充裕,3个月NCD利率波动回落,货基净值也随之走高。
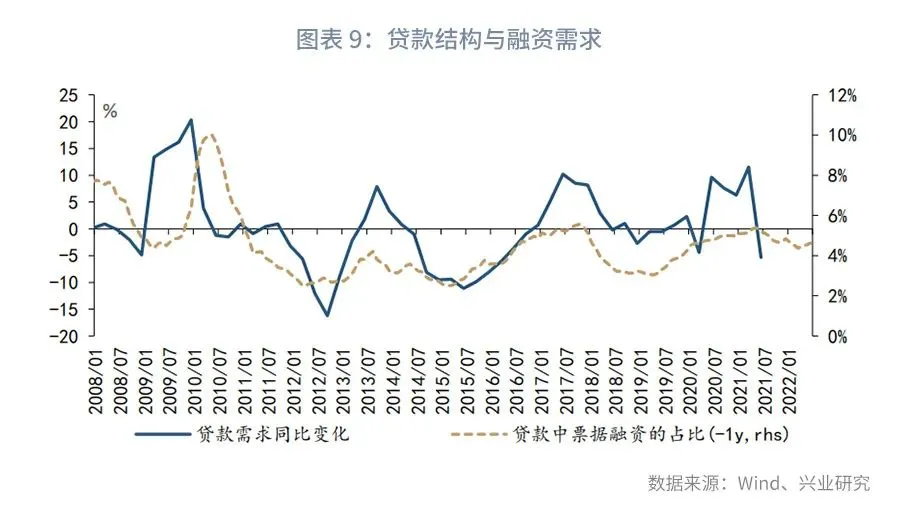
结合融资需求的变化,我们可以更好地理解当前的现象。数据显示,货基中机构投资者的占比与表内新增贷款中票据融资的规模密切相关。这表明当实体经济融资需求相对较弱时,商业银行对流动性的需求减少,部分基金可能流向货基。而当实体融资需求重新回升,商业银行需要更多资金来投放贷款时,这部分资金可能重新从货基流出。2021年第二季度,贷款需求指数同比转负,且表内贷款中的票据融资增长较快。因此,流动性总体充裕与融资需求转弱并存的局面强化了货基规模增长的势头。
二、天量货基向何处去?
从上文的分析中我们可以看出,在货币政策总体稳健、货基监管政策没有明显变化的背景下,未来实体经济融资需求能否回升、什么时候可能出现回升,直接影响着货基规模的走向。
我们可以从下列维度来分析融资需求何时见底。从库存周期的变化来看,融资需求同比的底部往往出现在主动去库存的阶段,而当前经济还在补库存的状态。而库存周期的领先指标M1显示,下半年经济可能依然处于补库阶段,到2022年可能进入去库阶段。因此,下半年融资需求可能依然疲弱。
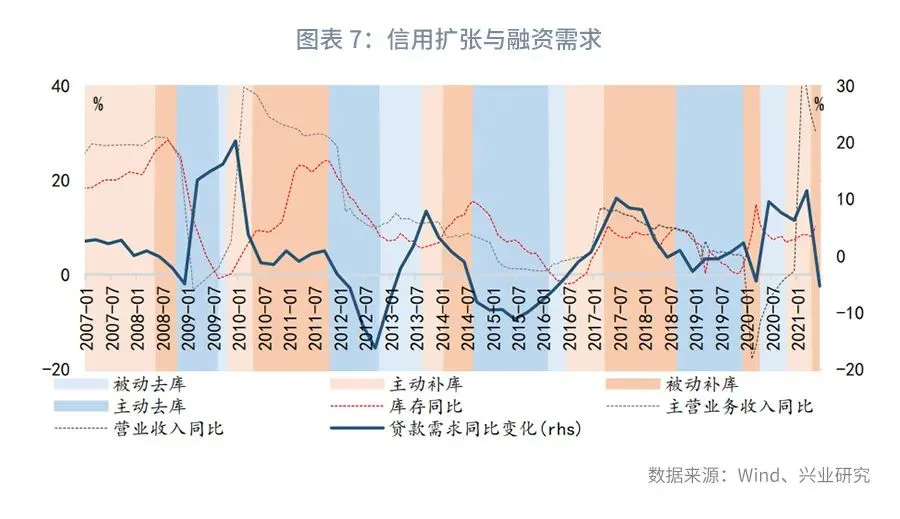
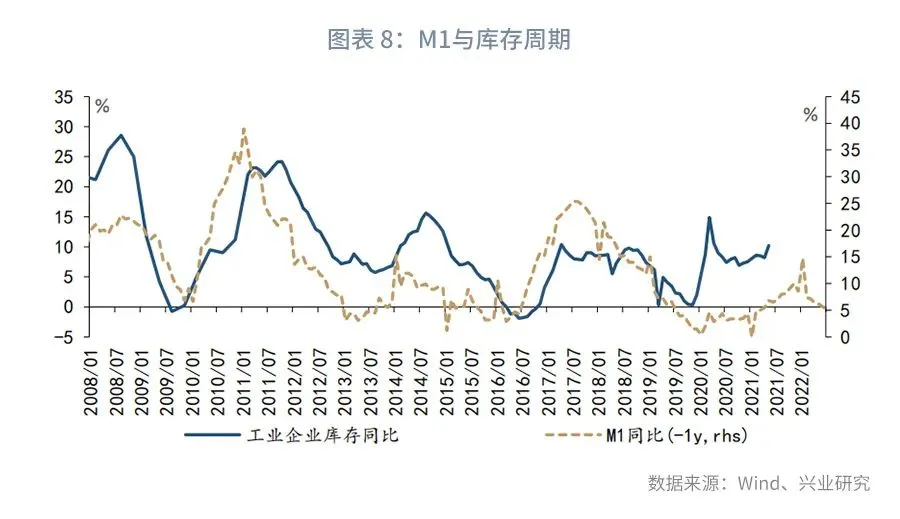
从货币政策来看,我们可以用贷款中票据融资的占比来衡量贷款额度的松紧。当这一占比较高时,贷款对经济的逆周期呵护力度也较大。历史数据显示,这一指标对融资需求有一年左右的领先性。而这一指标已经在2021年的3月触底,因此,融资需求同比有可能在2022年上半年见底。
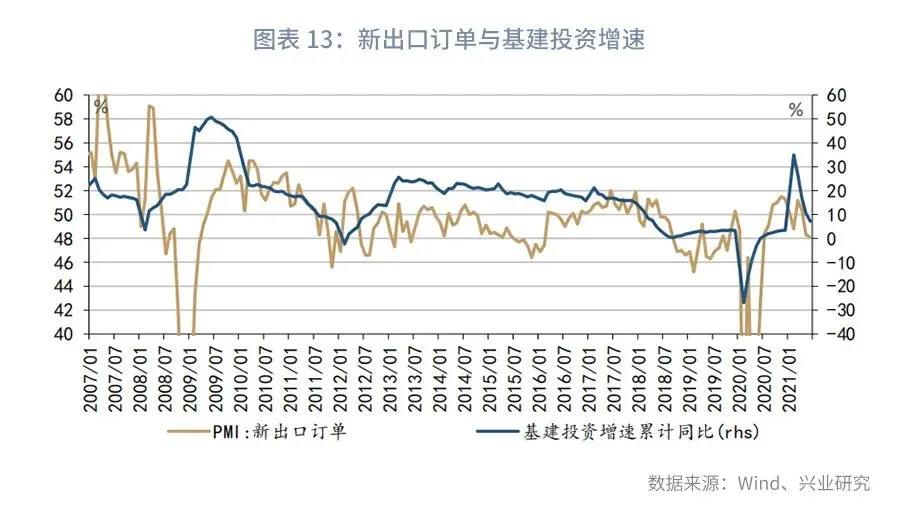
从财政政策来看,历史上除了疫情期间外,基建投资同比增速的底部通常领先于贷款需求的底部,说明在融资需求探底的过程中,往往需要逆周期力量“先行一步”,带动经济景气重新回升。例如,2008年2月基建投资累计同比触底,而2008年第四季度贷款需求指数同比见底;2012年2月基建投资累计同比再次触底,而贷款需求指数同比于2012年第三季度见底;2018年9月基建投资累计同比触底,而贷款需求指数于2018年第四季度触底。
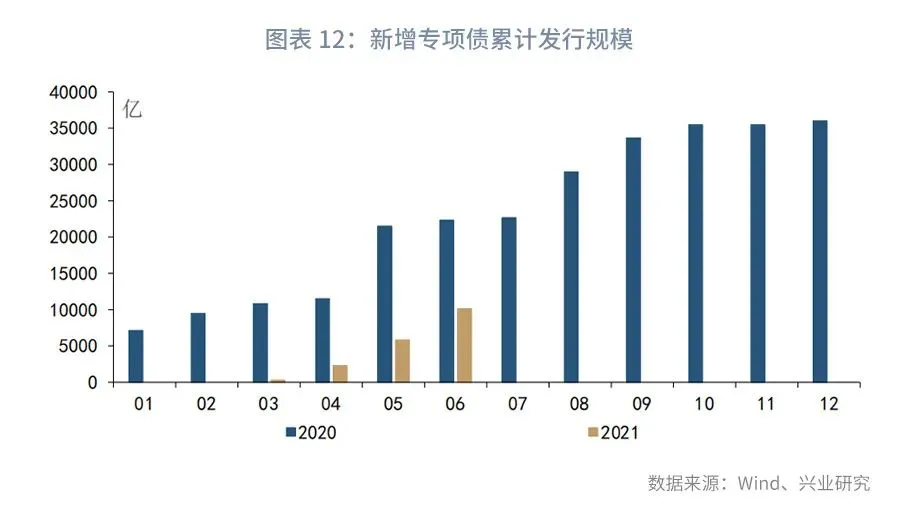
不过,2015年的情况例外。2013年至2016年基建投资累计增速大约稳定在20%上下,没有明显的回落,但在房地产市场的驱动下,贷款需求指数在2015年完成了一次探底回升的过程。当前融资需求回落是房地产与基建融资需求同时放缓的结果。一方面,楼市降温和房贷集中度监管使房地产相关的融资需求出现回落。5月与6月居民新增中长贷连续两个月同比负增长。另一方面,专项债发行节奏后置,导致配套项目融资需求下降。2020年前6个月新增专项债累计发行2.2万亿,而2021年前6个月新增专项债仅发行1.0万亿,较去年同期减少了1.2万亿左右。因此,2015年基建融资需求平稳、依靠房地产融资拉动融资需求的情况显然不适用于当下。
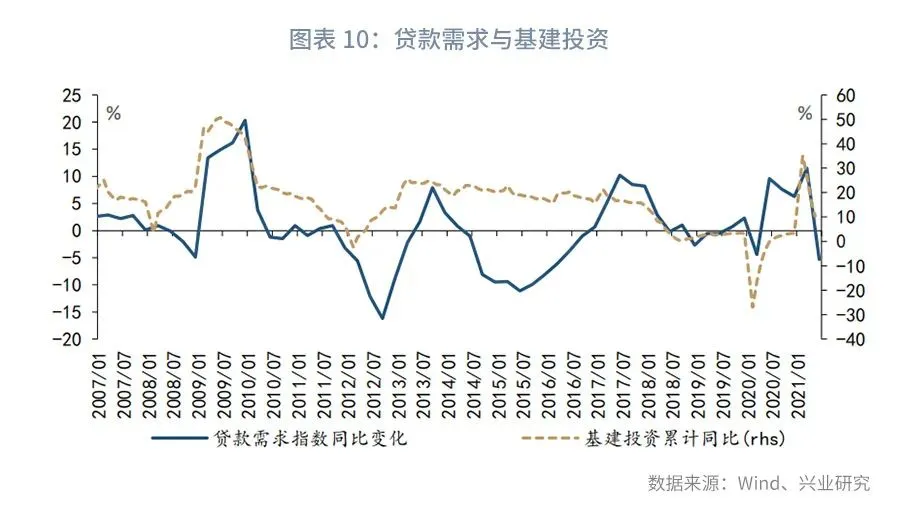
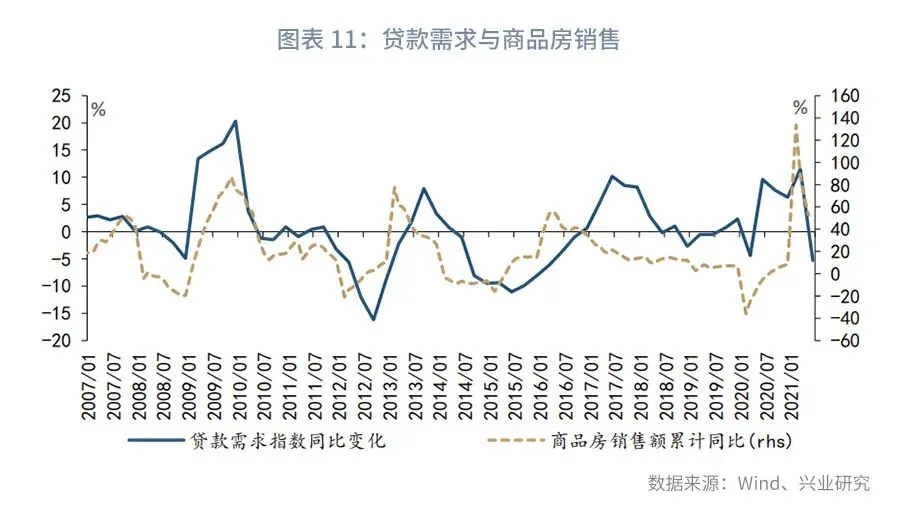
基建投资的底部通常出现在新出口订单PMI持续3个月低于枯荣线之后。例如,2011年10月至12月,新出口订单PMI持续低于枯荣线,基建投资累计同比增速的底部出现在2012年的2月(1月数据不公布)。2018年6月至8月,新出口订单PMI持续低于枯荣线,基建投资累计同比增速于2018年9月见底。这体现出基建投资对冲外需压力、托底经济的作用。2021年5月至6月,新出口订单连续两个月低于枯荣线。如果未来新出口订单PMI继续恶化,下半年基建投资可能出现回升。7月12日李克强总理主持召开经济形势专家和企业家座谈会,提出:“支持用好地方政府专项债等资金,推进重大工程、基本民生项目等重点建设。”这表明稳增长的“政策储备”或正在蓄力。不过,当前房地产投资下行压力大于2018年,因此,从基建投资触底到融资需求触底的时滞可能在两到三个季度左右,接近2008年和2012年,但长于2018年。
总体来看,下半年融资需求的表现可能依然较为疲弱。虽然贷款对实体经济的逆周期支持力度在加大,且基建投资可能在下半年有所回升,但其向实体经济的传导需要一定的时间。贷款需求指数同比的底部可能到2022年上半年才会出现。在此之前,如果货基监管政策没有出现明显变化,货基或需要继续扮演吸纳金融体系流动性的角色。
作者:郭于玮,鲁政委,文章来源微信公众号:兴业研究宏观,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
