


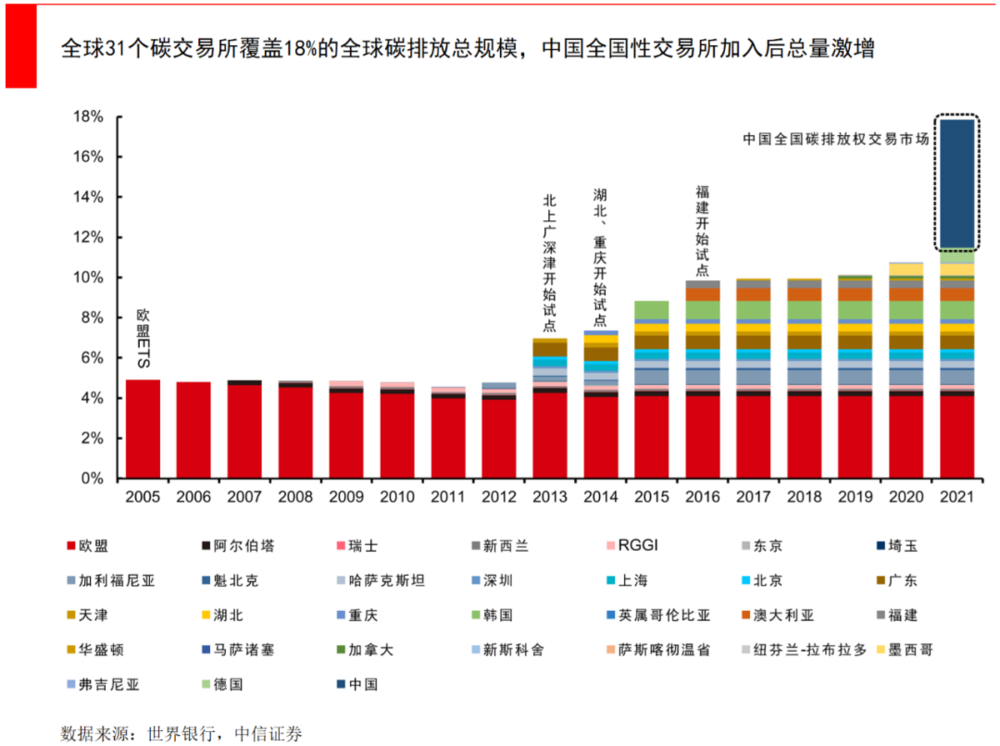
7月16日,中国启动了全国碳排放权交易所,这是全球规模最大的碳市场,使得此类交易在全球的覆盖面直接翻倍。
该计划首批纳入2225家电力企业,而在接下来的三到五年,可能将扩大到另外七个高排放行业:石化、化工、建材、钢铁、有色金属、造纸和航空。
在今年两会上,碳达峰、碳中和首次被写入政府工作报告,明确了2030年碳达峰、2060年碳中和的总目标,这也意味着中国将会加速能源转型。
目前,中国仍是世界上最大的煤炭消费国,但同时也在清洁能源方面占据主导地位,中国生产的太阳能电池板和风力涡轮机比世界上任何国家都多,中国还是世界上最大的电动汽车和电动巴士制造国。
但把碳排放权当成一种商品供人们交易,似乎看起来有点不可思议,到底如何实现呢?
我们访谈了碳阻迹创始人&CEO晏路辉,碳阻迹是中国第一家碳排放管理软件和咨询解决方案提供商,核心业务包括定制和SaaS碳管理软件、碳核算咨询以及面向消费端的碳账户平台。一起来分析一下,如何人为地凭空建立一个碳交易市场。以下,Enjoy:
碳中和的两种操作路径——碳税还是碳交易?
如果要想实现碳中和的目标,让碳排放量逐年降低至关重要。在碳捕捉等技术还未成熟时,总体有两种方法能协助实现这一目标。
第一种是行政命令,通过政府强制征收碳税,再把税收投入补贴清洁能源或是技术研发上。这种方法的优点是容易实施,所有企业都负担了碳排放的成本;但缺点也十分明显,因为缺乏激励机制,企业缺乏动力去研发新技术。
第二种是市场方法,通过政策来凭空设计出一个新市场——碳交易市场,卖方可以将自身多余的碳排放权出让,买方则需要通过购买,来获得温室气体排放权。
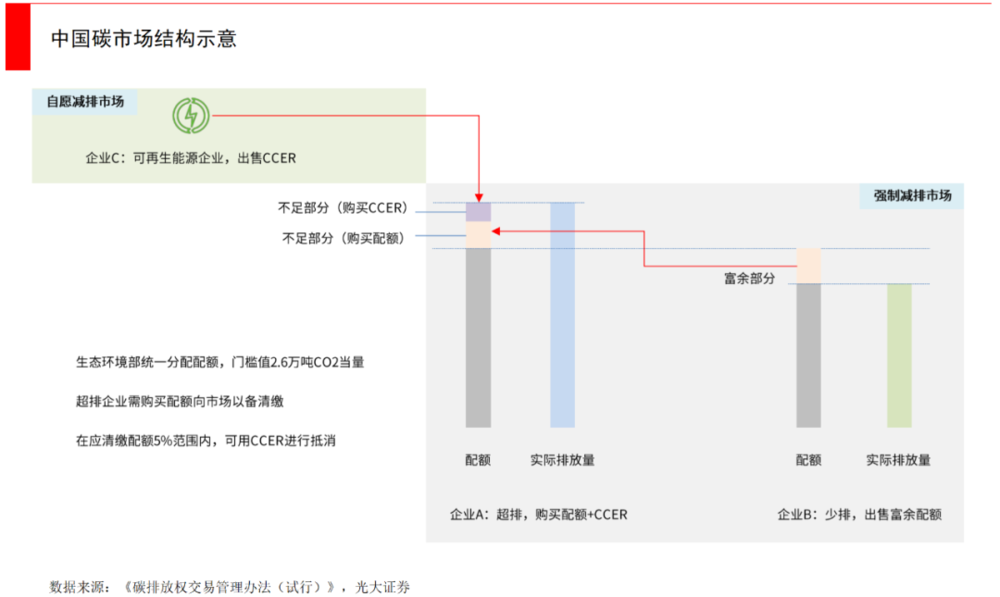
这种市场化的办法,把最终实现碳中和的大目标,拆解成(原则上)逐年递减的排放权配额,并根据不同企业的产量,来进行分配。例如针对企业A,通过计算得出它今年需要的碳排放量,从明年开始,每年将会乘以一个系数(比如0.98),来确定第二年的免费配额数量,超出部分就需要购买,以此促进企业减排。
减排做得好的企业,可以通过出售剩余排放权获得利润,而排放超标的企业,则需购买配额来补足。比如同时有两家每年排放200万吨的电力企业,企业A通过提高机组效率等方式,在2021年减少了碳排放10万吨,而B企业什么也没做,反而因为多生产了一些电,排放变成了210万吨,那么A企业此时就可以把富余出的10万吨排放权,卖给B企业。
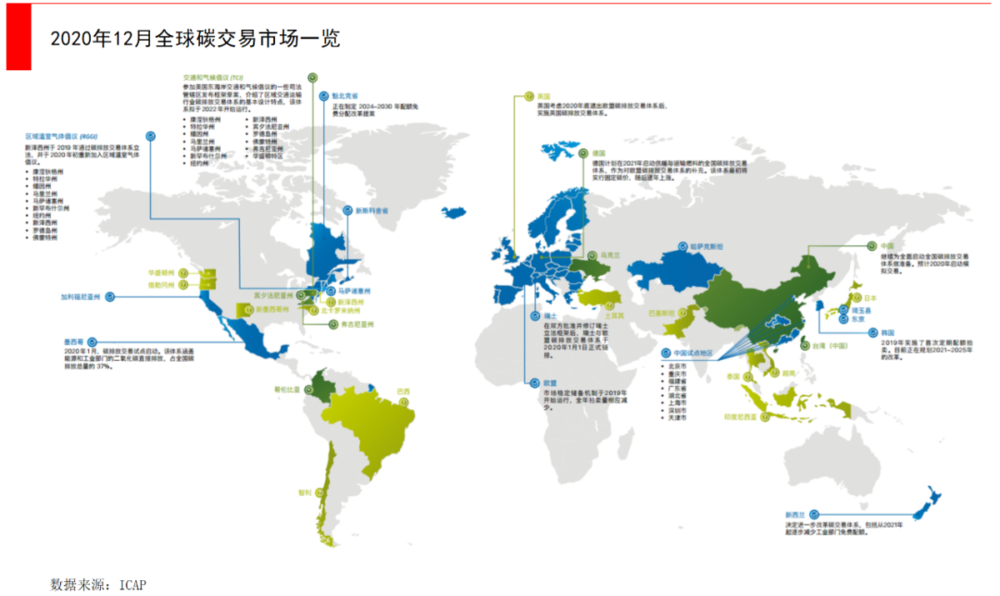
市场化方法是全球各国采用的主流思路,包括欧洲、美国和中国,目前全球共运行28个区域碳交易体系。
如何凭空建立一个市场?
要想人为创造一种交易商品,就需要有完美设计。那么如何建立这样一个市场呢?
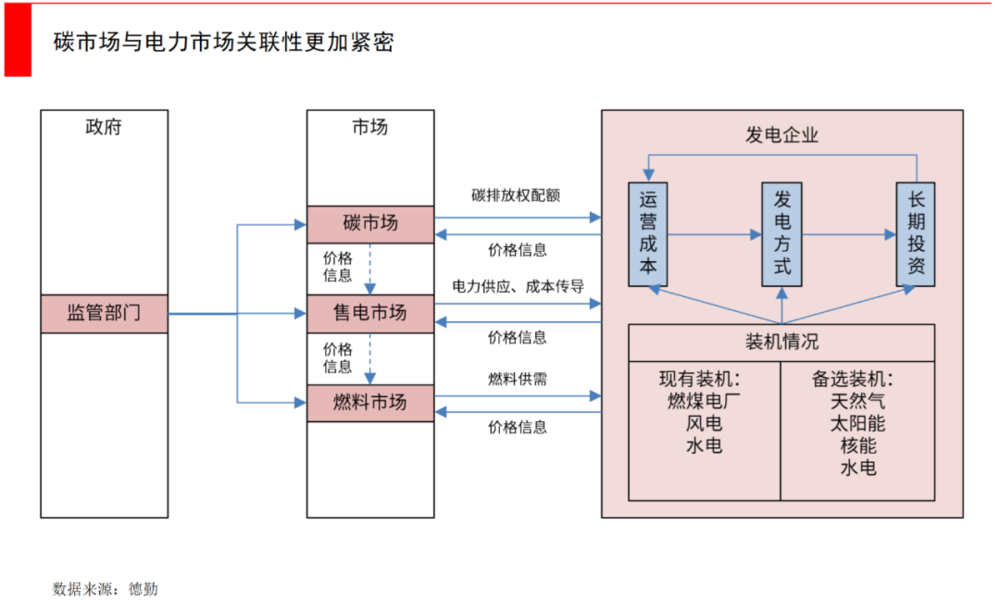
第一是政府,因为这个市场的根基,是建立在控制排放总额的政策之上,政府需要监督和管理从配额发放,到排放核查等各个方面,出台相关法律法规。
第二是需要把重点排放企业框进来,不管他们是作为买家还是卖家。碳市场的核心目标是抓住八大重点排放行业,电力、钢铁、建材、石化、化工、有色、造纸、航空。电力一个部门就占据了中国40%的碳排放,所以在今天上线的全国碳市场中,首批就只纳入了电力行业,抓住最核心的。
另外比较有意思一点是,发放配额时的利益博弈。在中国,大型电企或是钢企等,行政级别都很高,也拥有很强的议价能力。在初期发放配额时,往往需要发放足额的配额,才能吸引这些大型企业参与。但如果配额过多,会不利于碳交易本身,因为供给会远远大于需求,碳价也会更低迷。
目前在中国的碳市场试点地区,广东通过拍卖的方式来发放配额,当然拍卖价也控制得比较低,尽量避免对企业产生过大的利润影响。在北京碳市场,配额都是免费发放的。
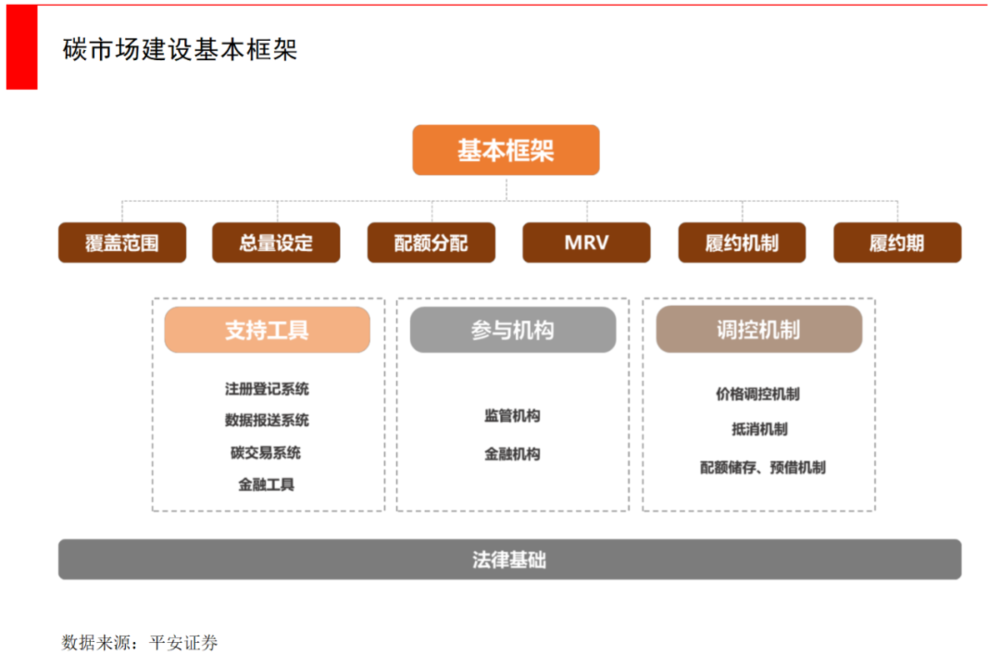
第三,就可以建立一个碳交易所了,用来交易碳排放配额。碳交易所还可以像证券交易所一样,开发各种金融工具,包括碳期货等等。
交易所的主要参与方是买卖双方和经纪商,买方就是被限制排放的企业,卖方其实可以很丰富。大到整个电动车行业,小到每个人通过少开车产生的减排量,都可以作为卖方。
但交易所会对卖家进入市场有约束,否则供给会变得无限大,碳价会崩盘。例如对于消费者产生的“边缘减排量”,只能占主流配额的8%以下。并且个人减排量也无法直接交易,而是要通过一个平台或一家企业来实现。
比如用单车代替开车或是坐公交车,会产生减排量,但个人是无法拿这些减排量去交易所售卖。摩拜单车在2020年把广东省用户的减排量打包,总共有5万吨左右,拿到广东碳交易所售卖,以20元一吨的价格卖了100万元左右。摩拜再通过骑行红包等方式返还给用户。
理论上,个人的很多行为,比如说少用一个塑料瓶、多骑单车等等,都可以卖给华电、中石油等需要减排的企业,在碳交易的思路下,这些排放大户可以为个人的减排行为买单。
碳交易因为很新,所以一大通病是交易量极其不活跃。交易所可以引入经纪商(Broker)和个人投资者,来提升整个碳交易市场的活跃度,与股票市场的道理相同。
比如在深圳碳交易所刚开市时,就允许个人投资者参与。如果要按年收益率来计算,投资碳市场并不赚钱,但如果你特别懂这个行业,知道什么时候是企业的密集履约期(一般是年中),进行一波低买高卖的操作,往往能赚不少钱。国泰君安就组建了一个专门的Broker团队来高抛低吸。
但各地对个人投资者的门槛设定都比较高,因为碳价波动可能会非常大,不是一般散户能承受得起。比如在北京碳交易所,需要通过各种风险测评,包括个人金融资产超过100万等等,后来也暂停对散户开放。
第四是要进行履约机制的设计,对于那些碳排放不达标的企业,必须要有强制的处罚措施,不然这个市场会缺乏公信力和约束力。
例如一家钢铁企业,排放指标已经分配好了是100万吨,需要被第三方认证机构验证实际的年排放量。假如最终计算出排放量是120万吨,那超的20万吨必须要在履约期内,去购买配额,不然会面临3~5倍价格的罚款。此外很多电力、钢铁企业都是国企,也会因此面临行政处罚。
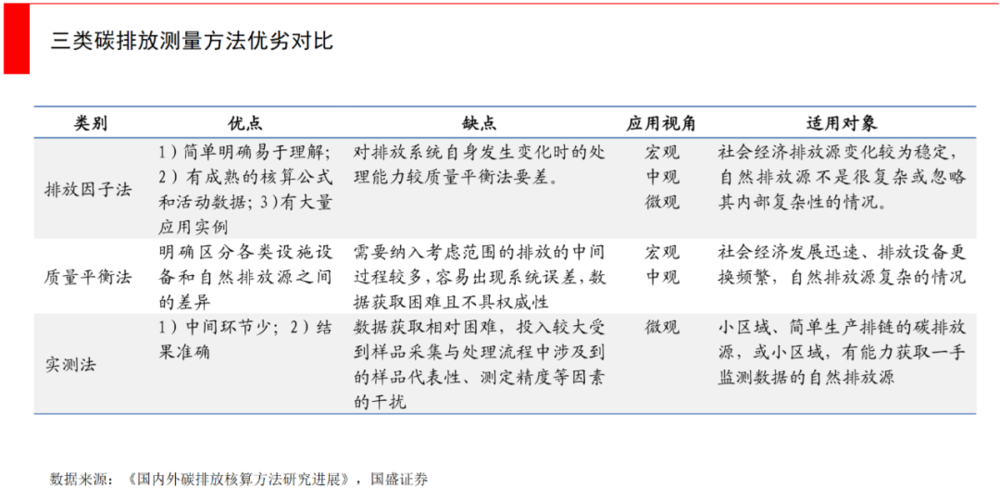
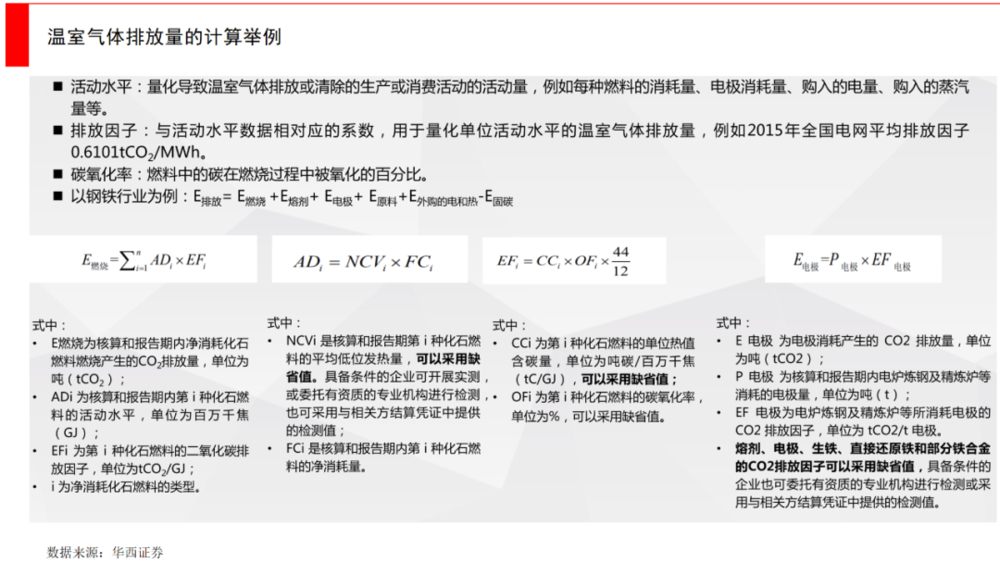
总之,这个市场的设计初衷,就是通过市场化的手段,配合金融工具,来促进企业逐年减排,以此达到国家的总体目标。
中国从2011年开始,已经启动了北京、上海、天津、重庆、湖北、广东、深圳、福建八地的碳排放权交易试点,在2020年提出了2060年实现碳中和的总体目标,并且要2021年正式启动全国性碳交易市场。
各地试点都有不同程度的尝试,比如北京纳入企业的标准是3000吨排放以上,所以大部分公司都被纳入了交易范围,包括一些法院、公安局、大学、酒店等等,甚至包括故宫。
而对于今天启动的全国性市场,只纳入最核心的八大行业,并且在第一阶段只纳入电力企业,是抓大放小的思路。
如何给碳定价?
全球之所以会排放如此多的温室气体,原因就在于现有的能源结构是最便宜的。
但它便宜的前提,是我们忽略了长期环境损害,那些“零碳”解决方案的成本投入更大。这些额外的成本,被比尔·盖茨称为“绿色溢价”(Green Premiums)。
绿色溢价不止一种,它包括很多种:针对电力的溢价,针对各种燃料的溢价,针对水泥的溢价等等。绿色溢价的规模取决于你要替代的是什么,以及你用什么来替代它。比如,“零碳”航空燃油的成本同太阳能电力的成本并不是一样的。
在过去的几年里,美国国内航空燃油的平均售价为每加仑2.22美元,在可获得的情况下用于飞机的先进生物燃料的平均售价为每加仑5.35美元,那么“零碳”燃料的绿色溢价就是这两个价格之间的差额,即每加仑3.13美元,溢价幅度超过140%。
在计算出所有重大“零碳”选项的绿色溢价后,就可以在各类物品中做出权衡取舍——我们愿意为绿色环保投入多大成本?
如今用碳市场的方式,就是在一定程度上量化“绿色溢价”,让传统能源体现更多环境成本。
而碳排放权作为人为创造的交易品,其定价根本上取决于供需变动。
碳阻迹CEO晏路辉分析,在政府一开始启动市场的时候,往往会设定一个20~40元/吨的基础价格,一般是根据企业调研得出的合理价格。有了这个基础价格之后,就是真实交易了,由供需双方共同决定价格波动。
要想保持碳价稳定并不容易。因为影响碳价最核心的因素是配额发放量,它是根据企业历史排放量或是全行业基准线法计算得出,当遭遇经济危机时,企业产能下滑,会导致碳排放突然减少,配额如果不及时调整,将造成碳价暴跌。
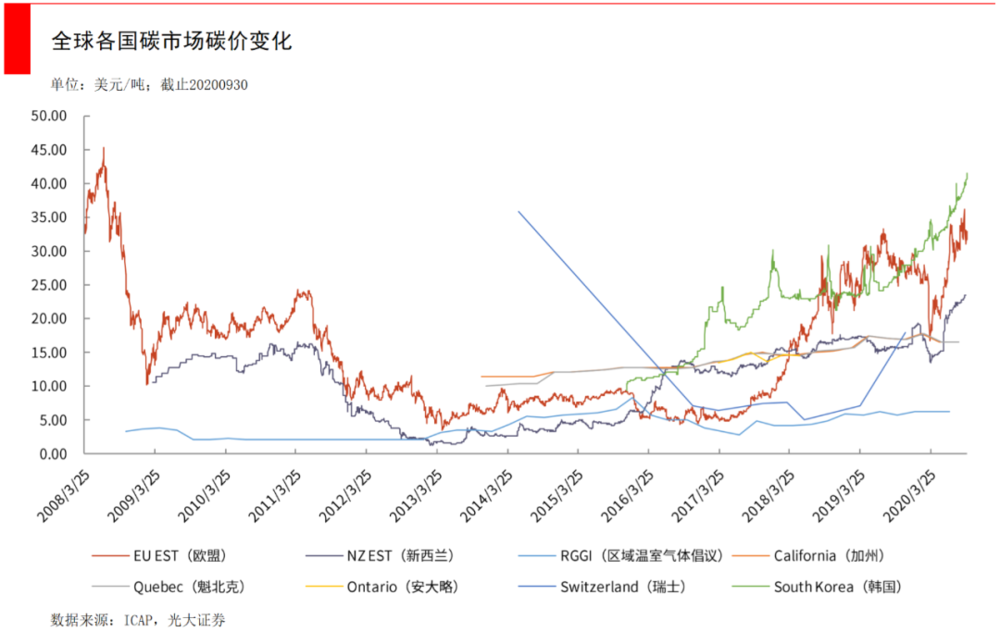
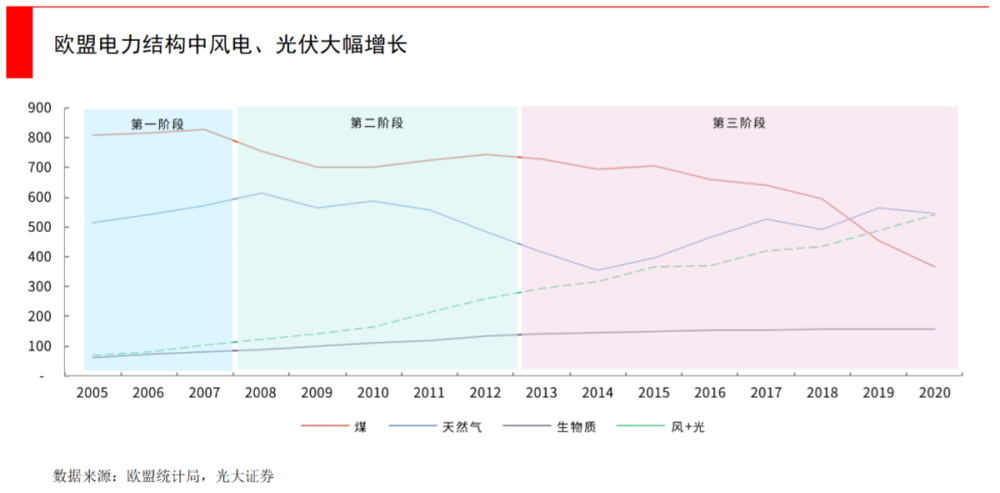
欧盟历史上遭遇过三次碳价暴跌。第一次是在2006年,欧洲碳市场启动不久,此时欧盟采取“祖父法”来计算应该给各企业发放多少配额。“祖父法”是根据企业的历史排放数据,为其提供免费的初始配额。在官方排放数据缺失的情况下,企业往往虚报历史排放数据,导致配额严重供大于求。
因为碳配额发放过多,碳价开始直线下滑。欧盟也开始意识到了问题,在2006下半年宣布第一阶段的配额不能在第二阶段使用,导致到2007上半年,碳价跌到近乎为0。在这一阶段结束的时候,仍然有8300万吨碳配额过剩。
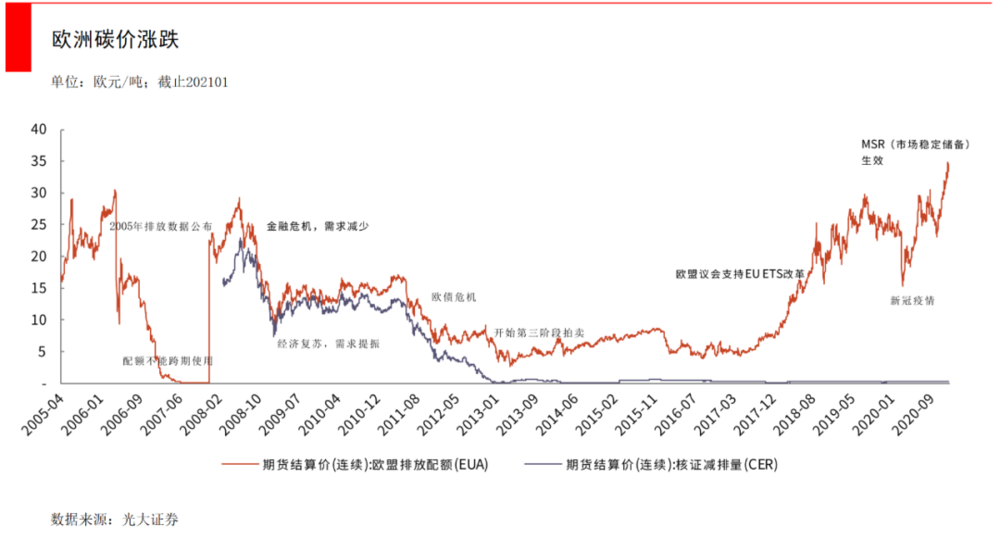
第二次暴跌是在2008年,因为全球金融危机,企业产能下滑,碳配额开始多于企业真正的排放量,导致碳价又一次大幅下跌。2011年欧债危机爆发,碳价又一次大幅下跌,之后碳价多年保持在10欧元以下。
到了2019年,欧盟为了稳定碳市场,宣布每年将减少24%的超额碳排放配额,直至2023年,在此之后降幅将收窄为每年12%。再加上绿党在2019年5月的欧洲议会(EP)选举中尤其成功,欧盟减少配额竞拍量,促使碳价快速回升。
第三次暴跌是在2020年,受新冠疫情影响。但由于收紧了碳配额发放和制定了更高的自愿减排目标,碳价又逐步攀升,甚至创下了历史新高,攀升至42欧元以上,有对冲基金甚至预计2021年将高达100欧元/吨。
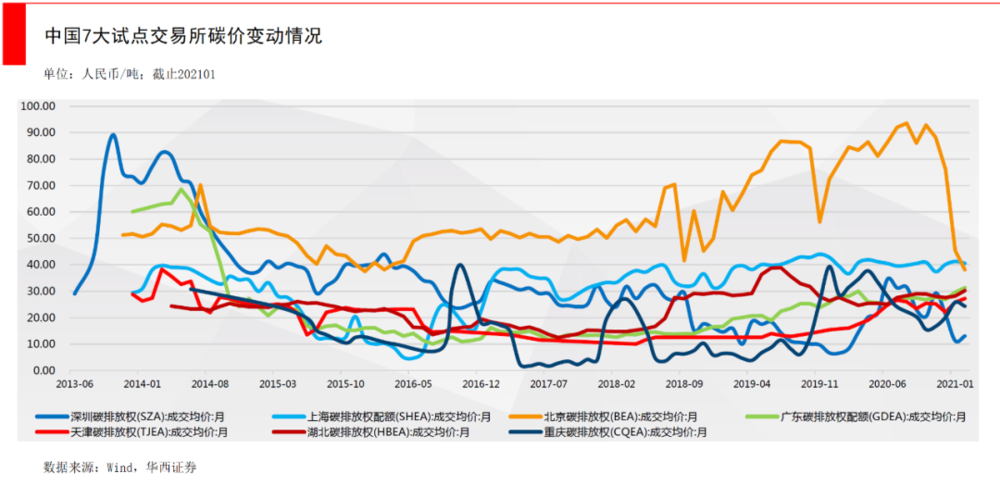
在国内,由于交易总量不大,并且活跃度不高,所以碳价并未出现像欧洲市场这样的暴涨暴跌。从目前的七大碳交易试点来看,自2013年至今累计成交接近100亿元。在2019年,上海和广东市场占据了全国80%的成交量,而重庆和天津市场交易量几乎为0。
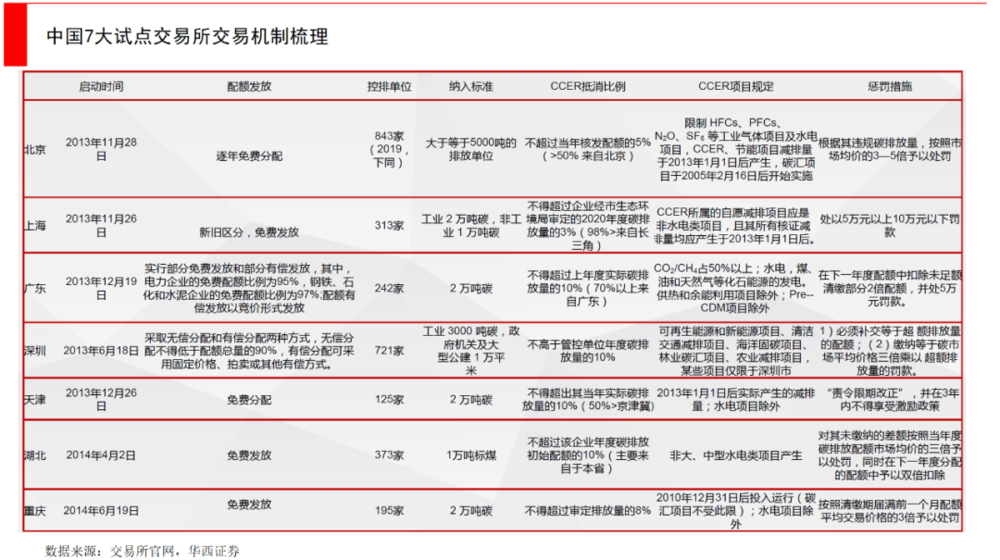
从碳价来看,北京碳市场自开市以来,成交价格一直位居七试点之首,成交价格稳中有升,2020年价格波动较大。广东及深圳市场在建立初期,配额价格较高,但随后总体呈下降趋势,深圳市场2021年成交价格下降至开市最低,只有10元/吨左右。
有些公司在碳交易中赚到了钱。富士康给苹果公司代工,苹果此前宣布了全产品要在2030年前实现碳中和,这就倒逼其供应商必须一起实现碳中和。因为客户对节能减排的严苛要求,富士康在深圳碳市场里面变成了一个很低排放的企业,每年通过“卖碳”可以赚几千万。
据业内人士分析,试点市场虽然经历了多年发展,但整体交易量和活跃度都很低,对于今天开市的全国性碳市场而言,因为纳入的都是排放最大的电力企业,应该会很快超越地方试点的总和,这也是中国实现2060碳中和的重要一步。
总结
在气候变化问题上,由于涉及能源结构,免不了深层次的利益博弈。
就拿美国来说,也是不同政党态度不一,民主党的克林顿在1997年签了《京都议定书》,然后共和党的小布什宣布退出;民主党奥巴马上台,又在2016年签了《巴黎协定》,三年后,共和党的特朗普又退出了《巴黎协定》;2021年,民主党的拜登又宣布美国将重返《巴黎协定》……
在传统工业和能源巨头的博弈下,碳排放与其说是一个气候问题,更是一个经济和政治问题。对于欧盟来说,由于其更早的向光伏、风电等清洁能源转型,有足够的底气推进碳中和,但在实操中,一些企业会将生产转移到排放限制更宽松的国家,导致其他国家总排放量增加,也损害了欧盟的制造业。
基于此,欧盟设计了防止“碳泄露”的规则,并将在2023年开始,对部分进口商品征收“碳关税”,此举就是针对那些缺乏碳中和目标的国家。
在这样的国际大背景下,碳排放将变成影响一国产业布局、发展质量的重要议题,也意味着深层次的能源结构革命。而通过碳交易这样的市场化手段调节,将更好的促进实现2030碳达峰、2060碳中和大目标。
作者:经纬创投主页君,文章来源微信公众号:经纬创投,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
