


论喝奶茶,位于中国东南部的边远省份台湾曾经是南波万。
奶茶虽然是人类饮料史上一个非常古老的产品,但在1980年代诞生于台湾地区的"珍珠奶茶",可能算是真正意义上第一代网红奶茶。关于珍珠奶茶的诞生,坊间一直有两种说法:
一种是在1986年,台南的"翰林茶馆"创始人涂宗和先生在鸭母寮市场看到小贩卖的白色粉圆,于是买了点一些尝试加入奶茶里,煮过的粉圆晶莹剔透好似珍珠,随即定名珍珠奶茶。
另一种说法则是1987年,台中地区的冷饮茶店"春水堂"的店员在无意之中,将粉圆加入奶茶。店员顿时诗兴大发,想起白居易的"大珠小珠落玉盘",故而命名为"珍珠奶茶"。
为了争夺珍珠奶茶的祖师爷名号,翰林茶馆和春水堂对簿公堂,打了十年官司。法院最终不堪其扰,选择和稀泥:珍珠奶茶是新型饮料,乾隆下江南时没喝过,不算专利,没必要争老祖宗是谁。
珍珠奶茶问世之后,很快席卷了台湾和香港,并在90年代登陆广州上海等沿海发达城市,大量奶茶店像雨后春笋般涌现出来,跟满大街的台湾烤肠一起并称台湾小吃界北伐中原的两大先锋部队。
而2007年喜之郎推出优乐美奶茶,聘请了台湾最当红的明星周杰伦代言,随即一段土味情话霸占了各大卫视的黄金时段:"你是我的优乐美啊""原来我是奶茶啊……""这样我就可以把你捧在手心了……"
广告词虽然很尬,但的确请对了人。周杰伦非常热爱奶茶,平时被媒体拍到时,他手里拿着的饮料99%是奶茶。比如今年1月周杰伦跟昆凌一起出席发布会,记者直接问他是不是奶茶喝多了?
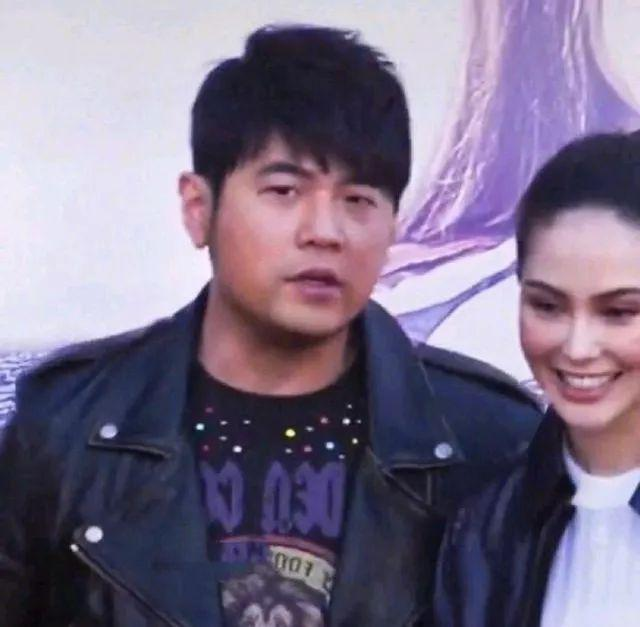
长期热爱喝奶茶的周杰伦,2021年1月
而第二天周杰伦在Instagram发了一条状态,给出了标准答案:"哥到高雄了,先来杯奶茶。"
不过台湾奶茶的高光时刻,在2011年遇到了终结。
在2011年,台湾爆发了"塑化剂事件"(一年之后,大陆也爆发了塑化剂事件),食品饮料领域大量企业中枪,而受冲击最大的行业就包括奶茶,50岚、鲜茶道等当地知名品牌集体中枪 。
食品安全事件往往伴随着行业洗牌和供给侧改革。塑化剂事件后,喜茶的前身"皇茶"、茶颜悦色、奈雪的茶为代表的"新式茶饮"相继创办——中国奶茶的制高点,开始从台湾向大陆转移。
逐渐的,奶茶店也从文艺青年的热门创业项目,变成了资本押注的明星赛道,刚刚上市的奈雪市值超过了光明乳业,喜茶则凭借600亿人民币的估值和另一个资本宠儿元气森林平起平坐。
奶茶到底好不好喝是一个很难回答的问题,但旧式的茶饮如何式微?新式的茶饮如何崛起?大陆的茶饮为何能接棒?奶茶店如何从避之不及的创业雷区,变成雇人排队的都市潮流……
这一串问题都有迹可循。
珍珠奶茶这个名字还略微带点儿意境,但在之后,台湾人给奶茶起名字就越来越野了。
比如1988年,台南市海安路一家叫"草蜢"的奶茶小贩,把奶茶里的粉圆颗粒做大,然后从80年代香港知名爱情动作片演员叶子楣身上汲取到命名灵感,起了一个很猛的名字:"波霸奶茶"。
有的商家更野,把粉圆做成青蛙卵大小,并辅以鲜奶和炼奶调味,起了一个更虎狼之词的名字:"青蛙包二奶"。又是波霸,又是二奶,这个东南省份群众的精神文明建设水平,值得深思。
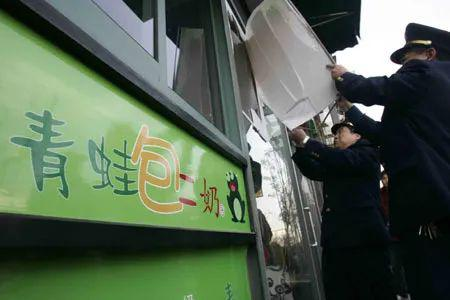
上海一奶茶店因店名违背"社会良好风尚"被责令整改,2007年
无论名字叫什么,都无法妨碍"奶茶+粉圆"这一简单的创新,奠定了台式奶茶在世纪之交的霸主地位。休闲小站、快可立、快三秒、50岚等奶茶品牌在台湾开出大量连锁店后,开始跨越海峡,到大陆开店 。
快可立在1997年进入大陆发展直营店,成为第一家正宗的"台湾奶茶店",新颖的吃法迅速引爆人流,也吸引了一大波掘金者。国内涌现一大批奶茶品牌:大台北、大卡司、茶风暴、快乐柠檬、大拇指等等,校门口的柠檬水和烧仙草,也凝固了一大批90后的青春。
珍珠奶茶的影响力有多大?2016年,正在总统竞选中酣战特朗普的希拉里为了争取亚裔选票,带着团队光顾了一家位于纽约法拉盛(Flushing)地区的华人奶茶店,点了一杯珍珠奶茶大口畅饮,连说四个"Good",并表示自己"非常喜欢牛奶和茶的结合"[10]。
希拉里还是图样图森破——事实上,大多数的"珍珠奶茶",里面既没有奶,也没有茶。
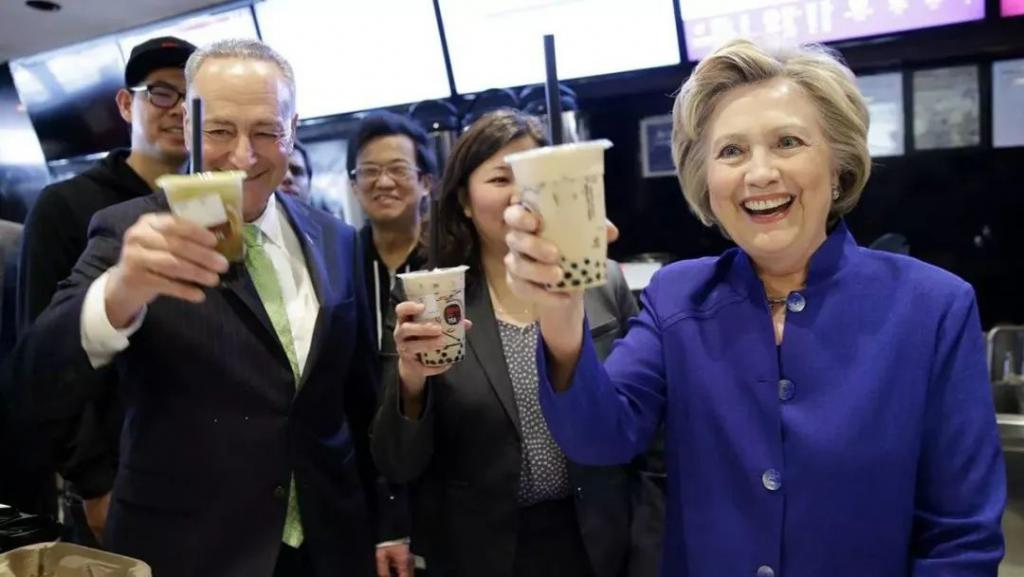
希拉里品尝珍珠奶茶,2016年
为了快速扩张,珍珠奶茶在演化中变得越来越容易复制,用料档次也越来越低。一杯珍珠奶茶的成分大多由奶精、色素、香精、木薯粉和自来水组成,其中最重要的成份就是奶精。
奶精学名植脂末,主要成分是氢化植物油。这种物质呈乳白色,具有浓郁的奶香,加入茶水中能使一杯奶茶口感更加顺滑,奶香更明显。而最关键的是,相比真正的鲜奶,奶精的成本非常低。
2011年,曾有媒体暗访拆分一杯奶茶的成本:奶精0.3元+红茶0.1元+珍珠0.1元+糖0.1元,再算上杯子和水电,一杯奶茶的成本也不过在1元左右,但可以卖到4-5元,毛利率超过70%。
70%的毛利率虽然吊打海天、伊利和青岛啤酒,但这里面不包括最大头的房租和人工成本,所以一杯奶茶看起来虽然很暴利,但开奶茶店仍然跟开咖啡馆、开花店一起并列为"让文艺青年返贫的三大法宝"。
但奶精+茶勾兑出的"奶茶",两者不能融合,静置一小段时间后就会分离,需要一种食品添加剂"起云剂"。合法的起云剂用棕榈油等天然油类制备,但稳定性较差,保质期也较短。
于是,精明的商人发现用工业塑化剂替代起云剂,不仅效果好,而且成本低,这就是台湾地区2011年"塑化剂事件"的根源。
2011年后,奶茶行业的负面报道铺天盖地,版面上充斥的都是"橡胶珍珠"、"奶精"、"添加剂"、"塑化剂"等刺激字眼,珍珠奶茶一下子成了"骗小孩子钱的东西",销量跌到谷底。
正如三聚氰胺事件、瘦肉精事件、健美猪事件等食品安全问题一样,每一次行业变故都是行业供给侧改革的契机——在塑化剂事件之后,"新式茶饮"开始崛起了。
虽然都可以叫奶茶,但"珍珠奶茶"与"新式茶饮"却是泾渭分明的两种产品,更是截然不同的两个生意。以奈雪的茶和喜茶为代表的"新式茶饮",最大的特点就是里面既有奶,也有茶。
过去茶底多为粉末冲泡或桶泡茶,如今升级成四小时一换的现泡茶,水果罐头升级为人工手剥的葡萄和草莓,供应链和人工难度呈指数性上升,奶茶的客单价也在一夜之间跨入了20元以上的时代。
不管是鲜果+茶,还是鲜果茶+芝士奶盖,还是一杯奶茶+一只软欧包,牢牢把握糖分+脂肪+咖啡因的这种超级组合,让新式茶饮在一线城市迅速取代珍珠奶茶,成为年轻人的宠儿。
2017年,喜茶在上海人民广场来福士开出了华东首店,开业当天,涌入的数百名顾客在大厅内被分成了6条长队,等候时间最长达到6小时。2020年12月,茶颜悦色在武汉开店,引发了一条蜿蜒1千多米的史诗级长队,要排8个小时队才能喝到一杯奶茶,一杯原本售价20块钱左右的茶,也因此被炒到了500元。
和消费者的追捧对应的,是新式茶饮对资本市场的吸引力。奈雪的茶刚刚登陆港交所,喜茶的估值也蹿到了600亿人民币,相比原来只能开在街边当作"大学生创业项目"的珍珠奶茶,新式茶饮已经杀进一线城市的购物中心,抢走了原本属于DQ和哈根达斯的位置。
翻开新式茶饮的菜单,往往会发现一整页的琳琅满目:燕麦椰果珍珠仙草无所不包,草莓芒果橙子香蕉无所不有,很多80后中老年人看到菜单后常常一脸迷茫:这难道是自助八宝粥?
不过新式茶饮高速增长的密码,其实就藏在菜单里。
在许多90后的儿时记忆里,一杯冲调的珍珠奶茶,往往跟着汉堡和薯条一起端上餐桌的。而新式茶饮则是直接把甜品、水果、蛋糕塞进了自己的产品之中。简而言之,新式茶饮把奶茶变成了一个奶茶+万物的生意。
拿喜茶来说,其产品大致可以分为7类:水果茶、冰棒、奶茶、咖啡、面包、纯茶、杯子和茶叶等周边。除了纯茶,以及杯子和茶叶这类周边产品,绝大多数产品的本质,都是以奶茶为基底,添加不同的配料:
1. 加甜品、加水果。蛋糕、椰果、芝士,是都市丽人在困倦的午后,补充咖啡因和多巴胺的不二之选;草莓、橘子、葡萄等水果茶常年霸占喜茶热门人气榜前几,代表健康的水果纤维素则是既要甜又要健康的都市丽人的安慰剂。
2. 加雪糕、加面包。不仅奶茶上面可以顶雪糕,一步到位,也可以直接单点冰棍和雪糕杯;而三明治、饼干、甚至蛋糕,跟清甜的水果茶是绝佳搭配。
3. 加米饭。前一段时间,喜茶推出了季节限定的糯米饭产品,号称可以喝的粽子,让喜欢吃白面馅月饼和毛血旺馅粽子的相声演员于谦直呼内行。
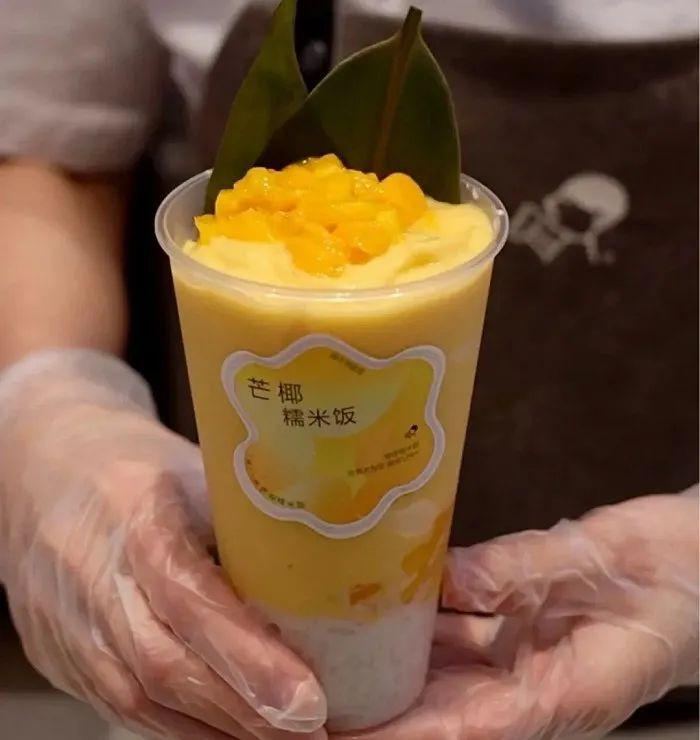
喜茶新品"芒椰糯米饭"
这里面的核心技术,其实是利用茶叶本身回甘的特性,让它易于与几乎任何辅料搭配,不仅不会抢味道,还能让人在喝完之后,口中残余的味道更快消褪,加上咖啡因本身的成瘾性,让人越喝越想喝。
而"奶茶+万物"模式最大的威力,其实在供应链。一方面,什么都能往奶茶里加,使得新式茶饮的品类有无限延展的空间,菜单页数比肩新华字典也不是不可能。另一方面,所有配料的基底都是奶茶,又使得其加工过程能达到一定程度的标准化。只要供应链稳定,扩张起来非常快。
资本对新式茶饮的青睐也在于此:一家奶茶店兼备了甜品店、水果店、雪糕店、面包店的功能。做一门生意,同时抢了5个市场,放在任何领域都是让资本家做梦笑醒的水平。可以类比当年智能手机横扫一切牛鬼蛇神,把相机、MP3和VCD等打得生活不能自理的情形。
而新式茶饮的跨界打击有多猛,感触最深的可能是咖啡和甜品店。
大多数人喝咖啡是图咖啡因的提神效果,但这玩意茶里也有,而且奶茶还有牛奶和糖,口感更甜,味觉记忆更浅,更不容易使人产生厌烦感。另一方面,咖啡本身口感浓郁,能搭配的配料极其有限。深感新式茶饮亡我之心不死的星巴克早早收购了茶瓦纳,瑞幸则做了子品牌"小鹿茶",主打茶饮。
如果说咖啡依旧是996打工人不可替代的燃料,那么曾经风靡一时的甜品品牌则显得落寞许多。2017年,新式茶饮开始在全国范围风靡,这一年也是中式甜品关注度滑坡的开始。以许留山、满记甜品为例,2013-2017年是它们搜索热度最高时期,2018年左右,热度开始腰斩,此后一直萎靡不振,2020年跌入谷底 。
从去年开始,红极一时的港式甜品品牌许留山陆续关停门店。目前在内地,北上广深总共只剩下大概10家许留山仍显示在营业,而在2017年,内地一共有273家许留山。
主打芒果单品的新茶饮品牌"7分甜"就是许留山的对手之一,它将杨枝甘露等传统甜品装在奶茶杯里,随买随走的便捷方式,也更符合年轻消费者的习惯。
当年兰州拉面大战沙县小吃,最后的赢家是黄焖鸡米饭。一点点和Coco鏖战多年,反倒造就了奈雪和喜茶的横空出世。从珍珠奶茶到新式茶饮,一方面是消费品领域常见的品类替代,另一方面则是"奶茶+万物"模式的跨界打击。
而新式茶饮的命门,其实也隐藏在奶茶的原料里。
新式茶饮的江湖,大概由以下三种角色组成:
1. 高客单价奶茶。客单价集中在20-40元,也是最具代表性的"新式茶饮"。代表品牌喜茶和奈雪的茶,都采用直营模式。
高客单价奶茶最主要特征是采用现泡茶、鲜奶、现打芝士和新鲜水果。作为第一批能开进高端商场的奶茶店,奈雪和喜茶的成本其实并不低:不但茶是现泡的,给葡萄剥皮,给草莓摘叶子,给龙眼去壳,都需要手工完成,不失为工匠精神的一种极佳诠释。
但手作和新鲜的另一面,便是制作流程复杂、自动化程度低,需要大量的人工参与。对比之下,星巴克产品的标准化程度高出许多,只要调试机器中浓缩咖啡、奶和糖的比例。奈雪和喜茶在规模足够大之前,会一直伴随"杀敌一千、自伤八百"的属性。
反映到财务上,就是居高不下的人工成本:以奈雪为例,2020年前三季度,员工成本占营收的比例都在30%左右,这个比例与做火锅的海底捞不相上下,甚至超过了被评为米其林一星的唐宫、老字号广州酒家。
更要命的是,高人工成本的单品,往往都是消费者爱喝的。2020年前三季度,奈雪三大畅销经典茶饮——霸气芝士草莓、霸气橙、霸气芝士葡萄,合共贡献了25.3%的收入。
打通新鲜水果的供应链,是高端奶茶分化的重要标准,但也是目前侵蚀其利润的重要支出。不过,也正是因为这个区间的奶茶才有机会进入高端商场,加上供应链过重,新品牌很难进入,产品壁垒也就相对较高。
2. 中端价格奶茶。客单价8-15元。代表品牌是COCO、一点点,大部分采用加盟制。
这类奶茶最大的特征是原材料的全面低配,比如现泡茶和鲜奶换成了茶包和奶粉,里面的水果往往也是橘子、柠檬这类方便储存的柑橘科水果,用加盟模式大面积扩张。这个价位往往是大多数消费者的选择,也是竞争最激烈的价格段。
长沙网红品牌"茶颜悦色"也是这个价格段的新玩家,采用了直营模式。它的最大特色在于几乎所有店面都集中在了长沙,并且采用先泡茶和部分鲜果。在闲鱼等渠道,甚至还出现了"代喝"、"代拍视频"的服务,让其他地方的消费者可以望梅止渴。
如今,长沙茶颜悦色的门店数量已经超过了300家,核心商区五一广场,还出现了一个路口五家茶颜的奇观。
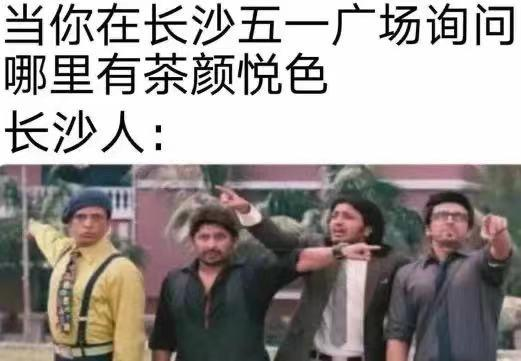
这股新式茶饮浪潮中,茶颜悦色可以看作区域奶茶品牌的一个范本:如果无力在全国范围内与连锁品牌硬刚,不如瞄准二线网红消费城市,以密集开店的方式占得先机,再用喜茶的模式降维打击对手。
茶颜悦色客单价低、门店面积小、点位密集的套路,也更适合在商业中心较少,但人流量较大的二线网红城市复制。
3. 低客单价奶茶。客单价3-7元,主要分布在下沉市场的粉末冲泡奶茶,和早先的"珍珠奶茶"区别不大。代表品牌便是你爱它它也爱你的蜜雪冰城,加盟扩张,规模有上万家之多。
蜜雪冰城被称为"奶茶界拼多多",主要原因在于它实在是太便宜了。翻开蜜雪冰城的菜单,依旧可以看到3元一支的脆皮甜筒,4元一杯的冰鲜柠檬,7元一杯的珍珠奶茶,其中大部分单品的价格都控制在8元以下。
在超低的价格以外,蜜雪冰城惊艳同行的还有开店数量。采用直营兼加盟的模式,门店数量已经超过了15000家。这些门店大多避开了一线城市白领群体,分布在广袤的三四线城市,门店遍及各个乡镇的商业街、商场、车站及大学城。
蜜雪冰城的模式的关键之处就在于:对供应链成本的极端压缩。为了把省钱做到极致,蜜雪冰城在生产、运输、仓储、销售运营全流程都下功夫。
在原材料环节,蜜雪冰城的原料以自产为主,不管是冰淇淋,奶昔,还是奶盖茶,蜜雪冰城的原料来来回回就是特调乳、奶浆那几种,原料生产成本自然下降。
在运输仓储环节,河南大咖食品有限公司是蜜雪冰城最大的原料供应商。为了保证加盟商的原料供给,大咖食品有河南总仓、西南仓、华南仓、东北仓和新疆仓,蜜雪冰城免运费直接送到各个加盟店。
在销售运营环节,蜜雪冰城产品工序相当少。如果学习能力强,一个新手半个月就可以学会店内产品的制作,而奈雪的茶则需要培训三到六个月才能到店操作。
在今日的奶茶江湖里,高价格带已经被喜茶和奈雪的茶牢牢占据,毕竟水果供应链不是那么好碰的,高端商场也不是那么好进的。中端价格带在激烈的厮杀中跑出了区域性的范本。低价格带奶茶则已经打到了比水还便宜的价位,诞生了万店规模的品牌。
这种业态上的分化,也造就了新式茶饮独特的竞争格局:蜜雪冰城的对手显然不是奈雪和喜茶,而是无数夫妻奶茶店和校门口的"创业项目";Coco和一点点的命题,则是怎么和"中国最大咖啡馆"全家与7-11抗衡;奈雪和喜茶在赶走了DQ与哈根达斯后,需要思考的是怎么把自己变成星巴克。
那么,新茶饮这门生意,究竟能不能诞生"中国星巴克"?
对于"新式茶饮到底赚不赚钱"这个问题,有一个颇具东方智慧的回答:既赚钱,又不赚钱。
在赚钱这方面,2020年,奈雪的茶每单均价达到43.3元,远高于行业均值35元,是新式茶饮中不折不扣的"白富美"。但说它不赚钱,是因为高昂的售价并没有带来预期中的暴利,原料和员工成本占了总成本的三分之二,典型的人气高、价格高、利润薄,让新式茶饮看起来很像餐饮公司。
那么,从商业模式上来说,高端现制茶饮到底还算是一门好生意吗?答案是肯定的。
咖啡品牌给VC讲故事的时候,最喜欢说的一句话是"如果中国人平均每年喝X杯咖啡"。这句话乍听起来没什么问题,但忽略了一个重要前提:中国一直是一个饮茶大国,茶饮市场规模早早就达到了4千亿,远大于咖啡600亿元的市场。
这个前提之所以常常被忽略,是因为咖啡是典型的"市场小、品牌大",前有在国内耕耘多年的星巴克,后有暴打资本主义的瑞幸咖啡。茶饮则是典型的"市场大、品牌小",除了大师一天炒1466斤鲜茶叶的小罐茶,几乎没有高知名度的品牌。
作为中国茶叶行业龙头,中茶股份2019年年收入16.28亿、利润1.66亿;专卖普洱的澜沧古茶,年收入3.8亿、利润0.82亿;而在港股上市多年的天福茗茶,年营收不足20亿,在过去7年原地踏步。简单说,中国最大的茶叶公司,年收入大约只有奈雪的一半。
茶叶公司之所以难以做大,原因在于国内的茶叶产品,从生产到销售的各个环节,都更接近经营高端餐饮。茶树种植讲究地形、气候、土壤。其次,人工采摘和加工制作工艺复杂,拼配环节很大程度上依赖老师傅的个人经验。就连喝茶也很复杂,讲究"品"字,你品不出来不代表茶叶不好。
正如米其林餐厅往往曲高和寡,规模和市值难敌最工业化的海底捞一样,茶叶公司也很难以与工业化的食品饮料公司匹敌。在标准化程度最高的茶包品类,先跑出来的反倒是洋品牌立顿和川宁。
而奈雪、喜茶这类新式茶饮的本质,其实就是做茶饮的工业化。
首先,茶叶本是一个地狱级非标准品,但加上牛奶和糖,茶叶本身的味道和性状就被淡化了,也就去掉了茶的等级、产地、叶片颜色等风土特征,具备了工业化的基础。
其次,新式茶饮虽然模式上接近餐饮,每家门店对都有辐射半径限制。但新式茶饮的优势在于,无限SKU的特性代表着产品的纵深更强,门店多变,竞争力极强。
最后,消费者吃饭要不断换口味,但"糖分+脂肪+咖啡因"这个新茶饮组合却可以保证产品的生命周期足够长。
在这个产品特性下,新茶饮,在冲向自己的利润拐点的路上,开始迈出自己的步伐:
1). 开源。餐饮企业最大的痛点在于消费主要集中在午市和晚市,但茶饮可以将消费场景延伸至早餐,下午茶,甚至宵夜,实现全天候运营,进一步提升坪效。
另一方面,茶饮的兼容性,注定了它可以与烘焙、零售等业态有机结合。从各大新式茶饮的菜单里可见端倪,喜茶出了喜小瓶气泡水,也增加了美式、拿铁等咖啡类别。
2). 节流。早年喜茶的排队热潮,有一大原因是现打芝士费时费力,不仅需要手工打到绵密的状态,更要命的是一段时间不用又会化成水。另外,喜茶门店里始终都有人在剥葡萄和橘子,高昂的人力成本,这也是中式水果茶的毛利低于咖啡的原因。
但情况在不断改善,先是有供应商解决糖的自动化,芝士奶盖的自动化,甚至是包括剥鲜果的自动化也在逐步实现。另一方面,现制茶饮的厨房将将越来越小、越来越自动,泡茶、拉糖、打芝士、切水果环节逐步被机器和供应商替代。
3). 小店快跑。奈雪在招股书中表示,计划于2021年及2022年主要在一线城市及新一线城市分别开设约300间及350间奈雪的茶茶饮店,其中约70%将规划为奈雪PRO茶饮店。
有网友评价道,奈雪Pro店在外人看来是SE,内部人看来是Pro。原因在于,相较于奈雪的标准店,奈雪Pro店更像是一次减配版:Pro店移除了烘焙厨房,改由"中央厨房"集中配送,开店的平均成本也由原先的185万元缩减至125万元。
这一新型门店将成为奈雪未来的门店主力军之一,可以以更轻的店型进驻写字楼。喜茶的go店形式上也类似,本质上就是用更低的租金,更快的周转去获得更高的利润率。
换句话说,新式茶饮中能不能诞生星巴克,取决于一杯奶茶的生产有多像星巴克。
舒尔茨在创立星巴克的时候,提出了一个"第三空间"理论。在这个设想中,咖啡馆将成为一个独立的社交场所。
但在中国,星巴克咖啡馆里映入眼帘的,往往是西装笔挺的中年人面对面坐着讨论着下周的合作事项;又或是神色紧张的上班族,一边啜饮着美式一边敲击键盘写公司周报,从字缝里看出字来,满本都写着"深度共建、生态闭环、链路、抓手、组合拳"。
在一个全民追逐更高更快更强的时代里,意味着消遣时光的社交空间很难存活。咖啡在更多意义上,已然成为工业时代的兴奋剂。但奶茶自诞生之初,就是作为消遣和治愈的方式,成为一个躁动年代的安慰剂。
三浦展在消费行业的圣经《第四消费时代》中,为日本人的消费意识更迭勾勒了四个清晰的阶段:从性价比消费,到大众消费崛起,而后物质追求,再到个人理性意识复苏。第四消费时代往往伴随着新品牌的井喷,与之对应的则是经济增长的全面放缓,年轻人发现,"芝麻开花节节高"的时代结束了。
柳井正在优衣库还是一家地方小企业时,梦想就是成为日本版的GAP。而GAP在1969年创立时,正值美国战后第五次经济衰退。三十年后,身怀GAP梦想的优衣库,在日本经济大衰退的背景下逆势崛起。
在中国,无论是奶茶还是小家电、抑或是潮玩和破产三坑,背后都是逃不开的经济周期。
奶茶也许不好喝、也许不健康、也许是智商税,但在这样一个躁动而焦虑的时代里,奶茶和其他许许多多暂时还不被理解的消费品一样,扮演着一个无奈却有用的角色:
生活那么苦,不如来点糖。
全文完。感谢您的耐心阅读。
作者:杨婷婷,文章来源微信公众号:远川研究所,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
