


楼市再生新变局。
01
二手房停贷,房贷利率上涨,发生什么了?
近期,有关多个城市二手房“停贷”的消息引发热议。
南京、郑州、重庆、武汉、杭州、合肥等城市出现了银行房贷业务收紧的现象:部分银行暂停了二手房贷款业务,甚至有银行暂停受理新房房贷业务。
部分银行虽然没有停贷,但都设定了严格的限制条件。比如只接受中心城区且楼龄不超过20年的二手房。
这意味着,大多数老房子都被纳入信贷限制之列。
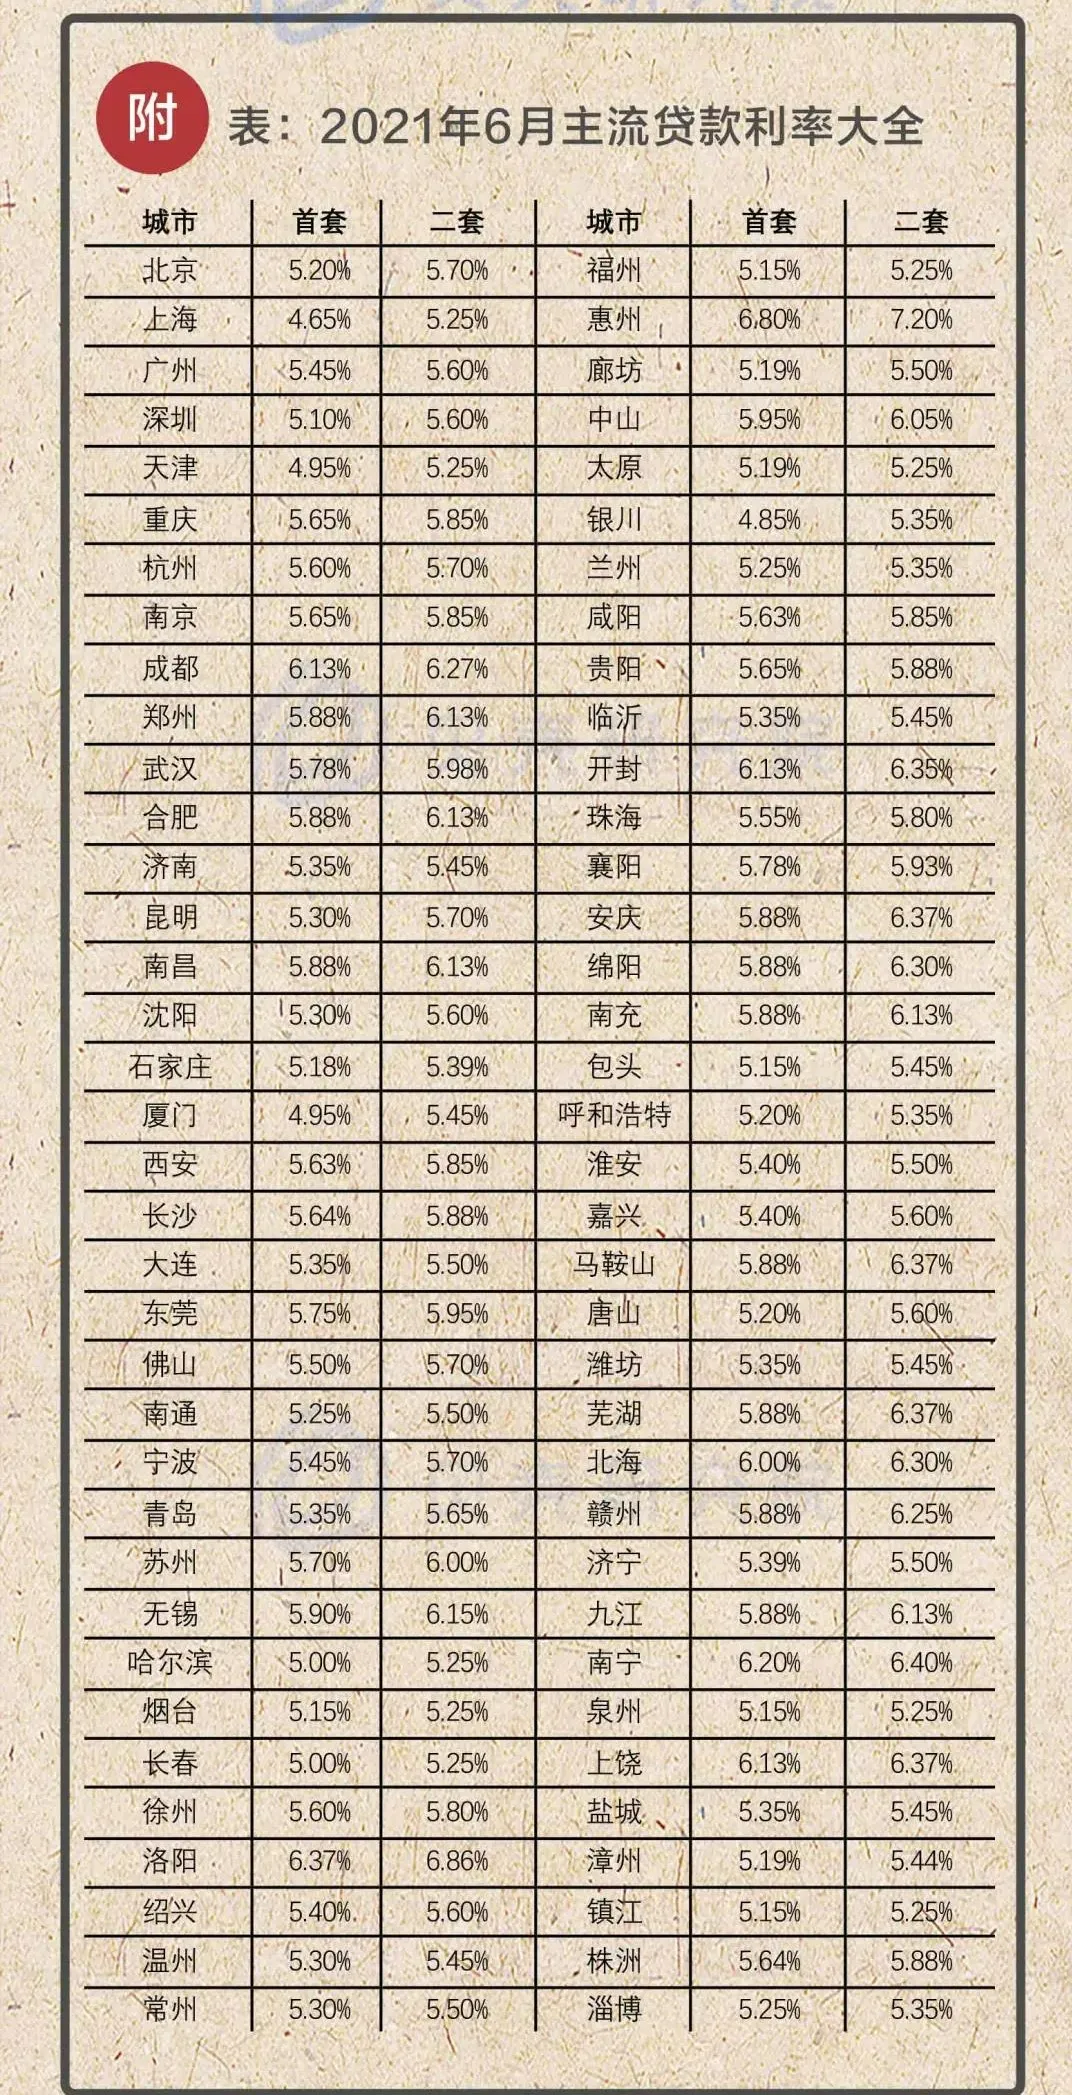
其他城市虽然没有停贷,但房贷利率普遍上涨。6月贝壳研究院监测的72城主流首套房贷利率为5.52%,二套利率为5.77%,相比年初明显上涨。
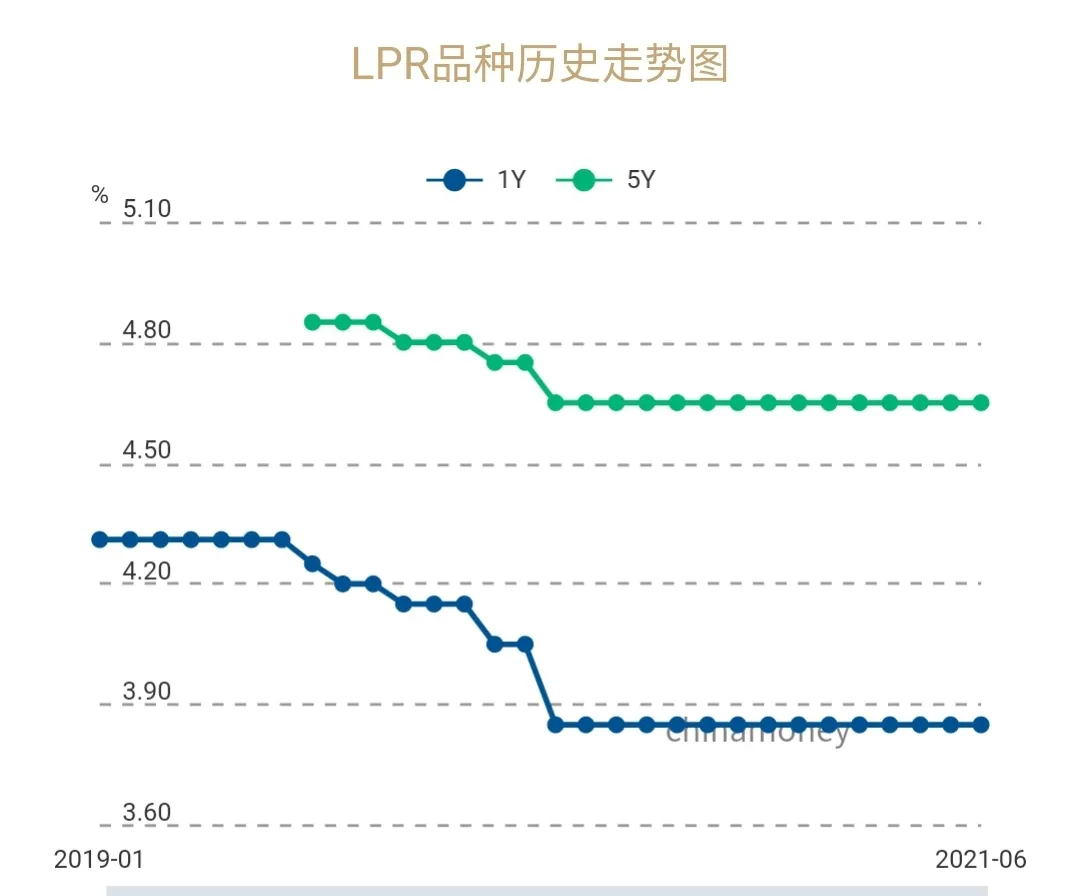
其中,广州房贷利率迎来年内“四连涨”,工行广州分行首二套房贷利率分别调整为5.55%(LPR+90BP)和5.75%(LPR+110BP),相比年初的5.05%、5.25%,双双上升了50个基点。
要知道,作为基准利率的5年期LPR利率已经连续14个月按兵不动。
换言之,央行并未在全国层面进行加息或降息,但地方银行却可以通过加点来调节房贷——加点基数不断提升,房贷利率自然往上走。
与此同时,过半城市房贷放款周期都在拉长。
据贝壳研究院数据,2021年6月,房贷平均放款周期为50天,其中,46个城市房贷放款周期延长,广州较上月延长14天至98天,佛山、东莞、中山、惠州等粤港澳大湾区城市放款周期也基本延至百天以上。
无论什么原因,楼市一旦失去信贷支持,想要重回暴涨之路,显然不现实了。
同理,如果货币与信贷大幅松绑,意味着什么,也是不言而喻的。
02
楼市信贷为什么突然全面收紧了?
一个重要原因是,银行的信贷额度不足了。
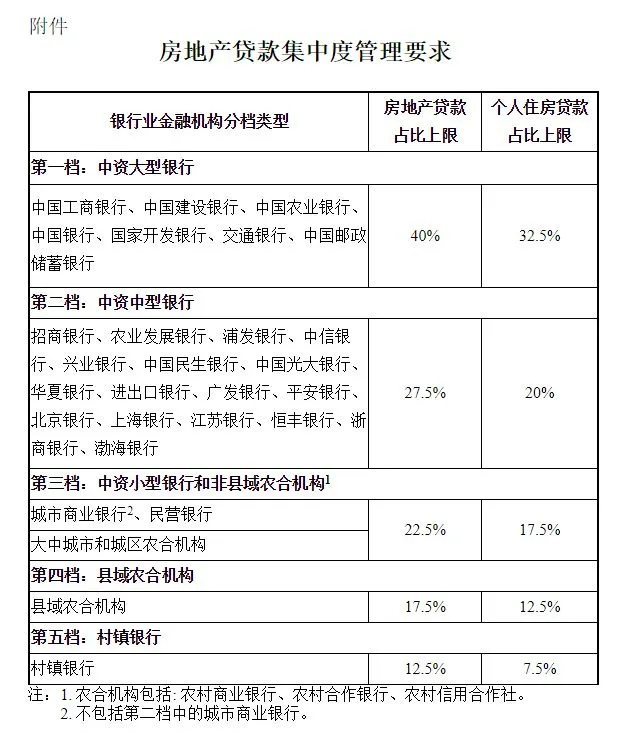
这源于央行年初出台的房贷“两道红线”政策,对银行房地产贷款占比和个人房贷占比都做了具体规定,几乎所有银行涉房信贷开始受到了严格约束。
政策出台之初,许多人对此还存有疑虑,认为几乎没有任何影响。然而,现实一再证明,信贷是楼市的七寸,只要按住信贷,楼市不得不走上紧缩之路。
我们看到,房企三道红线,已经让部分龙头房企,感受到了信贷收紧的凛凛寒意。房贷两道红线,也让部分银行感受到了政策之手的威力。
信贷额度有了“红线”,供给受限之下,房贷利率上涨,乃至二手房停贷,都是正常现象。
另一个原因是,2021年即将过半,各大银行都要在半年报里公布相关财务数据,是否触碰“红线”,将会一目了然。
这种背景下,一些银行会主动控制房贷投放力度,以求在年中大考中过关。尤其是一些在往年就已经触犯红线的银行,更要将控房贷作为首要任务。
这是政治任务,不是可有可无的指标,谁也不敢疏忽。
03
二手房停贷,还透露出一些极其耐人寻味的信号。
其一,二手房很容易成为调控牺牲品。
相比二手房房贷,地方政府和银行更加青睐新房房贷。这并非对二手房有意识的“关门打狗”,但足以说明:二手房在调控体系中处于相对弱势地位。
毕竟,新房可以贡献GDP贡献土地财政,而二手房只是财富转移,只能贡献为数不多税赋,所以难免在调控中受到歧视。
因此,一旦贷款额度整体收紧,二手房必然首当其冲。
其二,老房子受到的限制越来越多,老破小未来的空间严重受限。
与半遮半掩的停贷二手房相比,二手房贷款房龄年限缩短,无疑更有致命杀伤力。
众所周知,我国住宅的土地使用权是70年(商铺公寓40年)。虽然房子离70年依旧遥远,但许多人早已开始担忧到期之后的问题。
然而,我国住宅的设计寿命只有50年,而很多房子未必能撑到50年。最近几年,小区衰败的新闻不绝于耳,很多房子疏于维护,房龄不到20年,但实际寿命早已超过30岁。
这其中,不乏部分老旧小区倾斜、坍塌等极端案例,老房子的建筑质量成了二手房交易的最大障碍。
正因为这一点,银行在发放房贷时,将房龄列为重要的考量因素之一。而地方在收紧贷款之时,也会将此作为二手房限贷的重要筹码。
毕竟按揭贷款,都以房子作为抵押品,房子也是绝大多数人能拿得出手的最大抵押物。一旦房子严重老化甚至没了,那银行靠什么来约束购房者还房贷?
04
当然,这并不是说,二手房不能买。
相反,与新房相比,二手房的性价比更高。
新房房价,一般都会透支未来几年的利好,且许多利好都只是空头许诺,无法兑现。而这两年的新房,在“高周转”模式支配之下,部分还存在质量问题。
二手房则是所见即所得,不会被开发商鼓捣出来的概念冲昏头脑。尤其是次新房,与新房差别不大,但价格却远远低于新房,性价比更高。
所以,凯风君一直建议,对于刚需群体,在一二线城市尽量配置10年以内的二手房。
一二线城市多数已进入存量房时代,中心城区已无可开发土地,新房大多数位于偏远郊区。
与其去新区买溢价更高、前途叵测的新房,不如在二手房市场寻找更具性价比的选择。
在三四线城市,情况有所不同。新房供应量庞大,二手房市场疲弱,在这类城市是买新房还是二手房?
这方面不能一概而论。在这类城市,尤其是县城,一个核心原则是:跟着权力中心走。
因为,小城市的权力中心与教育中心、交通中心、商业中心往往是一体的。政府机构外迁就跟着去新区买新房,政府机构不动就守着这些中心,二手房反而有了高性价比。
所以,未来买房,不仅要考虑升值空间,更要考虑流动性,尤其要将变现的难易程度放在首位。
作者:凯风,文章来源微信公众号:国民经略,版权归原作者所有,如有侵权请联系本人删除。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
