28 Jun 2021, 10:36 Views 366
最近几个月,部分大宗商品价格大幅上涨引发监管层的高度关注。5月国务院常务会议三次“点名”大宗商品价格上涨后,国家发改委等多部门通过保供稳价等多种措施遏制大宗商品价格的不合理上涨。随着政策面释放明确信号,市场投机炒作开始降温,相关品种价格应声回落。
一个多月以来,政策层面动作不断。5月23日,国家发改委、证监会等五个部门联合约谈了铁矿石、钢材、铜、铝等行业具有较强市场影响力的重点企业;5月25日,国家发改委出台“十四五”时期深化价格机制改革行动方案,提出做好铁矿石、铜、玉米等大宗商品价格异动应对。更有甚者,5月12日、19日和26日,国务院常务会议三次关注大宗商品价格快速上涨问题,并强调保供稳价,打击囤积居奇、哄抬价格等行为。6月22日,国家粮食和物资储备局发布公告称,国家物资储备调节中心决定近期开始投放2021年第一批铝、锌、铜国家储备。 国家发改委新闻发言人孟玮日前表示,通过一系列举措,从目前情况看,市场投机炒作开始降温,部分大宗商品,比如铁矿石、钢材、铜等商品价格出现了不同程度回落。严监管产生“立竿见影”的效果,这表明,前期大宗商品价格过快上涨,既有供需错位原因,也确实存在市场跟风炒作甚至哄抬价格等背离基本面的现象。
国务院发展研究中心金融研究所副所长陈道富分析,今年以来大宗商品价格是由货币、供求错位和部分结构性变化等多种因素共同推动的,暂时性、短期性的因素是导致大宗商品价格快速上涨的主导因素。 植信投资首席经济学家兼研究院院长连平认为,新冠疫情冲击是导致本轮大宗商品价格上涨的重要因素。在需求方面,由于欧美等国所采取的扩张性政策力度非常之大,危机冲击后的各国需求处于快速恢复过程中。但疫情限制了许多相关社会活动,各种和生产有关的以及和运输交易等有关的活动,都处在被抑制的状态。在这种情况下,供给和需求之间的缺口就显得比较大。再加上投机因素,最终导致大宗商品价格出现较为明显的上涨过程。 中泰证券首席经济学家李迅雷认为,本轮大宗商品价格上涨不可能有“超级周期”,因为全球经济在疫情之前就处在下行周期当中,由于疫情的原因,使得供给跟不上,库存下降,所以这轮冲击是补库存周期,补库存周期都是短周期。疫情之后全球经济下行趋势并未改变,且未来中美需求大幅提升的可能性极低,伴随着资源大国在内的供给端恢复,长期来看供需两端都不支持大宗商品价格的持续上涨。
本轮大宗商品价格迅速上涨已经对我国中下游企业带来了冲击。这也是监管层面频频出手调控的重要原因之一。中国宏观经济论坛发布的一份报告显示,成本冲击已经在下游消费品制造业中显现出来,如果再进一步叠加半导体行业供给缺口、国际物流不畅、国际运输状况的紧张以及国际运费上涨等因素,制造业企业成本上升的压力会进一步增加。 报告指出,经历疫情冲击和过去一年左右的艰难度日,很多企业事实上已经没有能力承担进一步的成本冲击以及由此带来的亏损压力。同时,大量的中小企业集中在下游消费品制造业,本身抵抗成本冲击的能力就非常弱,这就意味着它需要进一步向下转嫁成本。一旦出现这样的转嫁,就带来最终消费价格大幅攀升,同样会对家庭消费产生巨大冲击,此时家庭消费需求的复苏乃至整体经济复苏过程可能就会受阻。 中国国际经济交流中心副总经济师张永军称,要保持货币政策稳定性和人民币汇率在合理均衡水平上的基本稳定,避免汇率过度变化对出口型中小微企业成本造成“两头挤压”。运用好价格调控手段,防止囤积居奇、哄抬价格。此外,要合理利用国家物资储备机制。对企业而言,应做好风险防控,合理调整产品结构,通过加强管理来抵消大宗商品价格上涨带来的影响。
上述报告建议,政策层面需要提高对特定行业、特定企业的资金支持,从而应对其成本上升带来的资金压力。此时货币政策能够发挥作用的空间相对比较小,更多的还是在财政层面去发挥它的成本分担、对冲和缓解的功能。 延伸阅读:国储抛铜点评之一 | 第一批铜储备投放量不及预期 2021年6月22日,国储局发布公告,决定投放2021年第一批铜国家储备2万吨。铜抛储的方式是以每月月底公开招标的形式卖给下游企业,并持续到12月底。 本次国储局实际抛储的量偏少,但分布的区域较多。这一方面表明国储局通过释放多地货源,满足不同地域铜的需求,可以降低货源的运输成本。另一方面表明国储仓库存在足够的货源,能够支撑后期抛储量的增加。如果铜价依然上涨,国储局在后期有可能增加抛储量。同时,国储铜竞买人的资格要求应为从事铜加工制造业的相关企业,且国储局具有公布竞价中最高成交价的权力。国储局也给了加工企业竞价区间,如果加工企业生产成本压力较大,其竞价的力度将较弱,成交价格有可能远低于最高成交价,反过来亦有利于缓解企业成本上升压力。
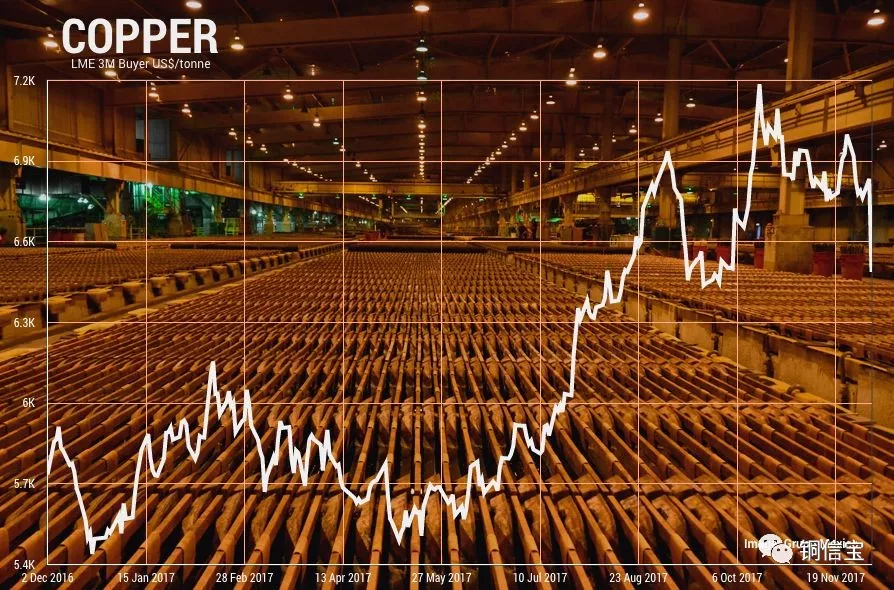
国储局抛储公布首批抛储量之后,铜价出现明显的回升,这是对抛储量落地和抛储量不符合预期的反映。当然,抛储也符合市场现实的情况,在6月16日国储局公布抛储的消息后,铜价便开始了回落,绝对价格降至3月份水平,此前价格上涨导致企业成本上升得到了缓解。同时,国储局有可能通过抛储引导市场预期,试探市场的反应。社会总库存虽然最近连续去库,但依然处于历史偏高的位置,并且从历史周期上看,社会库存即将面临累库周期。国内铜现货升贴水在期货价格大幅下跌后出现较快上涨,但是在期货价格反弹后现货升水大幅收窄,并转为贴水,表明市场并不缺货,暂时不需要大量的抛储来满足市场的需求。 7月消费存在转好的预期,但国储局抛储后,铜的月度供需平衡将有可能由缺口转为平衡状态。平衡表数据显示,抛储之前,7月国内供需存在1.77万吨缺口,但抛储后,7月将会过剩0.23万吨,基本处于供需平衡状态。对应到价格上,7月铜价很难走出趋势性行情,有可能维持震荡的走势,建议投资者以高抛低吸的区间操作为主。同时,铜价维持区间震荡,投资者也可以选择卖出期权宽跨获取权利金。(第一财经、看见大宗) 铜信宝观点:2021全球经济从疫情中反弹,中国经济增长引领世界,铜实体需求大增,而铜实体供应增长有限,各类社会库存和废铜供应有限,在美元泛滥导致全球投资与投机资金必重仓大宗商品的超级周期以及中美金融战的大势下,铜博士必将成为大宗商品中最闪亮的价格增长明星和金融战重点商品,铜有望在2021年突破10万元人民币/吨以上(具体数字根据国际资本和中国国家资本的博弈态势),突破后或有大幅回调,在6万-8万区间震荡为主或是大概率(金融战拉锯阶段,目前看中国国家资本已占上风)! 作者:铜信宝,文章来源微信公众号:铜信宝,版权归作者所有,如有侵权请联系本人删除。 Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
Suka artikel ini? Tunjukkan apresiasimu dengan memberi hadiah untuk penulis.


 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
