


FX168财经报社(香港)讯 上周美联储(FED)政策制定者意外改变利率预期后,美元出现飙升。但顶尖投行高盛(Goldman Sachs)策略师表示,鉴于基本面因素,投资者不应放弃美元长期走软的前景。
美元上周大幅攀升,衡量美元兑一篮子货币的ICE美元指数上涨1.8%,创下去年9月以来最大单周涨幅。美元指数也一度触及两个月高点。
本周美元指数回落约0.5%,但今年迄今仍上涨1.9%。
高盛外汇策略联席主管Zach Pandl在周三(6月23日)发布的一份外汇市场报告中写道,可以肯定的是,如果美联储的立场更加鹰派,将限制美元的下行潜力。但他认为,美元在中长期内仍有贬值空间有三个原因。
美元仍被高估
Pandl写道,根据高盛的标准模型,美元贸易加权汇率仍被高估10%左右。这是上一个商业周期的遗留问题,当时国际投资者在美国市场持有大量资产。
Pandl举例说,在截至2020年的10年里,欧元区投资者持有的外部投资组合资产在美国市场的份额上升了7.5个百分点,达到20.4%。美国在全球共同基金资产中所占比重的类似上升趋势尚未逆转,而美元在全球外汇储备中所占比重则有所下滑。
如果未来几年美国以外的市场能提供有竞争力的回报,那么美元就会走软。Pandl认为,由于新兴市场的加息和非美国发达市场股票的强劲回报,存在这种可能性。他说,由此产生的投资组合外流可能令美元承压。
美联储加息预期“过头”
在上周的美联储会议上,政策制定者预计将在2023年底前两次加息,早于投资者的预期,同时政策制定者也开始讨论何时考虑缩减美联储的月度债券购买规模。
当地时间上周三,美国联邦公开市场委员会(FOMC)维持政策利率不变,也没有改变其资产购买计划,但该委员会上调了今明两年的通胀预期,暗示加息或快于预期。
点阵图显示,越来越多的美联储官员转向“鹰派”:18名参与预测的官员中,7名官员预计在2022年开始加息,今年3月时为4名;13名官员预计在2023年开始加息,今年3月时为7名委员。
Pandl承认,美联储对通胀更加敏感,可以说,这减少了美元因高通胀和极低实际利率而大幅贬值的风险,并应导致更高通胀消息与美元升值之间更为清晰的正相关关系。短期内美元的风险“偏向上行”。
但高盛仍预计美元将在中期内相对于发达和新兴市场货币走软,Pandl称,部分原因是“市场对美联储收紧政策的预期可能过高”。
高盛分析师预计,到2023年底,美联储将只加息25个基点,而市场已消化了大约3次加息。
Pandl说:“虽然今天很难看出宽松政策的理由,但重要的是要认识到,导致今年快速增长的大部分因素将在未来几个季度逐渐消失,到明年年中,GDP增长的净推动力将轻微变为负值。”
他指出,虽然价格水平可能会保持较高,但通货膨胀率——价格水平的百分比变化——应该会显著下降,高盛希望核心个人消费支出(PCE)通胀到2022年5月回落到美联储2%的目标以下。他说,经济增长放缓和通胀放缓应该会让美联储“按兵不动”。
世界其他地区也在增长
Pandl在报告中写道,美国经济并非孤立地反弹:随着疫苗接种进程促进全球重新开放,未来6个月大多数经济体的增长应该会非常强劲。
高盛预计,2021年下半年,欧元区GDP折合成年率将增长9%,加拿大将增长8.5%,日本将增长6.4%,美国将增长7.7%(见下图)。
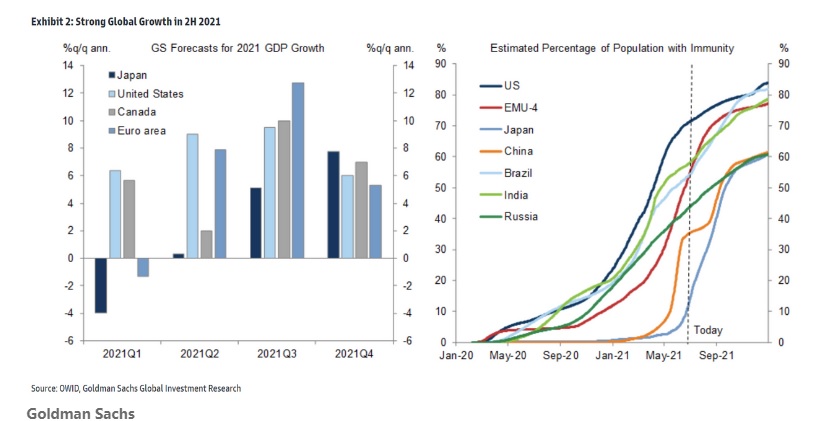
(图片来源:高盛)
Pandl指出,持续的周期性反弹意味着“随着时间的推移,其他许多央行也将需要考虑放弃宽松政策——事实上,一些央行可能会因为美联储的转变而变得更大胆”。
那么,美元将走向何方?Pandl写道,高盛分析师调整了预估,以考虑到市场对即将到来的通胀消息更加敏感,目前预计欧元/美元三个月后将位于1.20,六个月后将位于1.23,12个月后将处于1.25;而此前的预估分别为1.25、1.27和1.28。
香港时间12:55,美元指数报91.82,欧元/美元报1.1925。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
