


伴随美国股市隔夜的反弹,周二亚洲股市从四周低点反弹,MSCI明晟亚太地区(除日本)指数脱离周一所及的四周低点,昨日原本跌势明显的日本股市领涨。内地股市虽然相对靠稳,但香港恒生指数却乏力反弹,在小幅高开后倒跌,尾盘收低0.63%。今日各大板块中科技股承压,能源股和医疗设备板块领涨。
水泥股作为传统周期类股票,原本应该跟随顺周期行情而涨,但水泥概念股近期的表现却普遍差强人意。拿素有“水泥行业印钞机”之称的海螺水泥(00914)来说,在去年下跌了2.3%之后,今年上半年的海螺水泥股价还在继续走低,当前更是处于2019年1月份以来最低水平。
水泥板块股价不断下跌自然似乎让部分投资者望而生畏,我们在探讨利空因素的同时也聚焦行业价值前景,以及是否有入场的空间。
水泥股的承压自然离不开水泥价格下跌的主因,6月初以来,水泥价格受季节性影响回落趋势明显,当前处于需求淡季行情,特别是长三角和广东地区的价格可能会走弱或下调。但是到了下半年,对于水泥行业来说往往是地产新开工和施工加快的旺季,所以可展望需求面的复苏可以拉动价格的回升。
据建筑材料行业最新周报,六月中旬国内水泥市场需求受梅雨、中高考、农忙,以及市场资金紧张和地方政府换届等多重不利因素叠加影响,下游需求表现疲软,企业库存不断攀升,多种因素导致水泥价格持续回落,但预计下旬后下游需求会有所恢复。
另外水泥价格和钢、煤炭价格存在密切的相关性,上半年因煤炭价格持续高涨导致水泥企业盈利承压,而当前政策出台调控大宗商品价格,价格普遍自高位回落有助于缓和这种困境。
即便需求受季节性影响,水泥行业产能利用率可能会有所下降,但仍将处于相对较高的合理区间。回到港股角度来看,水泥板块作为基础性产业的估值仍有待提升,所以整体来看,水泥股估值都普遍还有较大的空间。
除了行业因素外,作为业内龙头企业的海螺水泥自带核心技术优势,众所周知水泥的竞争优势最主要的是成本,而成本优势领先就是海螺的最关键战略。海螺公司收入构成中97%来源于水泥和熟料的销售,所以主业务的利润非常丰厚。
这方面不得不提海螺在地理位置方面的优势,海螺水泥位处拥有量足且质优的石灰石矿的安徽省,以“T 型战略”扩展市场,在长江沿岸石灰石资源丰富的地方兴建大、中型熟料基地,在资源稀缺但水泥市场较大的沿海地区低成本收购小水泥厂,从各方面形成并巩固资源、运输、成本等产业链优势。
海螺还有另一重身份优势在于,安徽省国资委通过其全资子公司安徽省投资集团间接持有海螺集团51%的股权,是海螺水泥的实际控制人,作为国企自然享有国家政策扶持。2021年是国家“十四五”的开局之年,国家将大力推进新型基础和重大工程的设施,所以刚性需求将为公司股价带来增长前景。
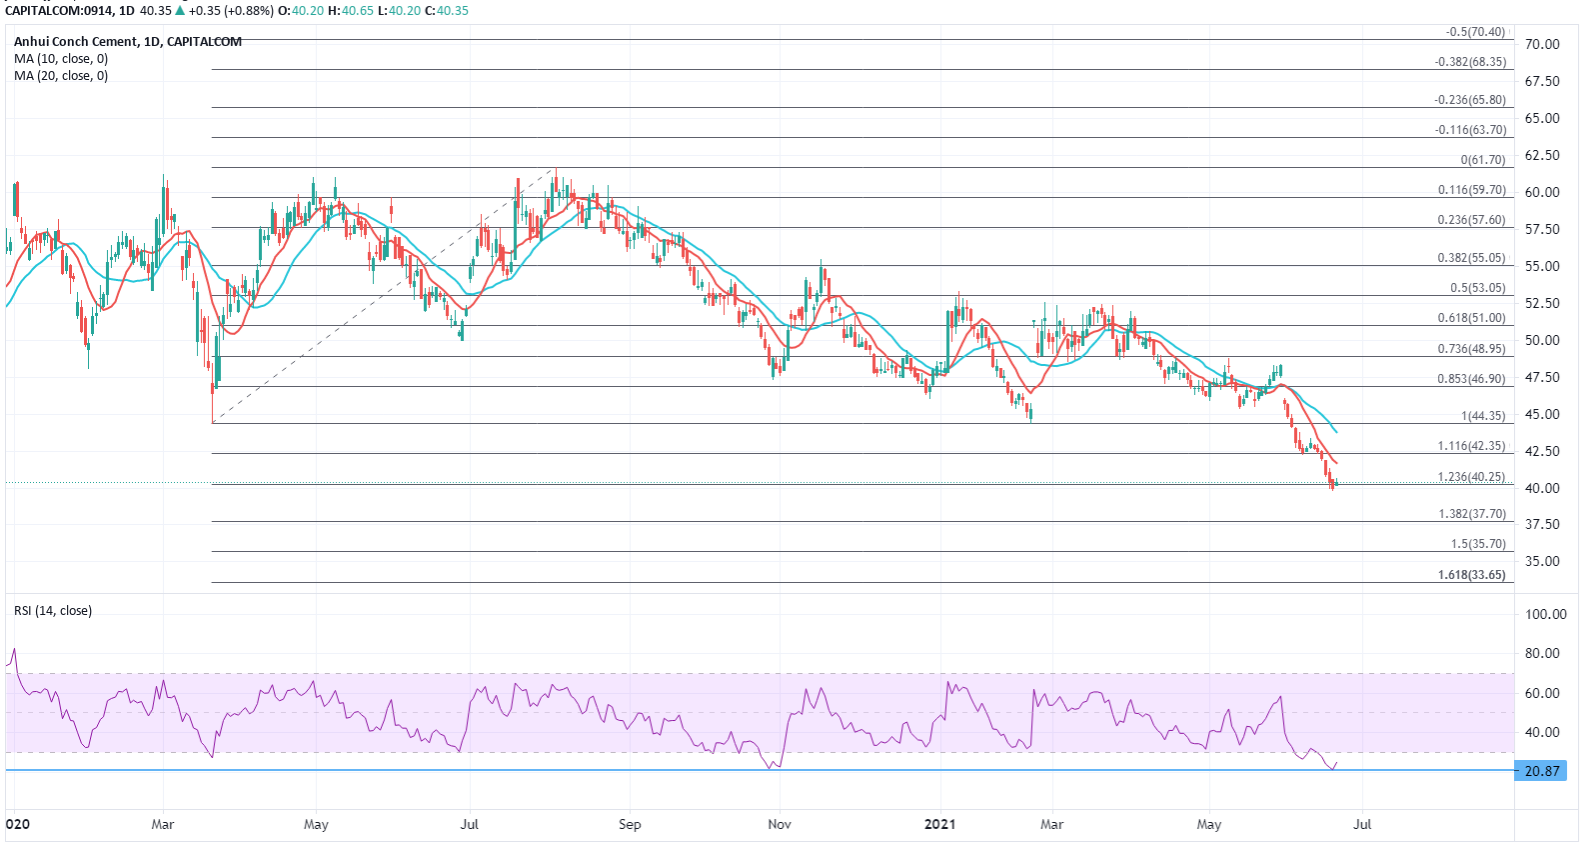
ATFX分析团队预估,进入下半年可展望水泥行业逐渐迎来回暖行情,当前借回调进场布局海螺水泥,后市股价迎来反弹,可能有40%的上升空间,目标价在56港元。不过当前短线可看低位机会,技术上来看如果股价跌穿40美元,可能还会有更多沽压,不过指标方面,留意RSI触及前低后自超卖区有所回升,会否暂时支撑价格,阻力看42.35/44.35港元,若击穿40美元可看更低的37.70/35.70美元。
免责声明:以上分析由ATFX亚太区首席分析师林铭添提供。ATFX不会为直接或间接使用或依赖此资料而可能引致的任何盈亏负责。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
