


2020 年疫情以来,伴随着美国超级宽松的货币政策与财政政策刺激,美联储资产负债表中的TGA 账户余额迅速上升,引起了投资者的广泛关注。并且在近期由美国财政部的TGA存款骤降和近期隔夜逆回购激增导致的美元流动性泛滥正在市场上盛行。
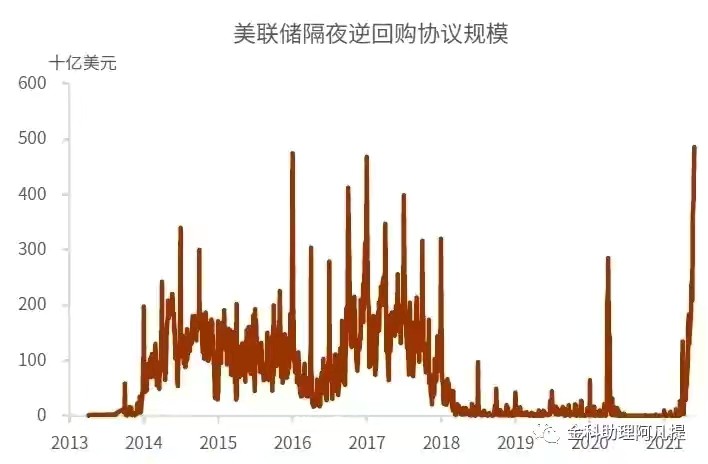
据相关消息报道,在5月27日,美联储隔夜逆回购协议规模达到4853亿美元,5月28日回落至4795亿美元,仍高于2015年底创下的4746亿美元的前一次的高点。而从美联储资产负债表近期变化可以看出,隔夜逆回购协议规模创历史新高,就是因为财政部一般账户(TGA)存款出现大幅下降。
那么什么是TGA了?TGA账户全称,The Treasury General Account ,简单可以理解为美国财政部在美国中央银行的存款账户。但是与居民和企业不同的是,美国财政部是不能在美国的商业银行体系开立账户的,所以我们也可以简单将TGA 账户理解为美国财政部在中央银行开设的存款账户。
目前美国政府的大部分日常业务都是通过TGA来进行的。TGA由纽约联邦储备银行管理,税收收入和出售国债所得都流向TGA。即当公民或企业收到政府支票时,他们将支票存入商业银行,商业银行将支票交给美联储。然后美联储借记财政部的账户,贷记银行在美联储的账户——增加其储备余额。在美联储的资产负债表上,TGA与纸币、硬币和银行准备金一样,是一种负债。
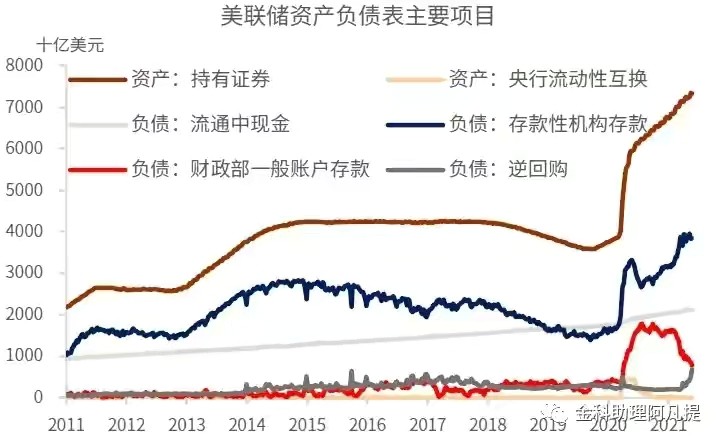
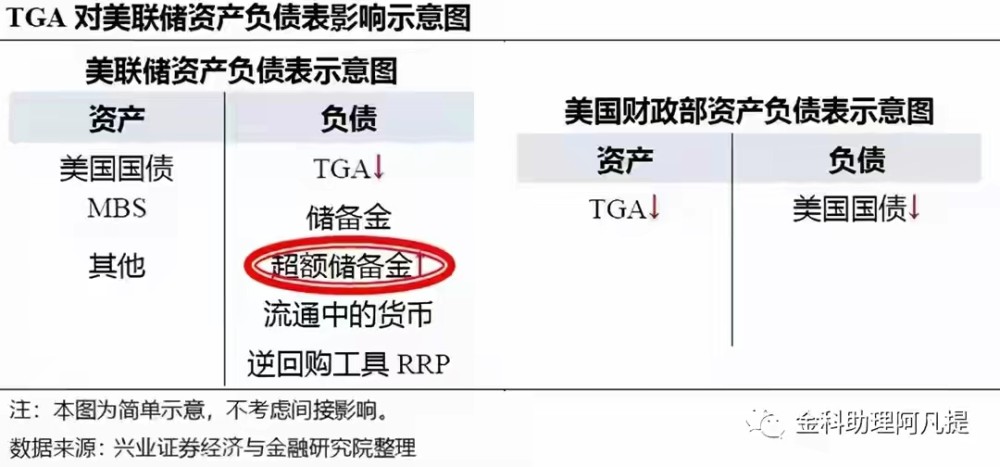
但美联储的负债必须与其资产相匹配。因此,TGA的下降必然会导致银行准备金的上升,反之亦然。去年的储备流失就是被美联储3万亿美元的资产购买所掩盖。但当现金流离开TGA时,银行准备金就会增加,这可能会增加对更广泛经济或市场的放贷或投资。这就是政府通常保持TGA平衡较低的原因。
但是目前TGA 的下降主要是财政支出以及归还存量债务有关。TGA的下降主要与两个因素有关,第一个因素是当美国财政部需要资金支出时,比如支付政府运作的日常开支,支付政府雇员的薪水,社保等等或者需要满足政府的支出法案需求,去年通过的CARES法案,今年通过的拜登1.9万亿财政支出法案都是很好的例子,而这些财政性的支出都会导致TGA账户的下跌。
第二个因素是在财政部归还到期国债时,如果财政部并没有完全的将到期债务进行滚动,TGA账户余额也会阶段性下降。而目前的市场也正体现了这一原则。
目前的市场上,美国的债务限额已于2019年8月暂停,暂停期将于2021年7月31日结束。从历史上来看当债务限额暂停结束时,财政部必须将TGA提取至第一次执行暂停时的未偿还水平。即如果债务上限未能提前解决,TGA将需要在七月底前降至1330亿美元。
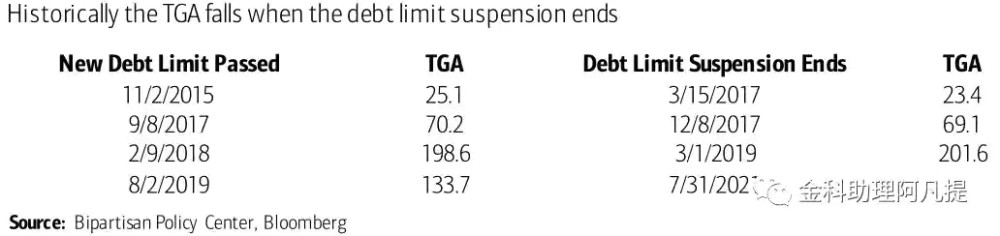
另外根据美银美林的预期,美国债务上限或将在8月期间被提高。债务限额将通过和解纳入基础设施法将是相对有序的方式。通过的决议案将允许TGA在秋季进行重建。年底TGA账户将恢复到8000亿美元。
从长期来看,TGA 账户并不会额外创造新的流动性。真正创造流动性的从长期来看还是QE 与银行贷款。而在疫情期间为了配合大规模发行国债,美联储的QE 行为是实际创造了大量流动性的。短期内,TGA 余额的下降会带来狭义与广义流动性的增加。
从2月份开始削减算起,TGA 余额大概下降了8000 亿美元。同期,美联储持有的国债规模大约增长了4100 亿美元。银行存款增长了不到8000 亿,流通中的货币增长了700 亿,二者大约合计增长了8500 亿。简单计算可以知道,TGA 余额的下降中,其中一半大约4000 亿成为了新的流动性,另外下降的4300 亿归还了流通中的短期国债。
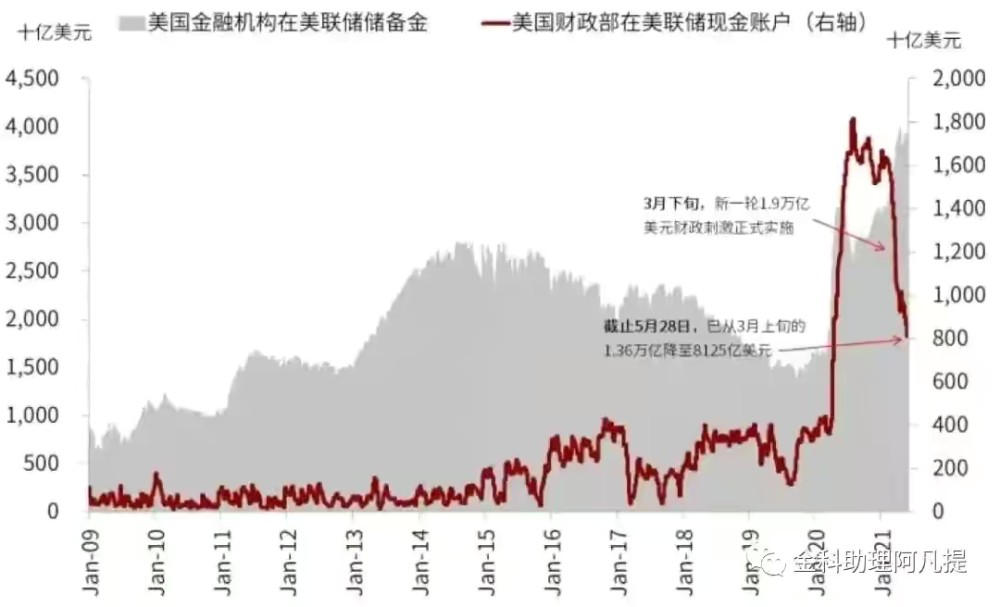
具体来看,今年3月17日美国财政部公布,TGA的现金余额资金量在一日内从1.361万亿美元降至1.09万亿美元。这意味着,财政部一天内就向金融市场注入了2710亿美元的巨额现金。金融博客Zerohedge当时称这一幅度“史无前例”,拜登刺激法案终于“开闸放水”。
根据今年2月初财政部公布的计划,后续财政刺激将优先使用TGA的余额,而不是通过增发债券融资,计划TGA余额从3月初的1.4万亿美元缩减至月末的8000亿美元,6月底减至5000亿美元。
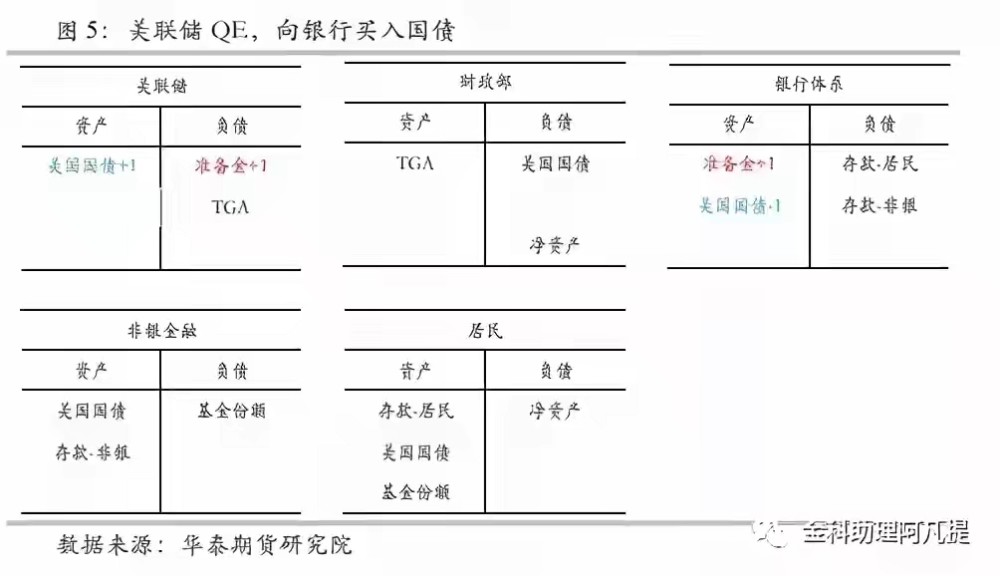
财政部缩减TGA,叠加银行存款激增带来的准备金增加,大量资金将回到货币市场基金手中,基金寻找避风港,投资于市场上剩余的短期美债,日可能导致短端美债利率被压至低于隔夜逆回购工具利率(ON RRP)水平,而由于ON RRP利率已经为0%,导致隔夜一般抵押品回购利率跌至负值。也就是说,长期利率不断走高之时,美国短期利率将进入“名义负利率”时代。
目前美国的财政支出主要是疫情期间的纾困法案,根据美国财政部数据,最多的一项是居民的现金补贴,这刺激了居民收入相关的消费支出;未来市场更为关心的财政刺激法案不论是数额还是通过时间仍存在较大的不确定性。而在这种情况下,如果美联储可以适度上调超IOER或O/N RRP利率不失为积极的应对方案,这样既能回笼更多流动性,也能让存款机构赚取一个微正利,从来达到TGA释放流动性的转折点。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
