


在第十四届上海衍生品市场论坛华泰期货专场“创新服务,服务实体——2017衍生品风险管理发展论坛”研讨会上,国家信息中心经济预测部主任祝宝良表示,中短期经济周期,第一是库存周期,第二制造业投资周期,第三是房地产有关的周期,当然中国还有一个比较明显的政治周期。他分析当前的形势,需要用新常态大逻辑来看,新常态的四大特征。
当前中国经济延续了去年下半年以来稳中求进,增长稳中向好,有周期性的原因,要以经济新常态来看待经济的大逻辑。
另外他指出当前经济发展仍存在的几大突出问题:
第一,结构性矛盾依然严峻突出,产能过剩与供给不足并存。供给不足主要在于高端产品和服务部门,去产能更多靠行政手段,导致进口增加和价格大涨,僵尸企业难以淘汰,国企改革停滞不前。
第二,房地产问题没有有效解决办法,长效机制还没有建立起来,包括土地制度、税收制度等。房地产去库存过程中,销售量、价格、投资增长速度出乎意料,价格上涨是活还是土地供给错配原因不清;
第三,企业经营困难,内生动力不足,企业生产经营成本居高不下,企业杠杆率高达160%,投资意愿不强,M1增速再次提高;
第四,金融领域风险很大。包括:流动性风险,地方政府债务,信用债市风险等;
第五,需求管理政策效应减弱,增量资本产出率大幅度提高,社会融资总量增速快于经济增速;
第六,国际经济和宏观政策前景仍不确定。
01
当前的经济形式
经济总体上来说一季度6.9的增速,对比去年我们看到的经济增长速度,去年一季度6.7、二季度6.7、四季度6.8,是一个往上走的趋势,这个趋势出来以后实际增长引起社会很大的争论。一种看法认为中国经济是不是到底了,6.7是不是这一轮底部,如果出现底部这个逻辑在什么地方?
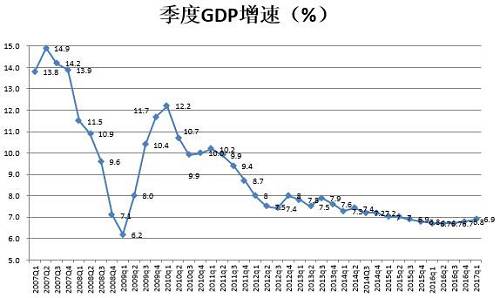
大家认为中国供给侧结构改革已经取得决定性胜利,经济已经到底开始起来了,为什么用新常态大逻辑看中国经济,产能过剩的问题,杠杆率高的问题,是不是在经济触底后就可以解决了,就可以不用动了,是不是总经济就自动好转了。所以判断经济现在是处于什么位置,中国经济是不是到底,一定要判断上升主要原因是什么,去年三季度到今年一季度往上走,这个到底是什么原因引起的。要分析这个问题,我们从需求侧来分析五个方面的内容。
第一,看看我们的投资。投资有三块,一块是建筑投资,制造业投资,房地产投资。另一块是消费发生什么变化,还有一块是进出口有什么变化。进出口又有两个变量,一个是世界经济怎么看,第二是中国人民币汇率贬值是否促进中国出口增长。短期分析一下库存影响是很大的,由于统计数据不是很准确,往往大家不太关注库存,恰恰这一轮库存影响很大。我们分析五个问题,看看五个大问题的逻辑线条。
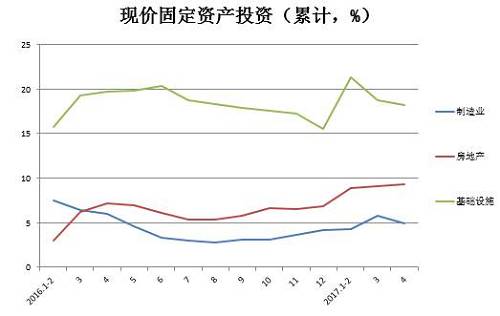
第一个问题,投资里面三大向——基建、房地产、制造业投资,分别对应三个周期:基建对应政治周期,过去政府换届有政治周期,换届的时候经济增长速度上来,我们就问上来是通过什么样的办法把经济拉上去,为什么换届经济就会上?一是新上任领导要拉动经济增长,还有一个是新上来领导搞园区建设,通过园区来把土地卖出去,然后造房子把房地产拉起来,招商引资吸引大家到园区。
现在这个体制是否还有作用?我认为小多了,一是园区景气度下滑,园区企业是否来投资跟政府关系不大了,新常态一个重要特征是制造业产能严重过剩,除非是搞服务业园区,服务业除了一般竞争性服务业,绝大部分老百姓(603883,股吧)需要的文化、教育、旅游,这些服务又无法通过园区来实现,尤其是一些具体点上,教育、文化、健康、养老主要是国有企业通过事业单位在做。剩下还有一块政治周期是基础设施建设,我们看现在基建含义与以前也不一样了,前几年搞基建就是对地,后来又转向高铁、城市污水垃圾处理、医院、学校建设上,现在这一块是水利设施、文化环保,这种设施面大量广,但很多项目规模又很小。那怎么办?PPP就发挥很重要作用,高速公路好管两头一拉收费就可以了,但是建一个医院、建一个学校试试,没有PPP拉不起来。政治周期现在跟十年前不可同日而语了,基建投资这几年还会保持比较快增长,主要是融资问题。
第二周期是制造业,这几年制造业增长速度比较慢,这里面核心问题一个重要原因,制造业现在80%以上是民间投资。
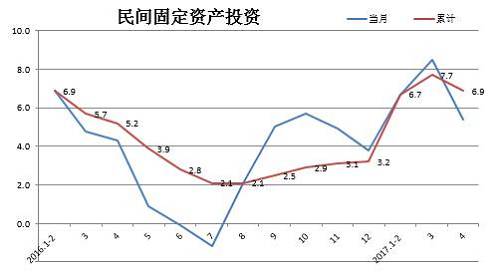
制造业投资为什么慢?个人觉得有两个原因:一是关于制造业投资安全性问题,即产权保护问题,这个问题基本上已经得到解决,但是企业家们还是心存疑虑。还有一个是制造业投资收益问题,投资下去能不能赚钱?这两年投资过剩问题还没有得到解决,整个投资效益也不高。在投资效益不高同时我们进入新常态,一个大逻辑是货币政策开始转中性,同时出现了流动性风险。短期之内资金成本在上升,融资难融资贵的问题又出来了。现在中国制造业还没有到投资周期起来的时候,但也有人讲前一段时间装备制造起来了,挖掘机卖得很好。其实这只是更新换代,挖掘机卖得很快同时中国柴油消费量却始终没有上来,为什么卖得多但是柴油不多,就是更新换代,旧的拿掉换新的,仅此而已,没有新的制造业周期。制造业投资上升需要一个前提条件,投资收益上升,产品通过要么内需要么外需销售掉,但先洗澡我们看到国内制造业需求量没有很大改善,这是看到的第二个周期。
第三个周期房地产。过去房价比较高导致投机性需求增加引起房价不断上升,最近有一个新政策,如果这个地方库存量降到6个月,必须加快供地,土地购置面积在上升,这样一来可以看到,包括现在、未来2-3年中国房地产投资增长速度比原来预想要快,但是代价是由于房价上升引起来的。最近开始压房地产销售,这个回款会慢一点,房地产开发企业到位资金量会降一点,会影响到投资增长速度,但是房地产,包括未来和现在开工面积和购置面积来看,未来两年作用中国房地产投资维持6%左右增长幅度,甚至还偏高。房地产投资会把这个投资率往上拉一下,这是第三个周期。
还有一块是我们的出口,出口红线可以看到今年开始不断往上维持在8%。去年中央经济工作会议到今年两会,有一句话“世界经济复苏缓慢不确定性不稳定性因素增加”,当时是指美国特朗普上台以后有不确定性,四个月看下来就觉得悲观了,实际上世界经济增长速度比我们预想要好,日本最好其次是欧洲最差是美国。美国现在认为是已经开始复苏了,这个预期出来以后就会看到全球出口增长开始上升。
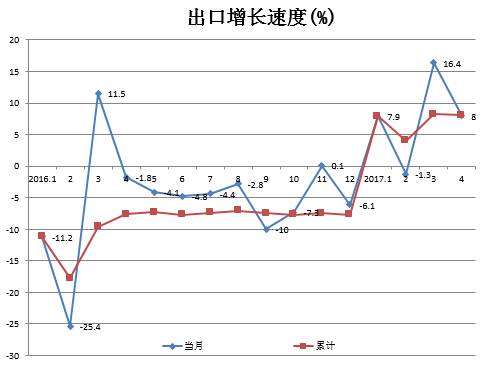
出口上升是不是因为世界经济没有那么好,而是因为中国人民币贬值造成的?人民币是2014年开始贬值的,2015、2016年两年出口是负增长,我不认为出口贬值是出口上升重要原因,可能是世界经济比我们原来好一点。未来很重要一个说法和判断,世界经济到底是好还是没有好,世界经济不稳定性不确定性增加,这个判断是对还是不对。世界经济复苏缓慢没有错,大家认为全球经济并没有新的增长点,没有出现一轮周期,大家从长周期角度来说,科技发展周期来说,大家普遍认为2000年开始互联网主导第五轮全球高科技周期进入下滑期,这个判断没有错,所以也不能指望中国出口上升非常快。恰恰一季度中国出口上升拉动工业增长,我们出口率依存度20%,出口占GDP比重20%,GDP里面工业品占40%,可以理解为有一半工业品出口了,工业马上就拉起来了,出口对中国工业影响是很大的。出口形式比我们预期稍好,但是出口好转有难度,我们认为一季度这个出口带有周期性的因素在里面。
拉动这一轮上升的库存,库存影响有多大看这个图片,实际上大家都在解释,除了三大投资以外基建没有什么政治周期,制造业周期也没有来,房地产投资比我们预期好一点、出口好一点,接下来有一个重要原因就是库存。库存从去年三季度、四季度到今年一季度把GDP拉上去0.8个点,没有0.8个点我们GDP就到6了。
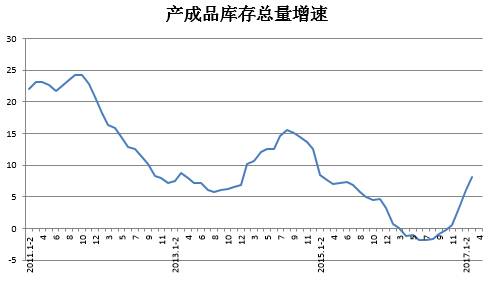
为什么库存上升这么快?这要回归到2016年供给侧结构性改革,去产量同时也去产能有一轮房价价格上升,大宗商品价格上升,部分工业品价格上升。去年没有一个人预测到大宗商品上升价格那么高,这个价格可能会升但没有预测大升,结果超过了市场预期。整个预期变了大家预期还要涨,后来有人说只要哪个行业搞供给侧结果改革,我就赌它价格一定涨,预期价格涨就囤库存。
这里面有一个重要的看法,全球大宗商品价格到底跟谁有关系?个人一个判断全球大宗商品价格主要是受中国影响,不能说是全球经济、美国经济、日本经济好转了中国大宗商品价格涨了,现在我们看特朗普新预算法案里面基建是微乎其微,真正有需求是中国,中国基建投资,房地产投资还是拉了一下大宗商品价格。现在这些都没有周期,大宗商品价格是不是到一个高点应该往回走走,毕竟是过猛了。一旦大宗商品价格回落我的库存马上就调整,工业品价格回升有周期性因素有两个,中国供给侧结构改革,导致中国库存上升有一个周期,这个周期把中国经济拉动上来,真正的叫政治周期,制造业周期和房地产周期没有那么明显,消费增长还是在下降增长速度是放缓的,只是服务消费是在上升。
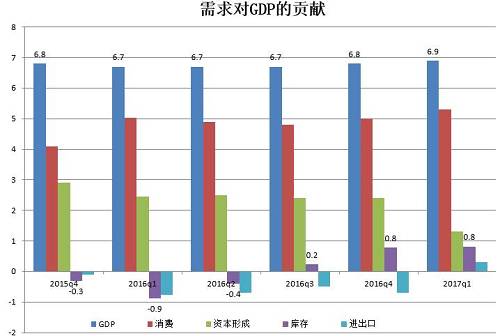
这样一来把第一个问题讲清楚了,中国经济是怎么稳起来的,恰恰这两个因素是我们最没有想到的,库存这个因素我们一直没有想到是这么大影响,1-4月份库存上升,事后证明当时对世界经济看的比较偏悲观。世界与全球经济连续5年贸易增长速度一直低于GDP增长速度,当时担心特朗普搞民族主义,不做外贸了,现在看起来行为也没有那么大,整个预期就变掉了。大家认为从今年开始全球贸易增长会高于GDP增长回到一个转折点,从全球角度上来讲,大家做模型做出这样的结论——贸易增长高于GDP增长两倍,这是正常水平。过去5年贸易增长低于GDP这是不正常的,这是全球交换的结果。这样一来中国今年出口大概是正增长比如3-5%,比现在低一点,但是会把中国经济稳定在一定程度,房地产把中国经济稳在一定程度,但是库存下降可能使我们经济往回走,库存影响有多大刚才也说了。
中国库存周期基本上是3年左右:2年减库存,1年加库存。加库存是去年7月份开始的,加到今年1月份就差不多了,这个还会回落,至少回0.3、0.4个点,库存不能加,投资里面包括库存,库存减下来进口就减下来,这两个一定价就没有0.8那么大,这是第一个问题怎么看当前经济。
02
经济发展存在的突出问题
为什么总书记在4月25日政治局会议上讲,我们用新常态大逻辑看当前经济,当前经济稳中求进不错,主要原因是周期性的,但是里面本质上说结构性问题还没有得到根本性解决,这些结构性问题在什么地方?
无外乎这么几个:
1、产能过剩,与供给不足矛盾始终存在。这个问题没有解决不能指望中国经济稳住了,有人讲中国经济到底了,6.7是中国最终底部,这个判断很明显,这个判断改革改什么,为什么要改就到底了。所以总书记说不能这样判断,新常态大逻辑判断,这就是说产能过剩与供给不足矛盾还是存在,供给不足主要是高端产品在一些服务部门,这个大家很清楚,文化、教育、旅游、健康、养老,这些是有一些体制性问题马上起来是不太可能的,这两年中国旅游增长够快了,每年是15%,世界银行告诉我们在中国这么一个发展阶段的时候,旅游业应该是增长20%才是合理的,你认为15%快吗,其实是不快,中国GDP到8000美元,消费升级转型的时候,旅游业应该超过20%才是正常。这是国际上的经验,我们与市场交流的时候,这些问题其实是没有解决,这个没有解决这个经济动能怎么转换。
2、房地产问题。房价上升带来一个好处,确实有财富效应,把这个投资性需求,投资给撑起来了,短期稳定经济增长,是2-3年经济稳定在一定程度上,但是代价大家很清楚,就是这个房价,房价背后带来一大堆社会问题。大概没有一个国家像中国这样,为了买房子离婚,导致社会不稳定社会细胞,这个没有了。大概没有一个国家是这么搞的,这样搞下去还有什么意思,怎么去解决这个问题,得拿招出来,我们招是说现在当然了,我们往正确方向走了一步,4月10日出台了一个文件,过去我们知道个别大城市房价大涨有人说给你土地,他说我不要我要功能,把人赶出去,这个思路经济往下落,现在这个思路至少可以供地了,一供地土地购置面积上升,两年之内房子就稳定在一定程度上。
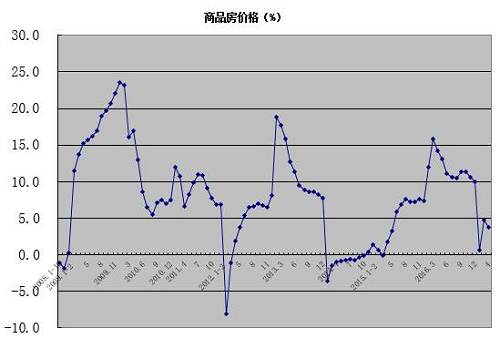
但是房地产长效机制始终没有建立起来,土地制度、税收制度、房地产税,我本人很遗憾三月份不讨论房地产税我是很遗憾的,中央决定了我们坚决拥护和支持,但是为什么不讨论房地产税,我觉得这是一个问题。这个问题没有解决,这是一个悬在我们头上问题,什么时候解决什么时候对房地产引起比较大振动。只要是房地产税,中国房地产价格有一个暴跌,回到新的供求平衡点上,但是有人讲房地产税跟房价没有关系,这个是对的,虽然没有直接关系,税是房地产一个成本,但是短期之内不一样,现在需求是投机性,只要房地产税一整,投机性需求就没有了,这个房价就有暴跌,跌下来就是对的,接下来那个点是老百姓需要的房价,所以这个问题已经到了要解决的时候。两年之内要讨论房地产税的事情,这个对中国经济还是有一定影响。
3、民营企业经营困难。大家还在讲这个事情,民营企业经营困难,不一定投制造业,制造业周期没有到来。最近有几个指标短期流动性紧张,融资成本上升,M1增长速度又在往上涨,企业活期存款不投资还是钱生钱,现在制定经营去杠杆,经营加上监管政策这个是否管用。
1998年银行不良资产高达45%,现在只有1.7%,朱镕基总理当时做什么,他在做国企改革抓大放小,在上海打房地产,小企业放掉经济就起来了,经济起来了金融问题就解决了,很多问题你想解决是解决不了,很多问题是被忘记了,为什么忘记了,因为这个事情不是事情就忘记了。所以讲我们要小心,到底怎么解决经营困难问题。
4、金融风险很大。前面强调流动性风险是目前比较大的风险,前半部分流动性风险演变成系统性金融风险,后面还有一堆问题,走上去这个事情开始处置了,处置一半不处置了这个不行,既然这个事情干了就一定干成。
5、需求政策在下降,货币政策也不管用。我们讲不管用经济学里面有一个指标就是产出率,新增一块钱可以产生新增多少GDP。
03
宏观经济走势预测
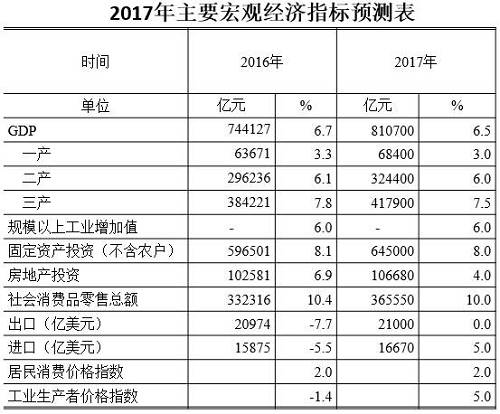
世界经济、国际经济前景还是不确定的,尽管说可能我们判断错了,日本经济、欧洲经济、美国经济比预想好一点。这个经济放一起下一步政策怎么办,第一个是一季度GDP6.9就是一个高点,还会往下走。要分析还是回到前面讲五大问题,投资里面固定资产投资,基建投资,房地产投资,制造业投资,看看消费看看出口,再看看我们库存怎么变动。
很重要几个看法,消费增长速度稳在那里甚至还降,因为房地产在压,汽车消费下来了,库存周期到今年二季度会加一点,但是今年二季度加库存,会和去年7、8月份加库存不是一个概念,那个库存是主动加库存,二季度是被动加库存。等财务指标不好就主动甩库存了,这个我估计库存是一个影响比较大的,房地产比较稳定,今年稳定在8没有问题,制造业投资起不来也就是3、4的样子,基础设施建设投资速度已经很高了,去年全口径基建投资是16,今年是13、14,包括电力投资、交通投资、市政建设投资。电力投资这两年过剩,除了修特高压,其他电能这一块是产能过剩的。
从这些角度来讲这个速度在缓慢下降,降低到多少,每年0.2的速度往下降,这是可能的。到底降到什么时候会停下来,停下来标志是什么?何一个国家经济增长,它真正要有起色离不开制造业投资、服务业比重上升,美国发达国家到了70%服务业,制造业只有20%,这是按照现价计算的,就是因为服务业价格在不断上升,服务业价格快于工业品价格,一个核心原因是服务业技术进步慢,这个经济学都有解释。
看一个国家经济是否起来,一定要看制造业投资,这很核心。这个一旦制造业周期起来了,会引起房地产周期起来,引起设施建设投资周期,相应服务业服务会有上升,这是一个很重要核心问题。
问中国制造业投资什么时候有一个上升周期,制造业这一块过去十年一个周期,98年的时候亚洲金融危机有一个周期,有人讲08年是不是开始到底,2018年是不是一个周期,这是一个十年,现在制造业是不是开始有一定上升周期,现在还看不到这个周期。很重要原因是制造业投资能赚钱,原来不赚钱制造业新常态大背景下产能过剩问题要出清,这个怎么出清?供给侧结构改革,只有改革才能出清。
改革在中国还是在推进,其他发展中国家改革改不动,有人就问法国改革是怎么回事,他说改革在中国是褒义词在法国是贬义词,谁谈改革谁下台。你在西方国家所谓改革,特朗普改革是把穷人利益拿走了,社会福利拿走了,这个大家都很烦,中国改革还是可以推进,我们有党的领导还可以推,但是这个推的速度不尽人意,这是我们看到一个问题。我们要判断到底很重要原因是供给侧改革,特别是去产能改革真正有效果。
这一块增长动力,高科技这一块增长动力可以上来,我们能上来就要算,不是新闻报纸上报道的,我们C919上天了,这一个一个高科技很重要,但是我们看的是全要素生产力,是去掉资本投资、去掉劳动力以外的生产力,推动中国核心全要素生产力是什么?所以供给侧结构改革很重要目标是提高全要素生产力,这个全要素生产力这几年一直在下降,为什么在下降,就是边际投资收益在不断下降,就是资本投资进去没有收益,没有收益背后是什么,是你的产品在下降,并不是搞919就上来了,有可能前期投入太大。我们还要等,这个过程当中政策取向怎么办,就是按照新常态大逻辑要求,杠杆率太高要去杠杆。
04
2017年主要宏观调控政策
首先不能靠货币政策刺激,这样改革就放到议事日程上,改革过程当中稳定经济增长靠什么,是靠财政政策财政政策核心一定要减税,还是走这条路。不能指望货币政策再宽松,再宽松中国房地产早晚一天出大事。
大家已经理解现在怎么办,清华北大毕业博士都没有办法安身立命,我们一个重要任务是底线思维,这里面要求毕业700万大学生要找到工作,一个国家最低问题是找不到工作,找不到工作养不活自己,这个社会还有希望吗。如果我是一个没有知识和文化的人,我找不到工作,我认了。但如果是大学毕业找不到工作养不活自己那这个社会还有希望吗。这是一个底线。
货币政策短期之内流动性偏紧还是需要放放,放的时候债券市场、股票市场,可能期货市场有一段时间机会,这是一个波段性,这个波段性怎么判断,这个时候期货公司提供专业化服务就可以做这个事情。
宏观等方面都在研究,现在这个大势没有趋势性,从趋势性这个货币政策偏紧去杠杆,所以这个过程当中货币政策我认为不能再指望了,已经投放这么多,2008年到现在美国M2年均增长6%,用美元计算,欧洲年均增长0.6,日本增长0.1,我们货币增长16.1,你不要告诉说中国物价上升是因为美国搞量化宽松造成的。
中国是老二了,在资源这个商品实物上,我们生产工业品上是世界老大,这个时候社会推动影响非常大,你不能把责任都推给美国,这个不是美国和欧洲、日本的原因。价格上升是自己货币放多了。我说没有强刺激,这个不是吗,房价怎么涨上来,除了有土地制度,经营制度,财税制度,货币很重要一个原因,放出来这么多货币是有原则,是不能放了。但是我确实从供给端解决问题,财政政策认为适度宽松。
现在我们下一步政策就是这样,基本结论经济增长速度还在缓慢走,这个依赖于供给侧结构改革,什么时候产能去得更快。第二过程当中货币政策上不要说货币政策还宽松,短期之内流动性偏紧,还有一段时间稳增长,货币政策还会发挥作用,这个过程当中财政作用力度应该加大,财政力度大家基本上还是放在减税上。
从短期来看,短周期来看一季度6.9是高点,经济增长速度是不断往下走,到4季度很可能是往6%走,明年一季度会很差,这是一个判断。如果中间措施不得利还会往下走,这个大判断上来讲,你可以盘。
货币政策基本上是偏紧态势,什么时候松一松,如果看到三季度、四季度下的太快又担心明年一季度,下半年可能货币政策往松一点放放,一放大家就认为这个是机会,作为我年初的时候,我们很多人说不要炒股票了,货币政策紧股市好,去杠杆的时候股市会好,你想炒不要自己炒,委托给专业人士做,下半年没准货币稍微再松,但是这个基本曲线新常态大逻辑不会变了。
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
