


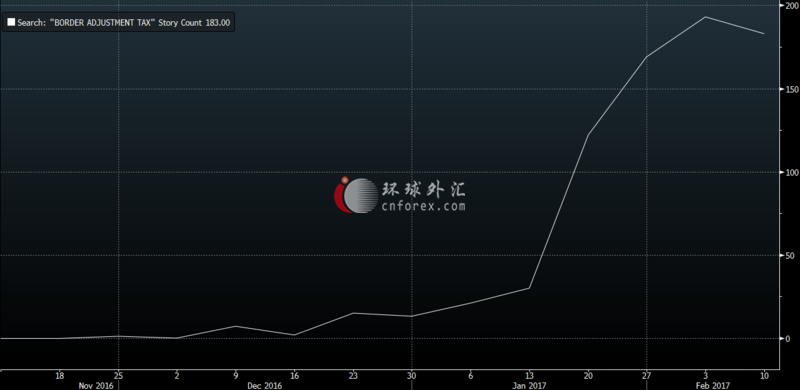
环球外汇2月16日讯--上周,美国总统特朗普在与美国航空公司高管会面时剧透将在未来两三周公布“非凡”的税收改革,成功扭转了美元的颓势,这令得“边境调节税”改革再度成为了当前华尔街炙手可热的话题。从彭博社相关新闻的搜索趋势数据看,这一字眼的搜索量自1月中旬以来就持续飙升。
所谓边境调节税Border Tax Adjustment(BTA),就是要以企业所得税税率对进口进行征税,但是企业出口所得收入免于征税,这一政策将通过消费型增值税系统反映边境税收调整状况。这一政策一旦通过,将极大地利好美元。另外,还将对美国和世界其他国家的贸易关系产生巨大的影响。
不过,有意思的是,尽管投资者对于这一话题的讨论热度迅速升温。但迄今,似乎依然鲜有人愿意真正在交易中为此可能触发的改革“买单”。彭博社指出,从美布两油价差、零售股股价和爱尔兰国债的表现看,投资者似乎并不相信这一税改政策将完全落实。
☆原油价差
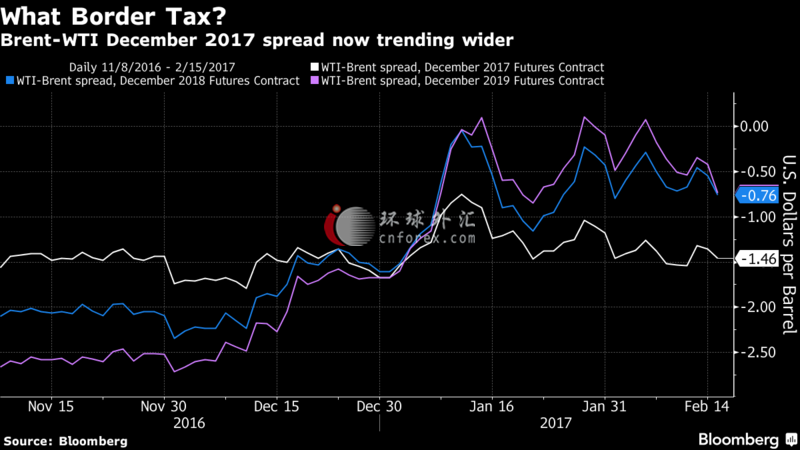
首当其冲可以证明这一推断的理由,来自于原油市场。一般而言,假如特朗普真的宣布对加大征税幅度,应该会促使布伦特原油与美国原油间的溢价被抹平,甚至导致美油价格出现远超布油的现象。目前美国每天大约进口800万桶石油,届时美国将根据协议对这些石油征税。
然而,自从1月中旬以来,布伦特原油与美国WTI原油间的价差却反而持续拉大,这与去年特朗普刚刚赢得大选时的表现截然相反。
☆零售业股价
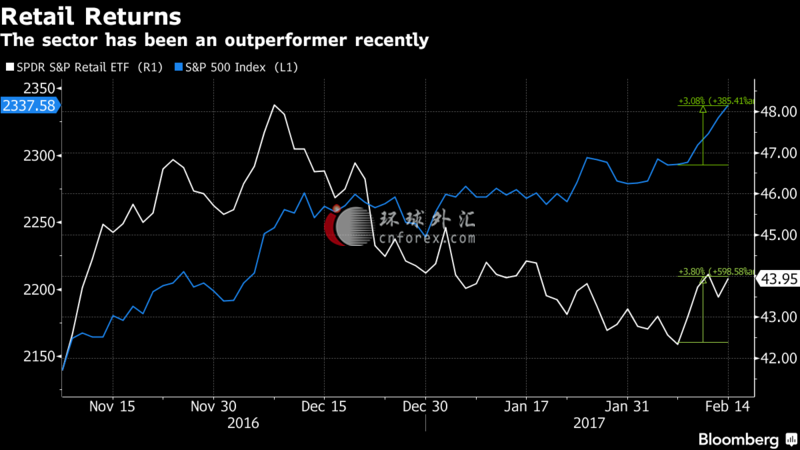
此外,边境调节税的执行,对于美国零售商而言也是不利的。就零售商而言,他们会将亚洲或墨西哥的服装,电子产品及其他主要产品提价卖给顾客,因为美国主要生产的不是这些产品。当前,95%在美国销售的鞋子和衣服是在他国制造的。而这一税率的调整无疑将加大零售商的成本支出。
但如今,我们不难看到的是,尽管去年12月美国标普零售股ETF的表现远远逊色于标普500指数,但自从2月7日以来,这一ETF的涨幅却远超整体股市的升势。这似乎也预示市场并未对特朗普的税改言论感到忧心。
☆爱尔兰国债
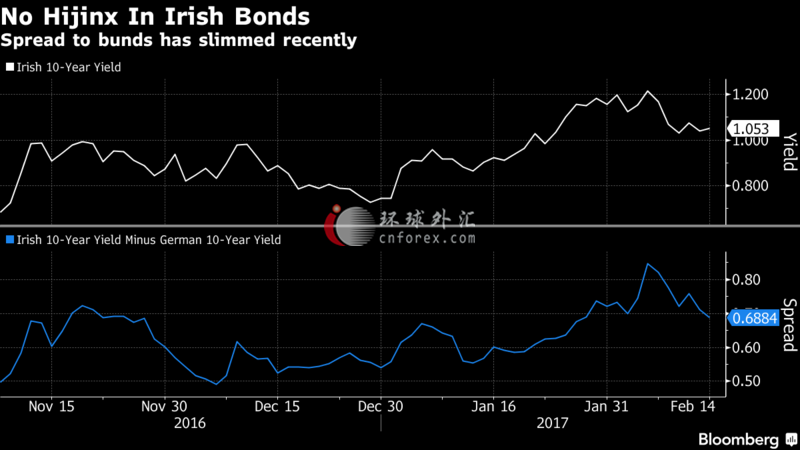
最后国债市场也正反映出这一点。此前,爱尔兰不仅是美国对外直接投资(FDI)的头号目的地,也是美国企业在海外最挣钱的投资地。与美国本土超过30%的公司税税率相比,爱尔兰的公司税率仅为12.5%。因此按逻辑,假如特朗普的边境调节税政策导致美国企业回流本土,对于爱尔兰经济和金融市场的结构性冲击无疑将异常明显,例如苹果就可能舍弃其爱尔兰的子公司。
但显然,当前爱尔兰国债市场似乎并没有流露出任何的恐慌情绪。事实上,爱尔兰10年期国债收益率与德国10年期国债收益率的息差在过去两周反而有所收窄,爱尔兰国债则在同一时期显著走强。
在特朗普和议会共和党人正在酝酿的各种财政政策当中,边境调节税无疑是最具有争议者之一。许多观察家都表示,边境调节税虽然“看上去很美”,而现实中却很可能适得其反。而显然,当前市场也并不看好这一税改政策,将真的能够如特朗普宣扬的那样完全付诸实施。(来源:环球外汇)
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
