


环球外汇11月3日讯--美国联邦储备委员会(FED)周三维持利率不变,但暗示可能在12月加息,因经济动能加强且通胀上升。这是美联储在美国总统大选前的最后一次货币政策决定。美联储政策制定委员会表示,经济动能已经增强,就业增长保持稳健。美联储政策制定者也对通胀正朝2%目标迈进表达了更加乐观的看法。
上述声明表明,美联储在12月中今年最后一次货币政策会议上加息的门槛看来已经很低了。不过,由于此次决议声明基本符合市场预期,因此金融市场在事先已经大致消化了这一事件,隔夜多数市场均并未因美联储决议而产生明显的波动。而相比之下,随着民主党候选人希拉里克林顿和共和党候选人特朗普的角逐接近尾声,投资者周三再度因大选形势而紧张不安,全球股市、美元和原油周三下跌,黄金和瑞郎等避险资产上涨。
美元指数周三尾盘下跌0.3%,报97.403,此前盘中一度下跌0.6%,至97.17的10月11日以来最低。美元兑欧元、日元、瑞士法郎和英镑周三全线触及逾三周最低。近期共和党候选人特朗普的强势风头令美元多头被彻底吓破胆,根据路透/益普索(Ipsos)周一发布的一项民调结果,希拉里支持率领先特朗普5个百分点,但其它一些民调显示,特朗普领先1-2个百分点。目前,汇市交易员正更多地开始对美国大选的走向作出交易判断,而相比之下,美联储表态的重要性都已逐渐退居二线!
【美联储公布11月利率决议,声明究竟出现了哪些变动?】
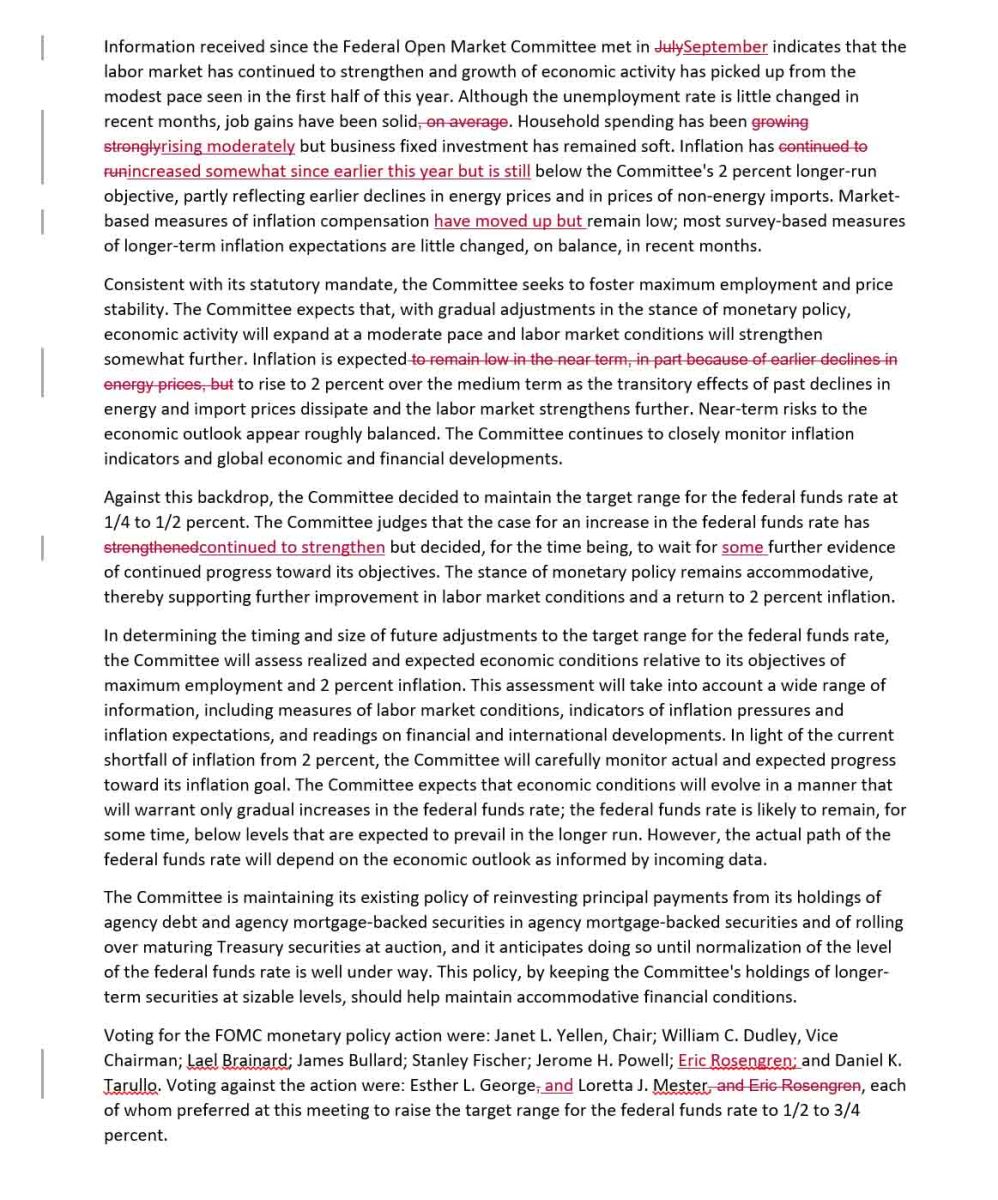
美东时间周三下午2点,美联储发布11月FOMC会议声明,宣布维持联邦基金利率0.25%-0.5%不变,符合市场预期。由于此次会议并没有美联储的经济预期和耶伦新闻发布会,因此声明的措辞表述,无疑成为了隔夜市场的主要聚焦点。那么,此次美联储决议声明究竟与上次有何不同呢?我们不妨先来与9月的声明对比一下。以下是美联储11月决议声明的全文措辞变动:
9月会议以来,美国联邦公开市场委员会(FOMC)得到的信息显示,劳动力市场持续表现强劲,经济增长已从今年上半年的温和扩张速度中复苏。尽管失业率在最近几个月中几乎没有变化,但就业增长已经稳定(9月:就业增长整体上已经稳定)。家庭支出一直稳步增长(9月:家庭支出一直强劲增长),但企业固定投资仍然疲软。通胀自今年初以来有所上升,但仍低于委员会2%的长期目标水平(9月:通胀持续低于委员会2%的长期目标水平),部分反映了早些时候的能源价格以及非能源进口价格的下降。基于市场的通胀指标已经上升但仍保持低位(9月:基于市场的通胀指标保持低位),大部分基于调查的较长期通胀预期在近几个月总体而言变化不大。
与美联储法定职责相一致,FOMC委员会旨在促进就业水平最大化和价格稳定。委员会预计,随着货币政策的逐步调整,经济活动将温和扩张,劳动力市场指标将进一步加强。随着过去能源及进口价格的下降等暂时性因素消退,以及劳动力市场的进一步加强,预计中期通胀将上升至2%的水平(11月去掉了“通胀预期在短期内将维持低位,部分由于能源价格早些时候的下跌”)。经济前景面临的近期风险表现得大致平衡。委员会继续密切关注通胀指标,以及全球经济和金融形势。
在此背景之下,委员会决定将联邦基金利率的目标区间维持在0.25-0.5%。委员会认为,上调联邦利率的理由已经持续加强(9月:上调联邦利率的理由已经加强),但暂时决定等待进一步证据表明持续接近其政策目标。货币政策的立场仍然保持宽松,从而支持劳动力市场状况的进一步改善,以及通胀重新回归2%。
至于未来联邦基金利率目标区间调整的时间和规模,委员会将评估实际与预期的经济条件相对于就业最大化和2%的通胀目标的情况。委员会在评估过程中,将考虑各种信息,包括劳动力市场状况指标、通胀压力和通胀预期指标、金融和国际市场发展的数据等。鉴于目前通胀率与2%的差距,委员会将密切关注,实际和预期的通胀进展。委员会预计,经济状况将以保证利率仅渐进式提高的方式发展,在一段时间内,联邦基金利率可能保持在低于预期的长期利率的水平。然而,联邦基金利率的实际路径将取决于未来数据显示的经济前景。
委员会将维持美联储持有机构债券、机构抵押贷款支持证券(MBS)和到期国债拍卖后再投资本金的滚动投资政策。委员会预计,会维持该政策直至联邦基金利率水平的正常化取得顺利进展。该政策下,委员会将持有大量长期证券,有助于维持市场宽松的金融环境。
投票赞成美联储货币政策决议的FOMC委员包括:美联储主席耶伦、副主席杜德利、理事布雷纳德、圣路易斯联储主席布拉德、理事费希尔、理事鲍威尔、波士顿联储主席罗森格伦(9月会议上投了反对票)、理事塔鲁洛。投票反对的委员为堪萨斯城联储主席乔治、克利夫兰联储主席梅斯特,他们倾向在此次会议上上调联邦基金利率目标区间至0.5-0.75%。
【投行点评美联储决议:已为12月加息“开启绿灯”】
尽管不像去年同期的美联储决议那样直指“下一次会议加息”,然而在看完美联储11月决议的声明后,投行机构们依旧普遍认为,美联储流露出了比9月声明更偏鹰派的一些信号,而这或许也预示美联储已为12月加息开启了绿灯!
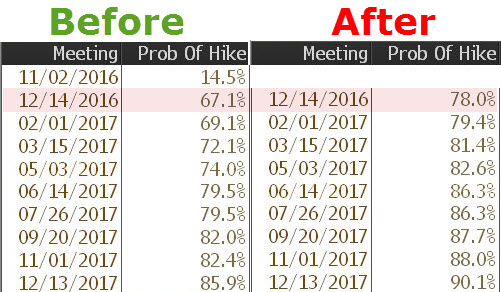
利率期货市场的数据显示,决议公布之后,交易员广泛认为美联储声明偏于鹰派,12月加息的概率增强:
华尔街日报撰文指出,FOMC所密切关注的风险平衡评估并未发生变化,意味着美联储官员们对“考虑在12月加息”有足够的信心,他们重申经济所面临的短期风险似乎大致平衡,并称FOMC继续密切关注众多通胀指标、以及全球经济和金融形势的发展。
不难发现,从上述美联储声明的全文内容看,美联储至少出现了以下三点细微的转变。
①美联储表示,加息理由一直在增强,今年以来,通胀已经一定程度上扬,正在等待更多加息所需理由。表面上看美联储的声明,现在只是在等待一些经济进展,但实际上这是一个有指导意义的转变。
②美联储还表示,通胀升至2%的不利因素减弱,市场对通胀的补偿性指标已经上扬;随着逆风减少,通胀将升向2%。美联储表达了对通胀升至2%的信心(态度比9月会议更加乐观),这句话可能没有过多的人关注。但如果没有这句话,那么将代表12月美联储将不会加息。应该说幸好美联储说了这句话,不然将引起市场强烈反响。
③值得注意的是,本次利率决议是由8比2投票做出,上次有3位官员投了反对票。这显示美联储内部分歧有减少迹象。
综上所述,美联储12月加息或许已成定局,与去年12月加息前预热的做法如出一辙,到时候不加可能才叫意外。加拿大帝国商业银行表示,FOMC政策声明有“轻微鹰派倾向”,符合预期。继续预计美联储将在12月份加息,除非经济前景显著趋弱,或者金融市场剧烈动荡。
富国银行首席投资组合策略师Brian Jacobsen也指出:“美联储在声明中加入了新措辞,称还需要看到一些经济向目标迈进的证据,这是在跟投资者玩儿文字游戏。只要再来几份就业报告就能做到,表明12月升息的可能性最大。”
加拿大皇家银行资本市场首席美国经济学家Tom Porcell则称:“某种程度上,他们在给投资者打预防针,对通胀的评论至少是较为引人注目,联储称基于市场的通胀补偿指标已上升,但仍处于低位,通胀仍处于低位,但已经开始回升。他们做了他们应该做的,这次没有做很多改变,我认为他们不需要,特别是在上个月已经增加了升息理据增加的措辞后,我们只是在等待更多数据。我认为他们不需要做很大的调整。”
【美元无视鹰派决议继续下挫,金融市场已被特朗普吓破胆】
有意思的是,尽管美联储隔夜的声明措辞依然偏于鹰派,然而却并未能成为美元多头们的救世主。行情数据显示,美元兑欧元、日元、瑞士法郎和英镑周三触及逾三周最低,因对美国共和党总统候选人特朗普下周可能获胜感到紧张。而其他金融市场也几乎被避险情绪所席卷,美股连续七个交易日下挫创近五年来最长连跌记录,国际金价则成功向上突破了千三关口!
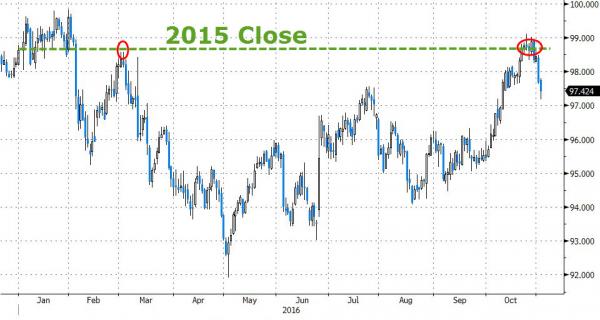
路透社指出,投资者正重新考虑一段时间以来持有的,对民主党候选人希拉里将在11月8日大选中获胜的押注。这令美元近期持续承压。分析师称,美元走势温和,因为美国政治的不确定性盖过了美联储声明带来的影响。
截止周三尾盘,欧元上涨0.3%,报1.1088美元,在稍早的交易中一度上涨0.6%,至1.1123美元,为10月11日以来最高。美元兑日元下跌0.7%,报103.40,稍早下跌1%,至103.03,为10月10日以来最低。美元兑瑞郎尾盘下跌0.2%,报0.9733瑞郎,稍早下跌约0.6%,至0.9695瑞郎,为约一个月以来最低水平。
全球股市、美元和原油周三也下跌,黄金和瑞郎等避险资产上涨,因投资者对选情紧绷感到担忧。Oanda外汇交易公司资深市场分析师Craig Erlam称,“美国大选投票日之前本来就容易出现变化,但过去几天发生的重大事件已严重打击到投资者信心。”
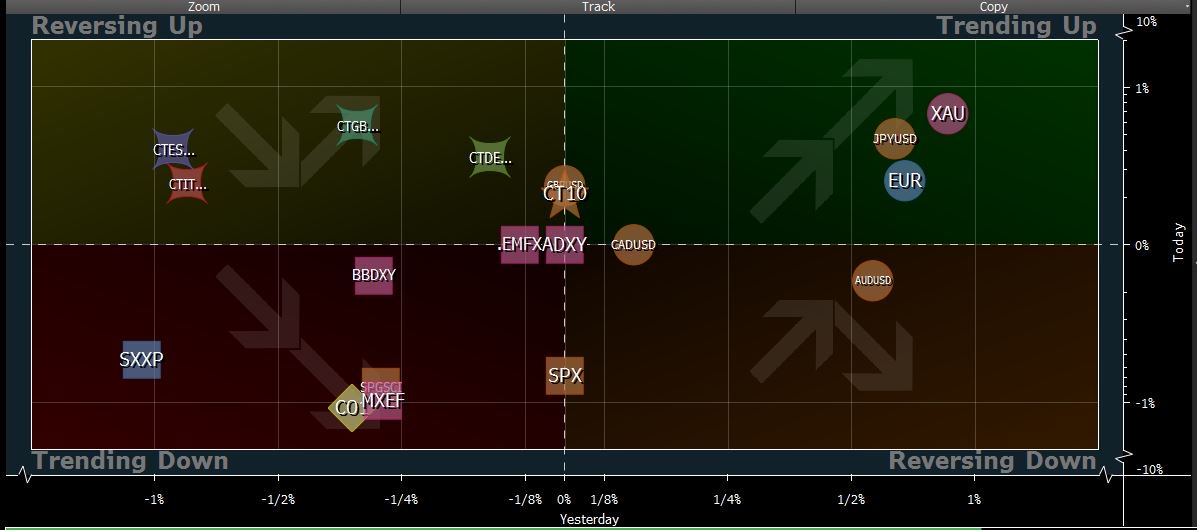
外汇交易员本周卖美元的部分原因在于,特朗普在国际贸易方面持保护主义立场,他或许倾向于美元走弱;另一部分原因是,特朗普胜选后的不确定性可能导致美联储在接下来数月的立场更加鸽派。
路透上月的一项股市调查显示,大多数分析师预计,若希拉里当选,美国股市的表现将好于特朗普当选。但希拉里对特朗普的领先优势自上周初以来渐渐缩小,其中原因或许包括“电邮门”事件重新发酵所带来的负面影响。网站RealClearPolitics编制的平均民调数据显示,周三时,希拉里仅仅领先特朗普1.7个百分点,二人的支持率分别为47%和45.3%。
该网站周三下午预测,希拉里可能会赢得至少226张选举人票,她还需从“摇摆州”的132张选票中赢得44张选票;“摇摆州”包括佛罗里达州、北卡罗来纳州、弗吉尼亚州、俄亥俄州、爱荷华州、亚利桑那州、科罗拉多州和内华达州。另一方面,该网站预测显示,特朗普支持率的爬升之路也较为艰难,他可能会赢下180张选举人票,所以还需从“摇摆州”的132张选票中拿下90张选票。
在美联储暗示12月加息且投资者对美国大选前景忧心忡忡的情况下,周三美股标普500指数创下七年来最长跌势,这是最近几十年来最长连跌周期之一,同时也可以称得上历史上“最怪异跌势”之一。值得注意的是,最近三次美股出现这样的糟糕表现时,全球都被危机所“笼罩”。
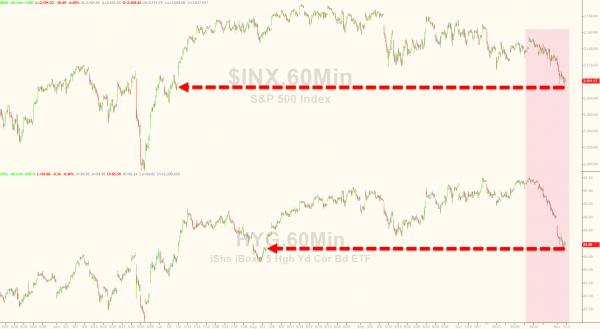
历史上标普500指数最长的连跌纪录是八天,发生在2008年9月底到10月初,那时正是2008年金融危机爆发的高峰时期。美股在转年3月触及近年低点。下一连跌7日出现在2011年7月25日至8月2日,当时欧债危机正在肆虐,且在标普(S&P)调降美国主权评级之前。接连来的7日连跌要归因于欧债危机的溢出效应,当时欧洲政府债务违约保险成本飙升至纪录新高。股市从2011年11月16日开始下滑,直到11月28日才走高。
【超级周大戏“未完待续”:英银决议与非农恐掀最后高潮】
在投资者渡过了又一个“黑色星期三”后,本周的时光也已过去了大半。不过,在本轮超级周的最后两个交易日中,市场的焦点显然依旧不少。其中,今晚的英国央行超级星期四和明日的美国非农之夜,无疑将掀起本周行情的最后高潮。
英国央行的“超级周四”将在今晚20点上演,届时市场将瞩目于英国央行利率决策、会议纪要以及通胀报告的发布,而行长卡尼的任期问题也料将被再次提及。目前市场的普遍预期是,由于三季度好于预期的经济增长数据显示出英国经济在退欧公投后的弹性,英国央行将维持现有利率不变。
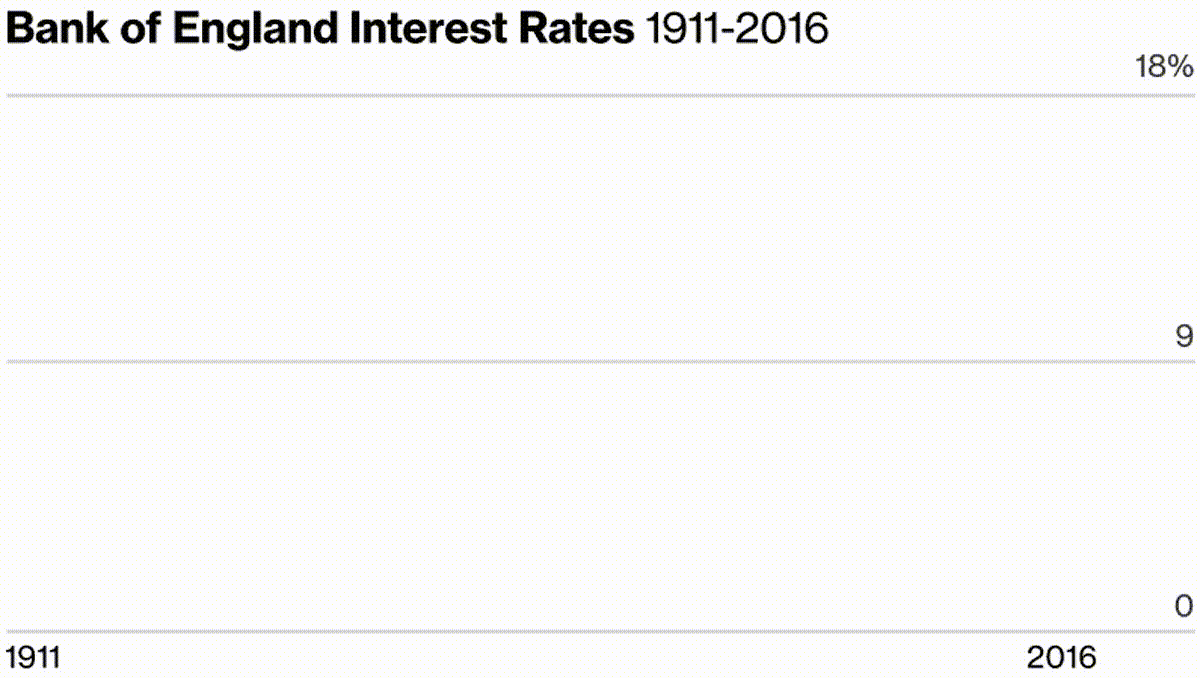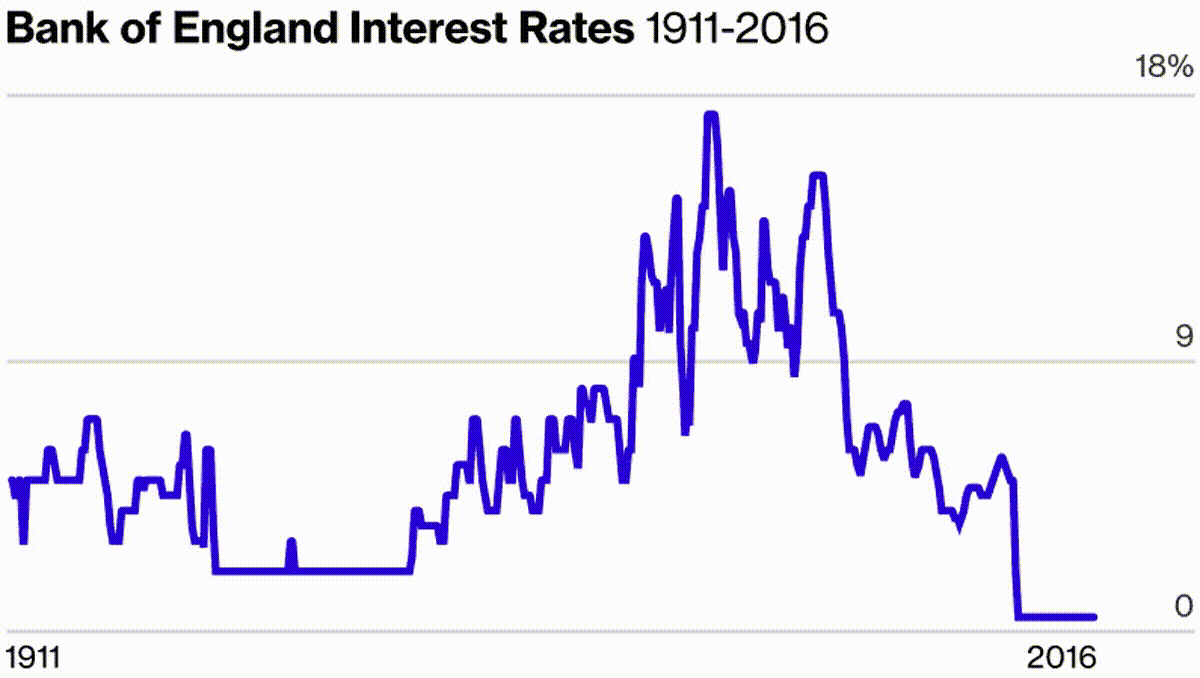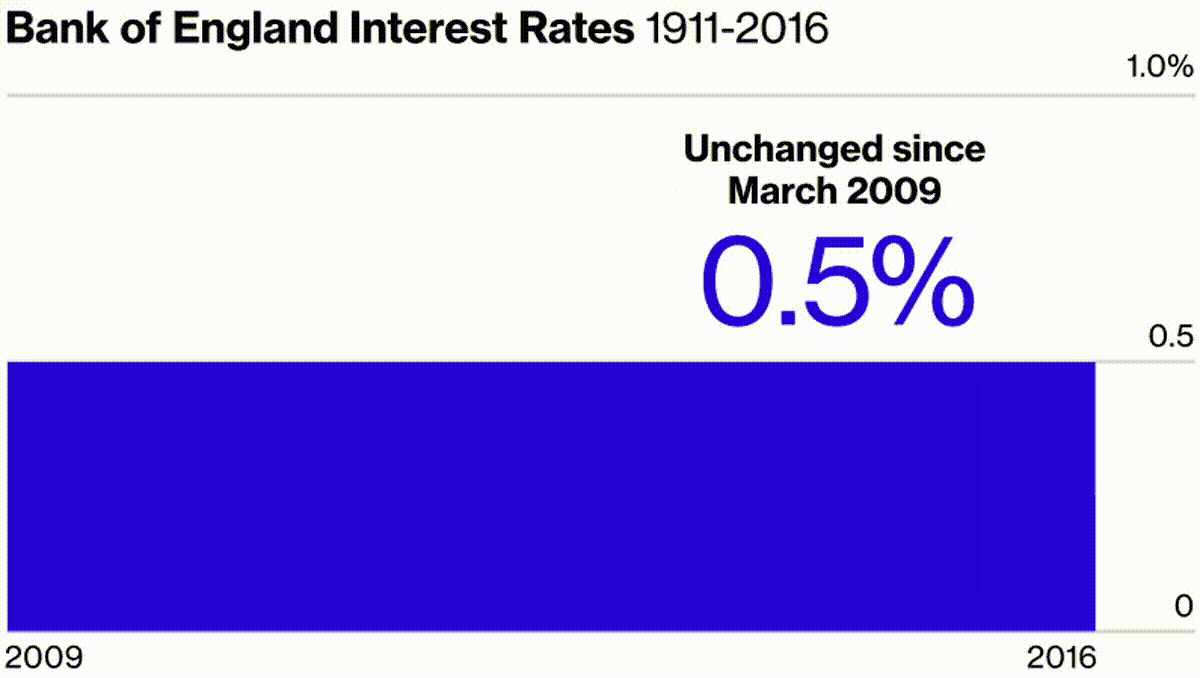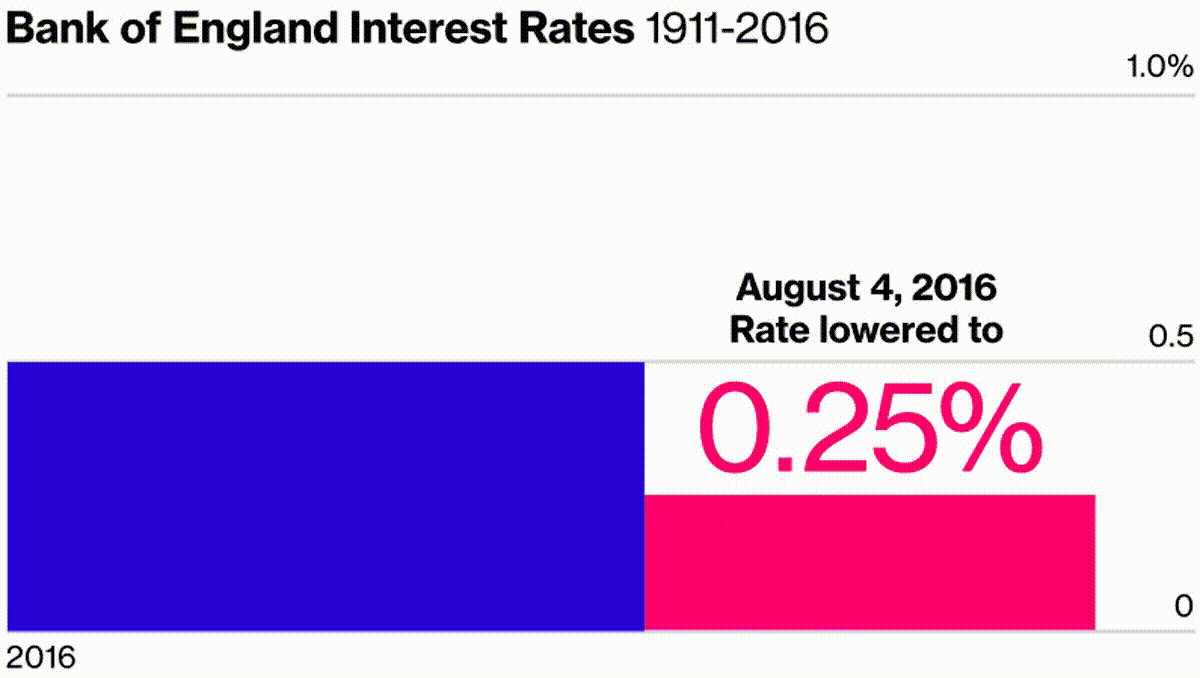
(动态图:英国央行利率变动历史回顾)
IHS Global Insight首席英国及欧洲经济学家Howard Archer表示,“直至最近,对于英国央行会否在11月3日的货币政策会议中再次降息还仍有争议,事实上,我们预期货币政策委员会内部会发生激烈的争论,但按兵不动的观点很有可能占据上峰。而三季度英国GDP0.5%的增长令央行在周四决定将现有货币政策延续至2017年的可能性很高。”
IHS认为,英国央行将在2017年上半年英国政府正式启动退欧程序后将基准利率由0.25%再次降至0.1%。但其对英国央行在此之后会继续降息深表怀疑。Archer说道,“央行行长卡尼对负利率的反感显而易见。9月份的货币政策会议纪要也明确指出令利率略高于零才更为有效。”
周四即将与政策决议一同公布的会议纪要将为货币政策委员会对利率政策的立场做出更多提示。其将揭示选择投票支持最终决策的委员数量,从而暗示委员会的下一次行动。此外,将令投资者颇为敏感的话题还包括,通胀报告中央行对通胀和经济增长前景的预期。
目前,市场普遍预期英国央行今年年底前将不会再做利率调整,而在明年,该央行则可能面临降息与加息的双重抉择。
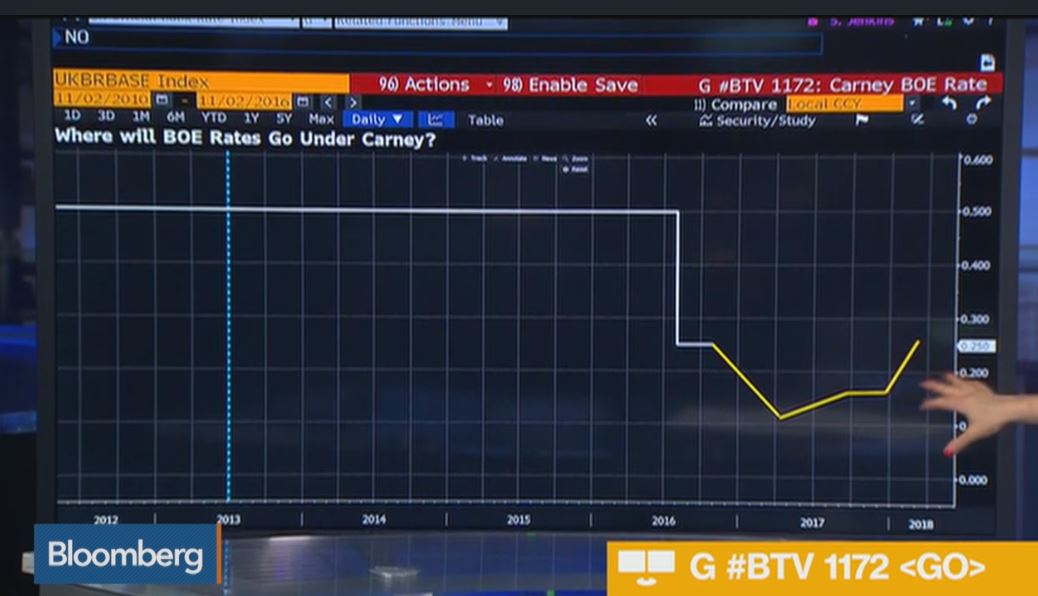
投资者感兴趣的焦点还包括,届时卡尼会对自己将留任至2019年作何评论。卡尼曾表示,选择比原定合同多留任一年是为了见证整个退欧谈判的过程并为这一过渡阶段作出贡献。Archer评论道,“由于本人的任期受到过多关注,卡尼不得不在周一就提早宣布将延任至2019年6月,以免人们对英国央行经济分析的关注被分散。然而可以肯定的是,他在周四的记者招待会中将无可避免的会被问到此题。”
而除了今晚的英国央行决议外,明晚的非农数据无疑将是本周行情最后的压轴大戏。不过,从一些前瞻数据的表现看,非农夜的市场仍可能将颇为凶险。数据处理公司ADP周三(11月2日)公布的数据显示,素有小非农之称的美国10月ADP就业人数持续增长,但增幅逊于市场预期。
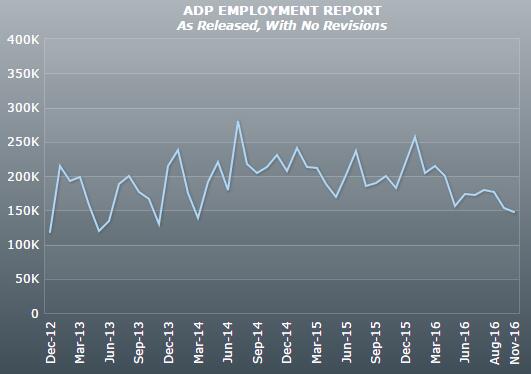
详细数据显示,美国10月ADP就业人数增加14.7万,低于分析师预估的增加16.5万,分析师们的预测值最低为增加13.0万,最高为增加19.0万。同时,9月ADP就业人数增幅从之前的15.4万上修至20.2万。ADP数据公布后,美国劳工部将于周五公布非农就业数据。路透调查访问的分析师平均预测认为,全部非农就业人数料将增加17.5万。失业率预计从上月的5.0%微降至4.9%。(来源:环球外汇)
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
