


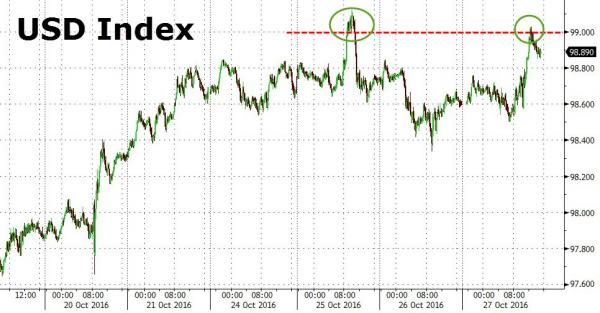
环球外汇10月28日讯--涨涨跌跌,跌跌涨涨!近期,美元指数在98-99关口区域,似乎正上演着一场激烈的多空双方拉锯战。在经历了两日调整之后,隔夜(10月27日)美元指数震荡上行,盘中再度刺穿了99关口,逼近本周稍早触及的九个月高位。周四美国公布的一系列经济数据整体保持稳健,对美元构成了一定支撑。
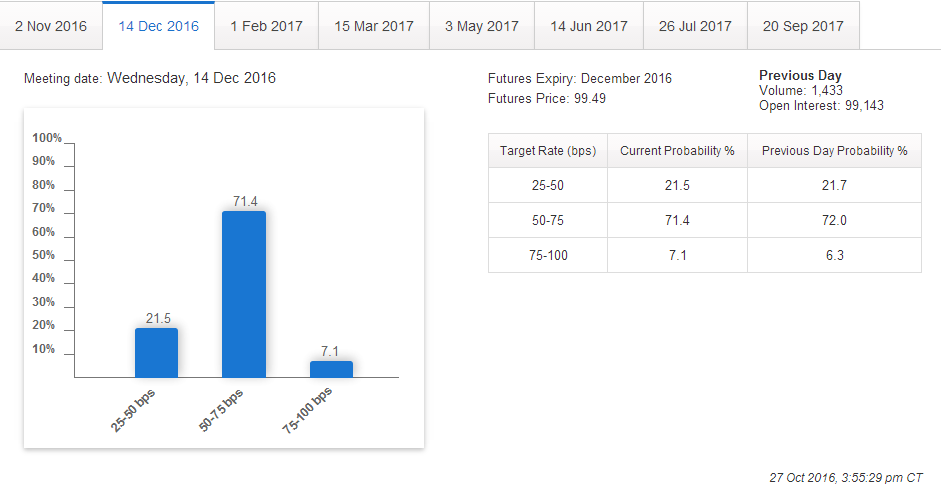
从目前的市场预期看,交易员现在预计美联储12月升息的可能性为78%,略高于周三。而回顾历史不难发现,在过去20年中美联储每一次加息,期货市场对其加息可能性的定价都至少在70%。因此可以说从概率学上看,目前市场的定价似乎已满足了美联储加息的必要条件。如果市场能够维持当前的定价预期,那么美联储12月加息几乎可以说是板上钉钉。
日内美国方面将公布极为重要三季度GDP终值数据。该数据在本周初,就一度被业内人士视为了当周最为关键的一项经济数据!市场此前普遍预期,今晚的数据料显示第三季度经济增速加快,这可能会增强美联储收紧货币政策的可能性。而假如今晚的数据向好,则无疑将给近期升势受阻的美元多头们,带来一场及时雨。但若数据不佳,则可能令美元出现短线回调的风险!
美元指数隔夜刺穿99关口,美国多项数据整体表现稳健!
美元指数周四盘中再度上穿99关口,受美国联邦储备委员会(FED)12月升息预期推动。非美货币方面,美元兑日元触及105.34的三个月高位,最新上涨0.75%,报105.24。分析师称,因预计美联储将于12月升息,美债收益率上涨,这驱动了美元走高。美债收益率盘中升至大约五个月高位。
欧元兑美元隔夜则下跌0.06%,报1.0900,在纽约上午交易中曾上涨0.3%,至1.0942美元的盘中高位。欧元兑美元本月已经下跌了约3%,势将录得近一年来的最差月度表现。
FX Analytics合伙人David Gilmore称,“人们预计联储会升息,很可能在12月,也许2017年会进一步升息,市场对持有美元和遇高抛出欧元感到放心。”
隔夜公布的美国多项数据整体表现稳健,对美元构成了一定支撑。其中成屋签约销售好于预期,而当周初请失业金数据和耐用品订单数据表现虽不及预期,但数据依然处在良性状态下,反映出美国经济持续向好。
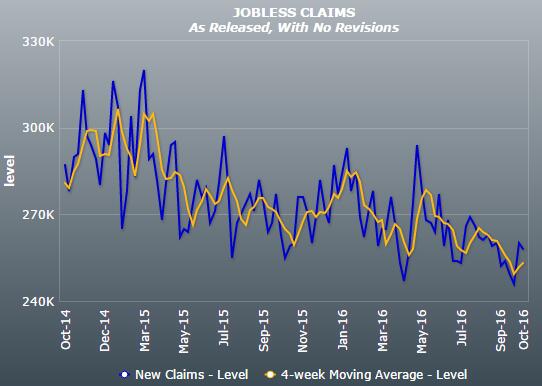
数据显示,美国10月22日当周首次申请失业救济人数25.8万,预期25.5万,前值由26.1万。分析指出,美国上周首次申请失业救济人数略高于预期,但较前一周小幅回落,表明就业市场继续保持稳定,支持美联储年内加息。该数据也是连续第86周低于30万人的门槛,为自1970年以来的最长周期;低于30万人表明就业市场强劲。
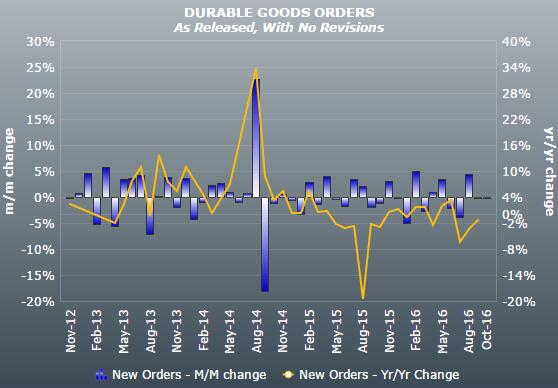
美国9月耐用品订单月率初值则下降0.1%,预期0.0%,前值由上升0.1%修正为0.3%。分析称,美国商务部数据显示9月耐用品订单有所下降。其中,9月核心耐用品订单创7个月最大降幅。国内需求温和、海外需求疲软,导致三季度商业投资低迷,令企业有所保留。但截至9月末的三个月订单仍达到了5.2%的年率增长,表明投资下滑最糟糕的阶段已经过去。
此外,美国9月成屋签约销售指数月率上升1.5%,预期上升1%,前值下降2.5%;年率上升2%,预期上升4%,前值上升3.9%。分析指出,美国9月成屋签约销售指数月率表现好于预期,是美国房地产市场潜在动能的又一积极迹象。
对于美元的后市前景,三菱东京日联银行的分析师表示,美元近期的剧烈上涨令市场深感意外,不过即将到来的美国大选,可能会令美元走势面临挑战。好消息是,美元指数逐渐接近此前高点,和上次高点相比,美元的做多头寸已经有所下降,这给美元未来继续上涨奠定了坚实的基础。
历史“神奇数字”——概率学上美联储已满足加息条件?
值得一提的是,从概率学上看,目前美联储在12月加息似乎已经满足了一项“必要非充分”条件,那就是——期货市场对其加息可能性的定价已持续多个交易日超过了七成。
根据彭博汇编的数据,目前市场认为美联储12月底前加息的可能性为78%。而在去年,当美联储评估是否将利率区间的下端从零上调时,原美国财政部长Larry Summers注意到,在过去20年中,美联储每一次加息,期货市场对其加息可能性的定价都至少在70%。
机构策略师们认为,萨默斯所说的市场定价可能是美联储行动的一个必要条件,但或许不是充分条件。不过,如果市场能够维持当前的定价预期,那么美联储12月加息几乎可以说是板上钉钉。
瑞士信贷(Credit Suisse)策略师William Marshall表示,“如果市场维持当前的定价预期,那么将足以令美联储对加息感到舒适。美联储让市场为年底前加息做准备的大部分工作已经完成了。”
摩根大通(J.P. Morgan)的Michael Feroli指出,“如果美联储12月加息,到召开那次会议的时候,预期将比现在更加高涨。”Feroli认为,2017年底以前,美联储总共将加息三次。不过,他也补充道,“如果月均非农数据低于10万,那么行动的难度将加大,也很难说美联储是否可以不将大选视作风险事件,独立地采取行动。”
BMO Capital Markets的策略师Ian Lyngen则指出,虽然他不认为美联储加息有什么“关键数字”,但从市场的角度来看,美联储“在让市场准备加息方面所做的工作肯定是值得赞赏的”。市场定价显然已经不再是美联储12月加息的障碍了。他表示,“如果他们担心会令市场意外的话,这个担忧已经消除了。接下来的几周不会“实质上改变”市场对利率走向的预期,但将会决定过程是否会平坦的。”
此外,麦格理分析师Thierry Wizman认为,12月加息的可能性为75%,在美联储的决策中,时间是最重要的因素,时间越少,出现负面意外的可能性就越低。大选也很重要,因为如果维持政治上的现状,就能令利率正常化。
美国三季度GDP数据今晚发布,又一轮惊涛骇浪即将袭来?
展望日内,金融市场很可能将迎来本周最为重量级的一项数据发布——美国三季度GDP数据。美国政府定于北京时间周五20:30发布第三季度国内生产总值(GDP)数据。分析人士指出,数据料显示第三季度经济增速加快,这可能会增强美联储收紧货币政策的可能性。
根据彭博对经济学家调查的预期中值显示,美国第三季度实际GDP初值年化季率料增长2.6%,高于上一季度的1.4%。
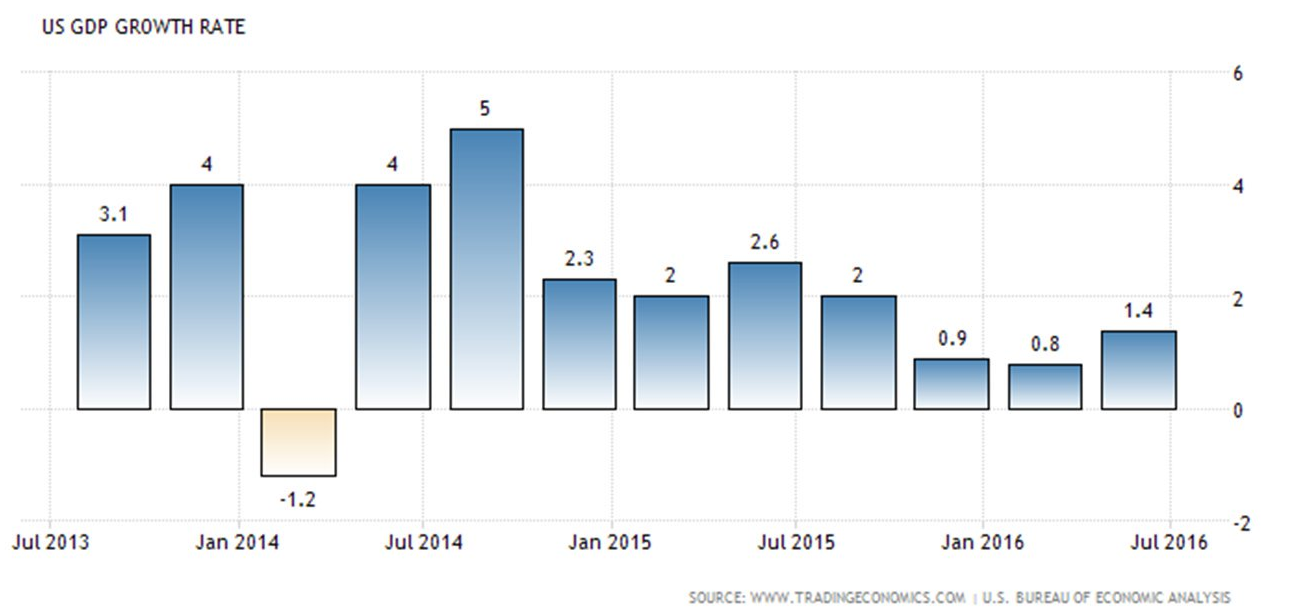
值得一提的是,不少投行机构在本周稍早甚至还进一步上调了对三季度GDP的预测。高盛周三将美国三季度GDP上调至从2.7%上调至2.9%。高盛称,上调GDP预期是因为9月美国商品贸易赤字为561亿美元,比预期值少44亿美元。此外,出口总额增长0.8%,消费品出口增加了4.4%,资本货物出口上升了3.7%。
巴克莱将美国三季度GDP增速预期由2.6%上调至3%,仍预计强劲的家庭消费以及汽车进口领域的持续改善将提振经济。美银美林也将美国三季度GDP增速预期从2.8%上调至3%,因近期公布的经济数据总体表面向好。
Pantheon Macroeconomics首席经济学家谢菲德森(Ian Shepherdson)则预计,美国GDP第三季度将增长4%,而非华尔街普遍预计的3%,而提升这1个百分点的关键推动力就是大豆。
因此目前来看,不少投资者可能依然倾向于在今晚美国GDP数据发布前,依据市场向好的预期来更多地买入美元。BK Asset Management首席外汇策略师Kathy Lien周四撰文称,投资者在周五美国GDP报告之前买入美元。尽管本周的贸易数据非常强劲,提升了GDP增速会加快的猜测。
但她也警告称,第三季度零售销售相比上一季度走软,这可能导致GDP数据意外下行的严重风险,尤其是市场对第三季度GDP增速预期达到2.5%这一高位。Lien表示,美元/日元可能会突破105,但要让汇价守住涨幅,第三季度需要是一个非常强劲的季度,目前看来不清楚是否会这样。
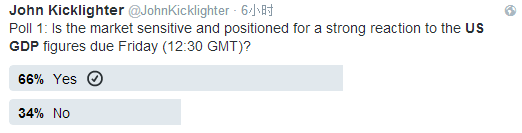
从DailyFX分析师事先发布在Twitter上的一份调查看,目前近2/3的受访网民认为今晚的GDP数据将对市场较大的影响,因此投资者在今晚交易时显然需要提高警惕。
FXSreet首席分析师Valeria Bednarik表示,美国将于第三季度公布第三季度GDP初值,预计升幅自上一季度的1.4%攀升至2.5%。Bednarik指出,市场可能正等待这一数据来决定是否推低欧元兑美元至多月低点。目前该汇价看空趋势相当浓厚。(来源:环球外汇)
Peringatan: Pendapat yang disampaikan sepenuhnya merupakan milik penulis dan tidak mencerminkan posisi resmi Followme. Followme tidak bertanggung jawab atas keakuratan, kelengkapan, atau keandalan informasi yang disediakan, serta tidak bertanggung jawab atas tindakan apa pun yang diambil berdasarkan konten ini, kecuali dinyatakan secara tertulis.
 Belum ada komentar. Jadil yang pertama untuk membagikan komentar.
